Conferir os impostos de uma venda
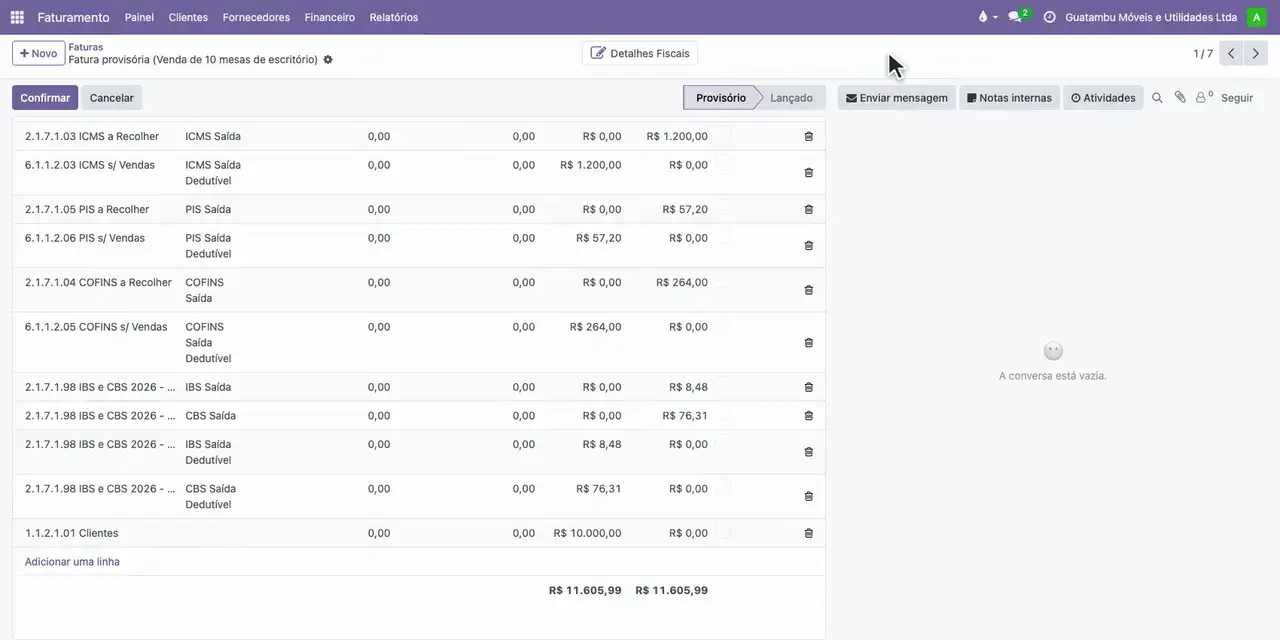
Confere, antes de confirmar a nota, os impostos de uma venda de 10 mesas de escritório: na linha do documento fiscal, o ICMS de 12% sobre o valor da operação, o PIS e a COFINS sobre a base sem o ICMS e o destaque de CBS e IBS de 2026 sobre a base sem ICMS, PIS e COFINS. Nos itens de diário, cada imposto vai para a sua conta a recolher, e a CBS e o IBS se anulam.
- Perfil: Analista fiscal
- Área: Contabilidade
- Odoo 18.0
Antes de começar
- Fatura de venda em rascunho para a Escola Corruíra Ltda (não contribuinte do ICMS, consumo final), com 10 mesas de escritório de 1.000,00, na operação fiscal Venda.
- Grupos de imposto PIS e COFINS com a opção que tira o ICMS da base.
- Empresa com a classificação tributária 000001 (tributação integral) como padrão de CBS e IBS.
- Vale no Brasil como está: os impostos da nota são calculados pela localização brasileira a partir da operação fiscal, do NCM e do regime da empresa.
Exemplo usado neste cenário
A loja vai faturar 10 mesas de escritório em aço (NCM 9403.10.00) de 1.000,00 à Escola Corruíra, em São Paulo, no lucro presumido. A analista fiscal confere os impostos antes de confirmar a nota.
Como os valores são calculados:
- ICMS: base pelo valor da operação, 10 x 1.000,00 = 10.000,00; 12% (RICMS/SP, Decreto 45.490/2000, art. 54, XIII, b, móveis da posição 9403) = 1.200,00.
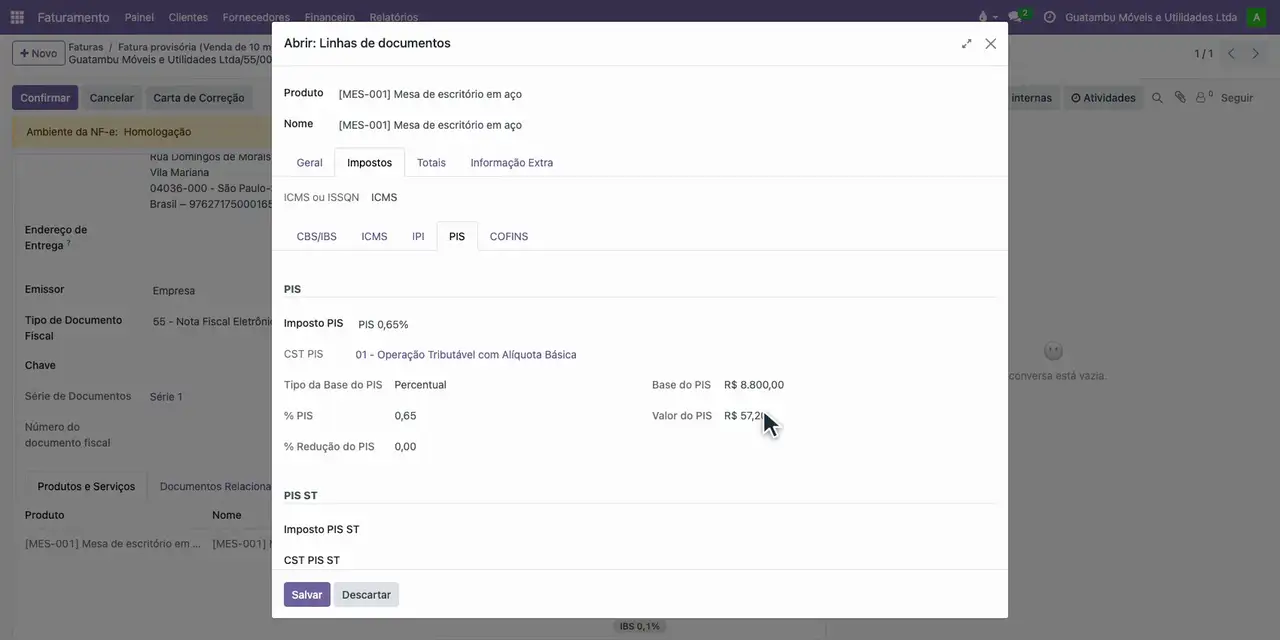
- Base do PIS e da COFINS sem o ICMS (STF, RE 574.706, Tema 69): 10.000,00 - 1.200,00 = 8.800,00.
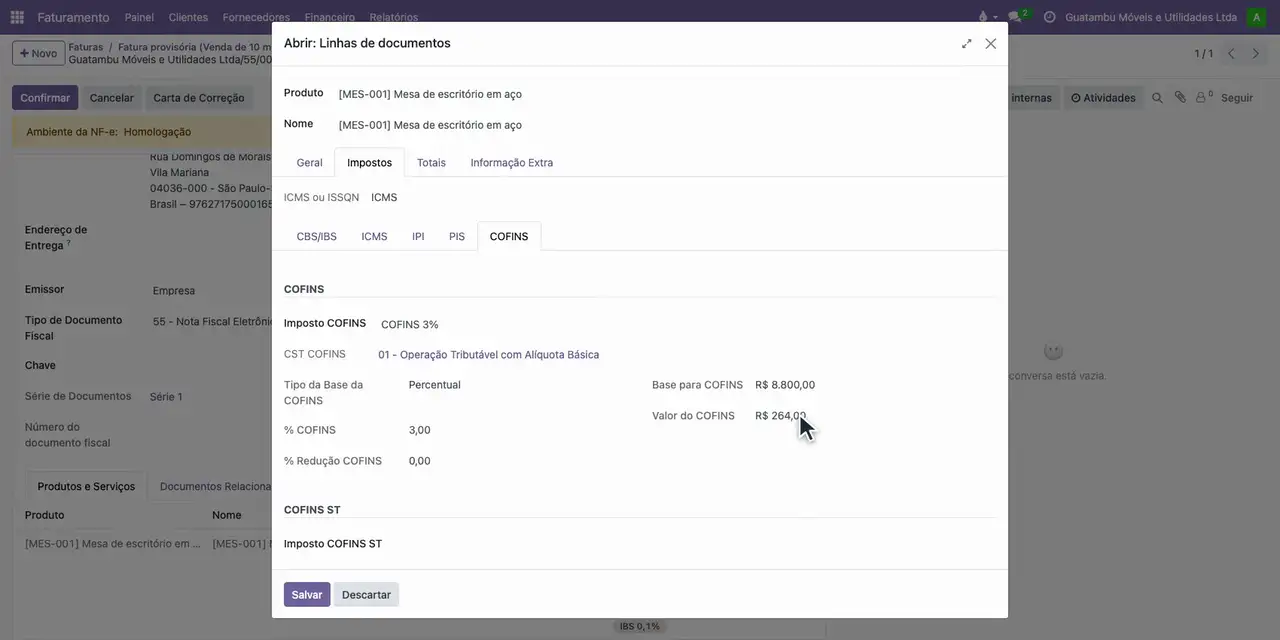
- PIS cumulativo: 0,65% de 8.800,00 = 57,20. COFINS cumulativa: 3% de 8.800,00 = 264,00 (Lei 9.718/1998, lucro presumido).
- Base da CBS e do IBS = valor da operação menos ICMS, PIS e COFINS = 10.000,00 - 1.200,00 - 57,20 - 264,00 = 8.478,80 (LC 214/2025, art. 12, § 2º, V, de 2026 a 2032).
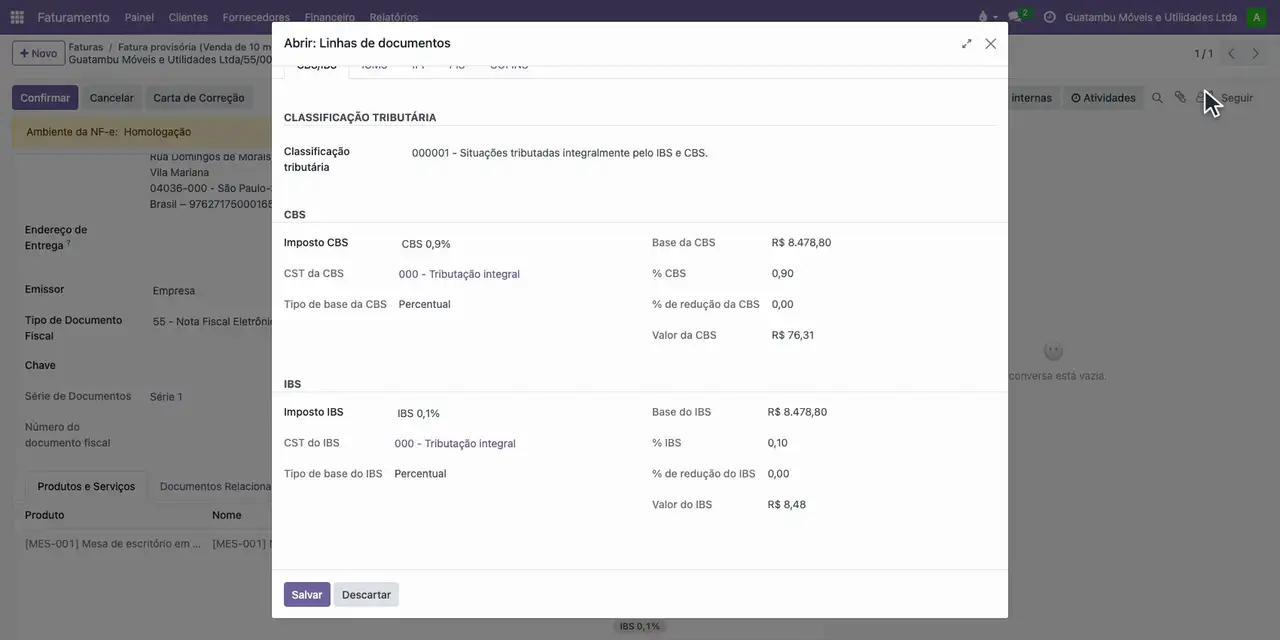
- CBS de 0,9% sobre 8.478,80 = 76,31 (LC 214/2025, art. 346). IBS de 0,1% sobre 8.478,80 = 8,48 (LC 214/2025, art. 343).
- Em 2026 a CBS e o IBS são destaque informativo, com o recolhimento dispensado para quem cumpre as obrigações acessórias (LC 214/2025, art. 348, § 1º): o débito e o crédito caem na mesma conta, 2.1.7.1.98, e o saldo é zero.
Passo a passo
- Abra o aplicativo Faturamento, Clientes, Faturas, e a fatura em rascunho da Escola Corruíra: 10 mesas de 1.000,00.
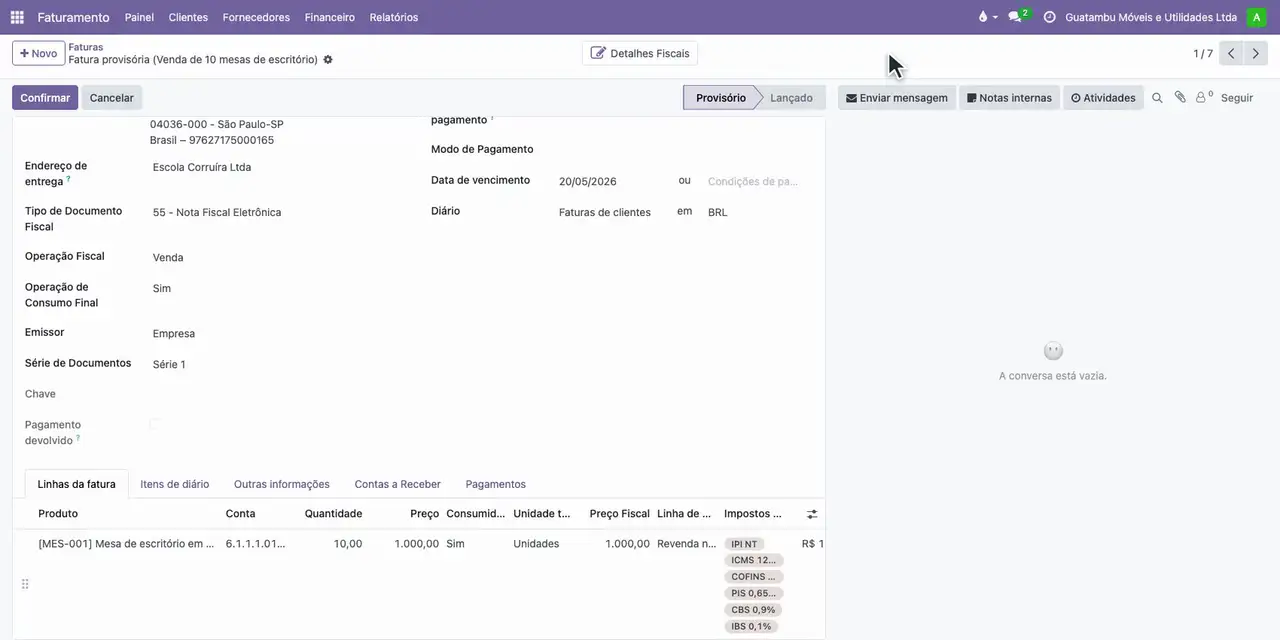
- Na aba Itens de diário, confira o ICMS, o PIS e a COFINS a recolher.
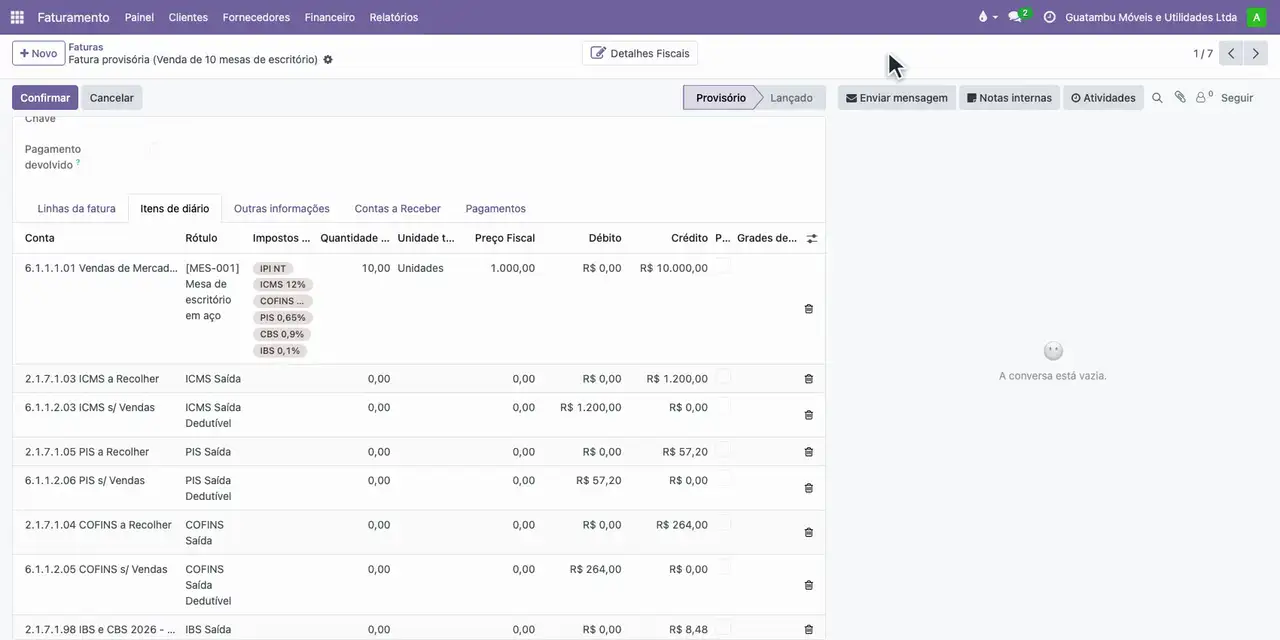
- As linhas de IBS e CBS de 2026 são informativas e se anulam no lançamento: débito e crédito na mesma conta.
- Clique em Detalhes Fiscais, abra a linha da mesa e, na aba Impostos, a subaba ICMS.
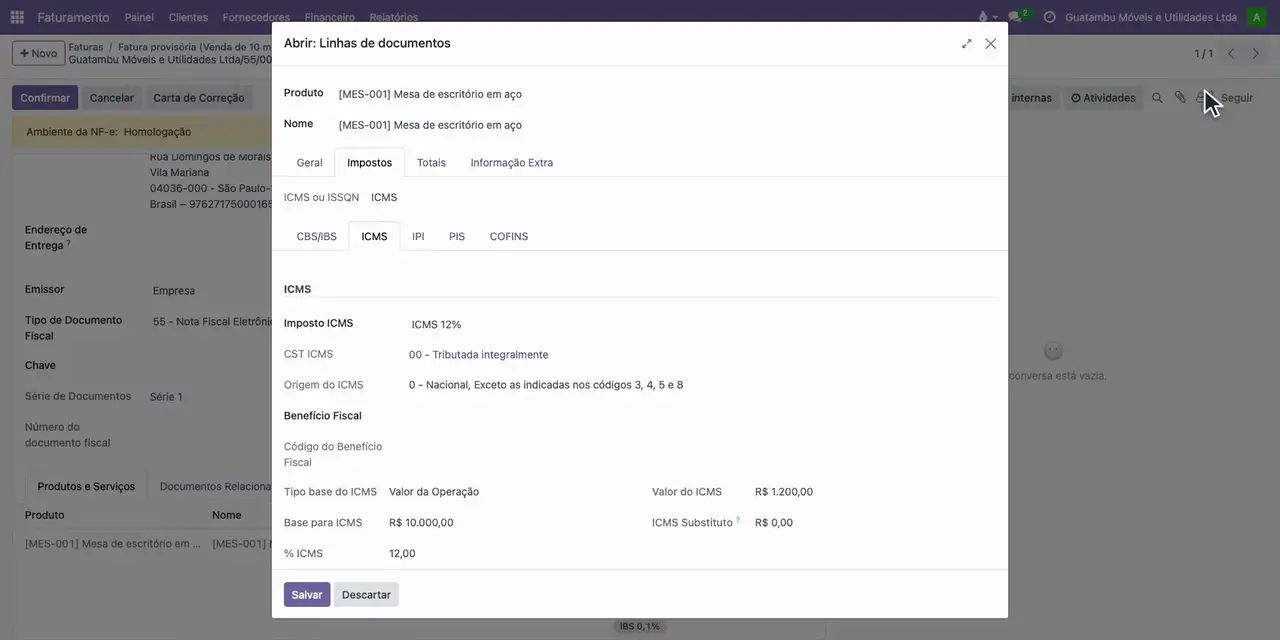
- Confira o ICMS 12% pelo valor da operação: base de 10.000,00 e ICMS de 1.200,00.
- Abra a subaba PIS: a base é 8.800,00, sem o ICMS, e o PIS de 0,65% dá 57,20.
- Abra a subaba COFINS: 3% sobre 8.800,00 dá 264,00.
- Abra a subaba CBS/IBS: base de 8.478,80, sem ICMS, PIS e COFINS; CBS de 0,9% dá 76,31 e IBS de 0,1%, 8,48.
Resultado esperado
Fatura de 10.000,00 com ICMS de 1.200,00 (12% sobre o valor da operação), PIS de 57,20 e COFINS de 264,00 (sobre 8.800,00, sem o ICMS), lançados em ICMS, PIS e COFINS a Recolher, e CBS de 76,31 e IBS de 8,48 (sobre 8.478,80) destacados e anulados na mesma conta.
Se houver erro
- O PIS e a COFINS saem sobre 10.000,00. O grupo de imposto do PIS e da COFINS está sem a opção que tira o ICMS da base. No aplicativo Fiscal, Configuração, Grupo de Imposto, marque a opção nos grupos PIS e COFINS.
- O ICMS sai com outra alíquota. A operação fiscal da linha ou o NCM do produto aponta outra alíquota. Confira a linha da operação fiscal e o NCM do produto.
- A subaba CBS/IBS está vazia. A empresa ou a linha da operação estão sem a classificação tributária. Informe a classificação tributária 000001 na empresa ou na linha da operação fiscal.
Módulos usados
- Faturas com documento fiscal brasileiro
- Motor fiscal brasileiro