
Gerar a fatura de comissão a pagar ao representante com as retenções
Transforma a liquidação do representante em fatura de fornecedor com o serviço Comissão de vendas e o documento NFS-e. Com a série e o número da nota que o representante emitiu e o IRRF de 1,5% retido na linha, a fatura confirma com o valor líquido a pagar.
- Perfil: Financeiro
- Área: Vendas e NF-e de saída
- Odoo 18.0
Antes de começar
- Liquidação do representante feita (Calcular a comissão das faturas pagas do mês).
- Em Faturamento, Configuração, Definições, a geração do documento fiscal da comissão ligada, com NFS-e, a operação Compras e o serviço Comissão de vendas (item 10.09 da LC 116/2003); série da NFS-e cadastrada na empresa.
- Representante pessoa jurídica do Lucro Presumido ou Real, em São Paulo.
- Usuário com acesso Comissões: Gerente, Faturamento: Administrador e Fiscal: Usuário.
- Vale no Brasil com configuração: o serviço, a NFS-e do representante e a retenção do IRRF na linha da fatura são os da localização brasileira.
Exemplo usado neste cenário
A liquidação de outubro do representante Jatobá Representações Comerciais é de 1.000,00. Ele emitiu a NFS-e nº 2847, série 1, desse valor. A Guatambu Móveis lança a fatura a pagar e retém o IRRF.
Como os valores são calculados:
- Comissão: 5% de 20.000,00 de faturas pagas = 1.000,00.
- IRRF de 1,5% sobre a comissão paga a pessoa jurídica por representação comercial: 1,5% de 1.000,00 = 15,00 (RIR/2018, Decreto 9.580/2018, art. 718, I, e Lei 7.450/1985, art. 53; DARF 8045). Líquido a pagar: 1.000,00 - 15,00 = 985,00.
- Sem retenção de PIS, COFINS e CSLL: a representação comercial não está entre os serviços do art. 30 da Lei 10.833/2003 (Solução de Consulta Cosit 263/2019).
- O representante precisa ser do Lucro Presumido ou Real: o optante pelo Simples Nacional não sofre retenção de IRRF (IN RFB 765/2007).
- O ISS do item 10.09 da LC 116/2003 (representação de qualquer natureza, inclusive comercial) é do município do prestador, São Paulo (LC 116/2003, art. 3º, caput).
- O ISS do representante não é retido pela Guatambu: o subitem 10.09 não está no art. 9º da Lei 13.701/2003.
- A comissão do vendedor empregado (300,00) segue na folha de pagamento.
Passo a passo
- Em Comissões, abra Liquidações e a liquidação do representante Jatobá.
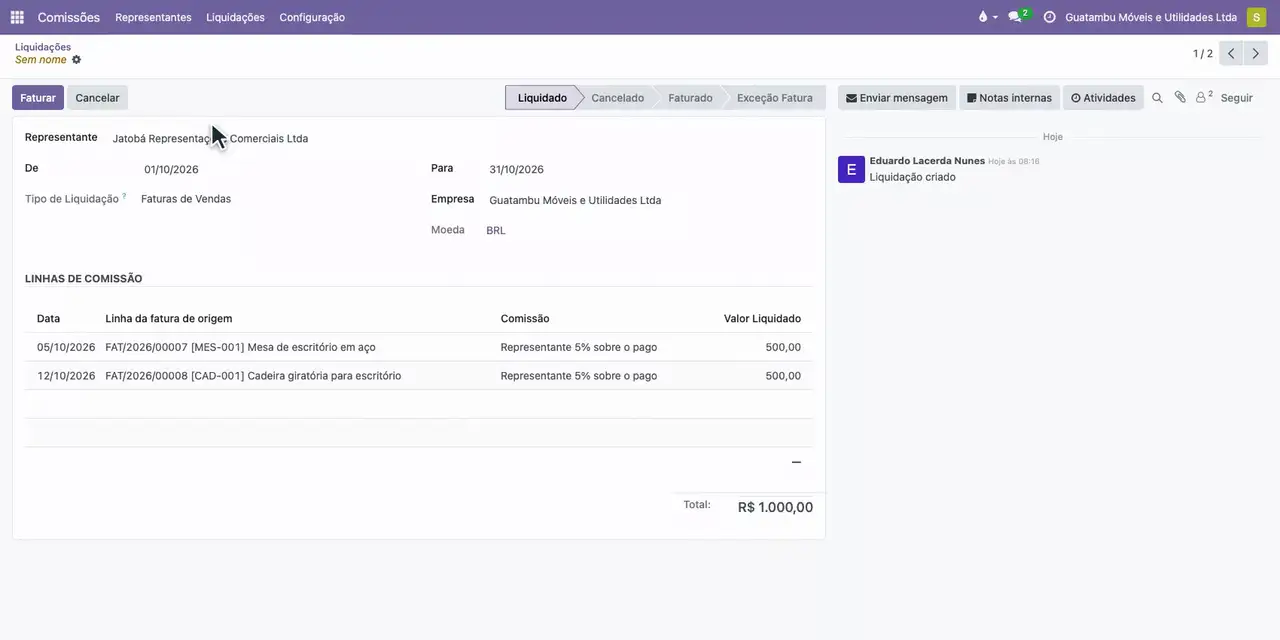
- Clique em Faturar e em Criar Faturas: nasce a fatura a pagar de 1.000,00.
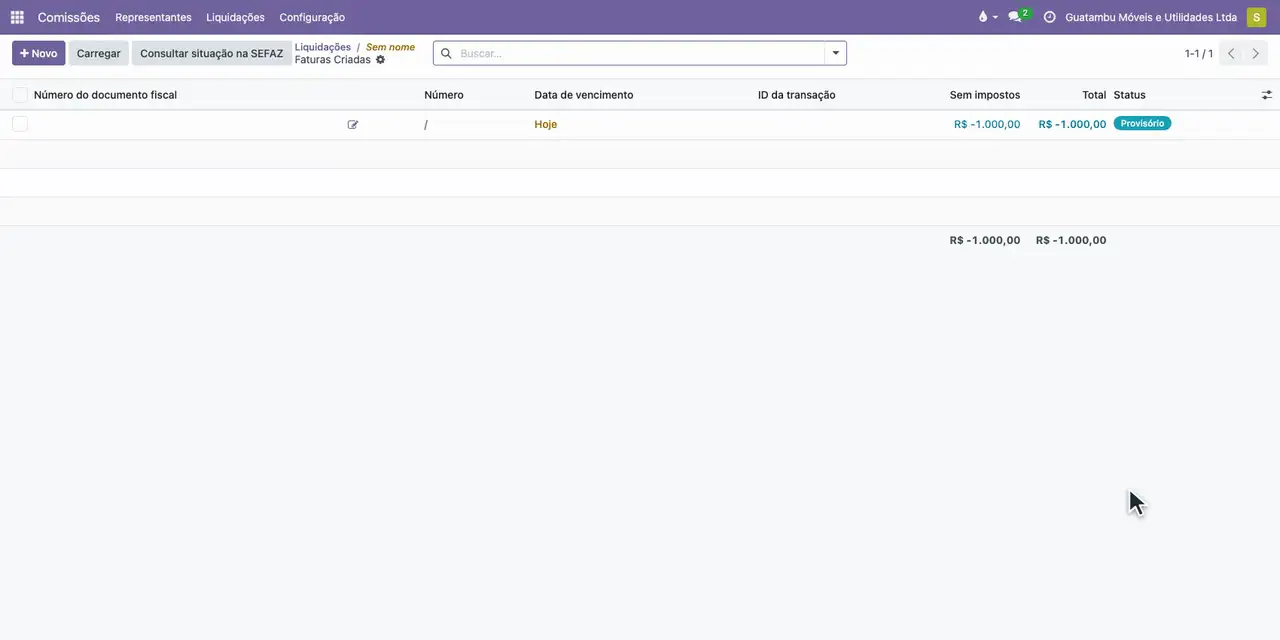
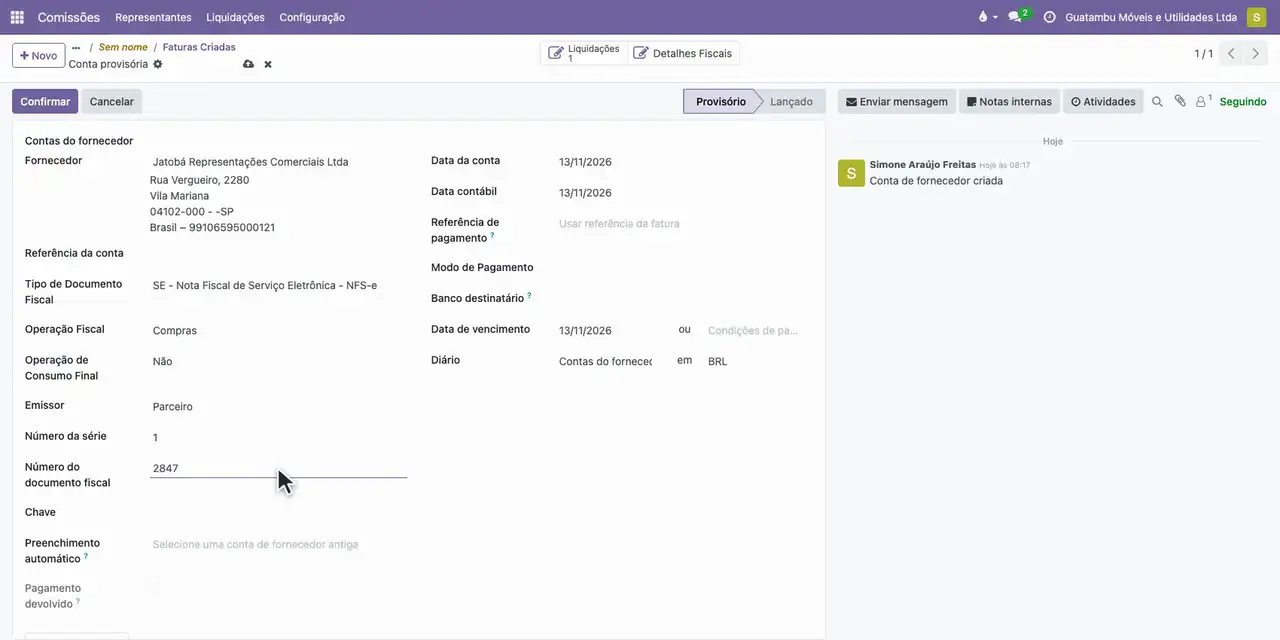
- Abra a fatura: o documento é a NFS-e e o fornecedor é o representante.
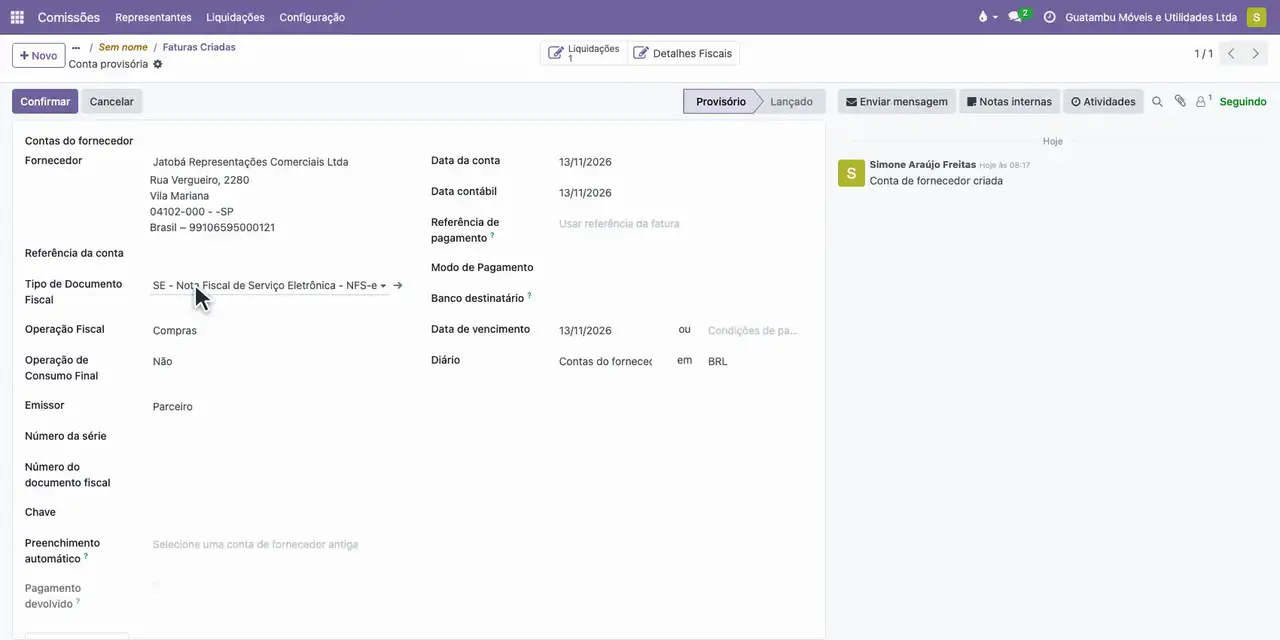
- Informe a série 1 e o número 2847 da NFS-e que o representante emitiu.
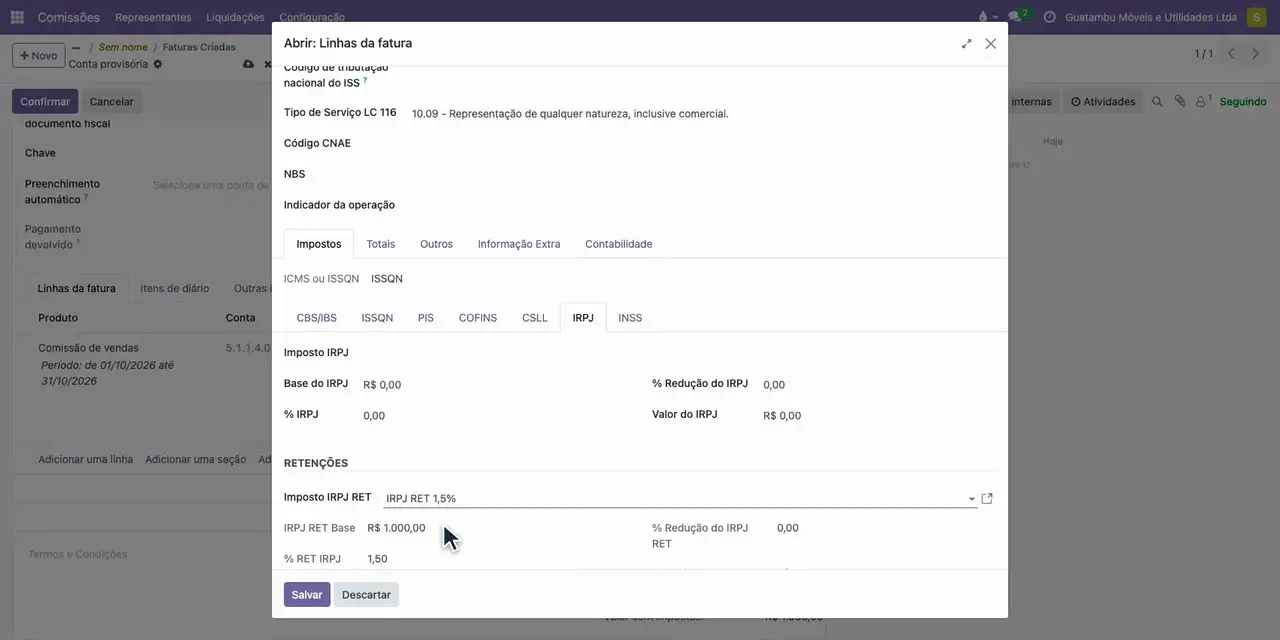
- Abra a linha e, na aba IRPJ, escolha IRPJ RET 1,5%.
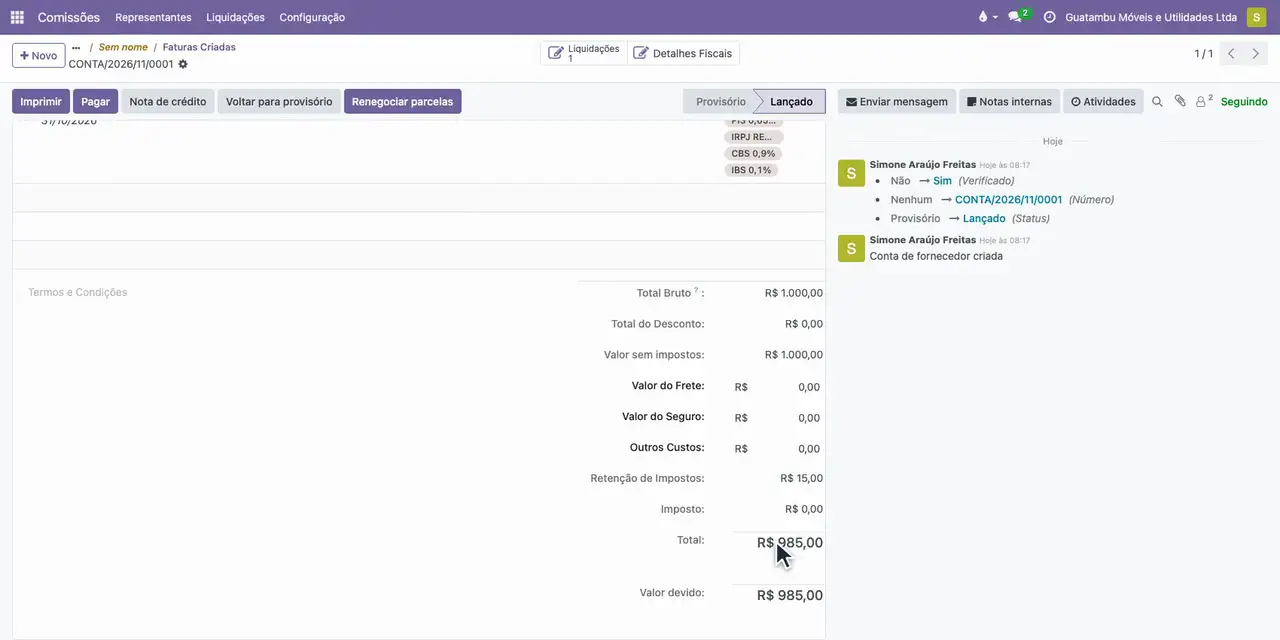
- Salve a linha e clique em Confirmar: 15,00 retidos e 985,00 a pagar.
Resultado esperado
Fatura de comissão de 1.000,00 confirmada, com 15,00 de IRRF retido e 985,00 a pagar ao representante, e a liquidação com a situação Faturado.
Se houver erro
- O assistente avisa que não há liquidação válida para faturar. A liquidação já foi faturada ou está cancelada. Abra a liquidação e confira a situação; só a liquidação Liquidado pode ser faturada.