Lançar o adiantamento salarial e compensá-lo na folha mensal
O adiantamento salarial pago no dia 20 entra na conta Adiantamentos a Empregados, a débito, com o funcionário na linha. Quando a folha mensal chega, a planilha do escritório desconta o adiantamento: o crédito na mesma conta, com o mesmo funcionário, e o líquido a pagar já sai menor. O contador reconcilia os dois itens, o saldo do adiantamento zera e só o salário líquido fica em aberto. Para a folha sem adiantamento, veja Lançar a folha do escritório com o líquido de cada funcionário.
- Perfil: Contador
- Área: Contabilidade
- Odoo 18.0
Antes de começar
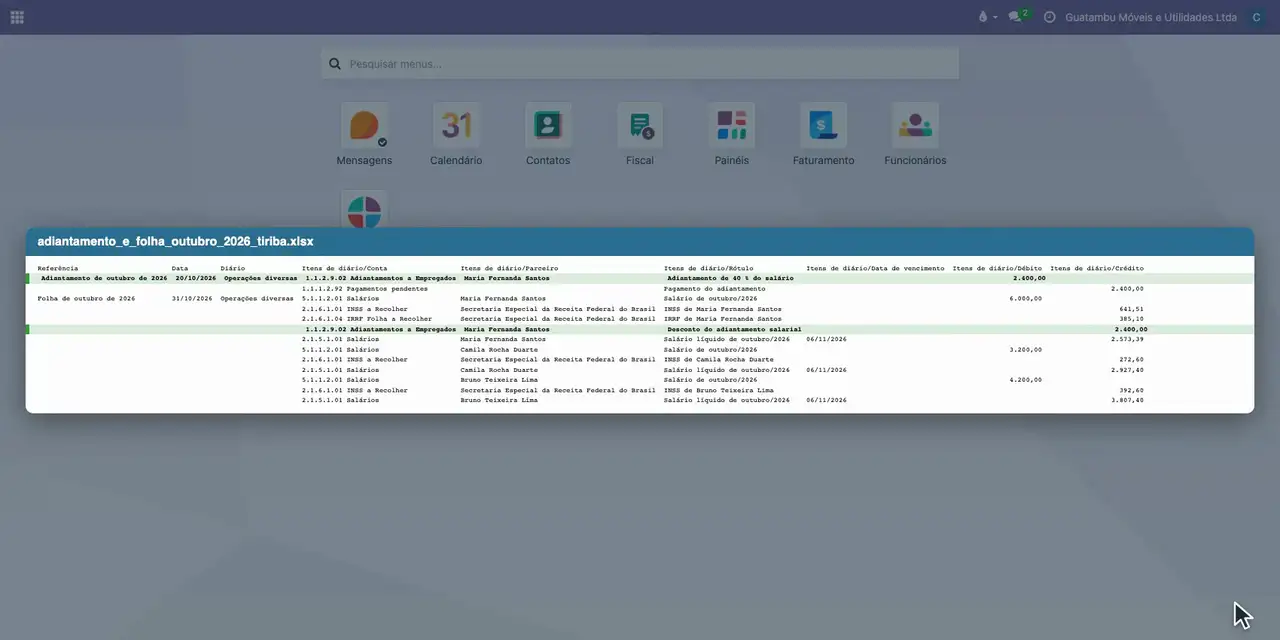
- Planilha do escritório com o adiantamento do dia 20 e a folha do mês, com as colunas Referência, Data, Diário, Itens de diário/Conta, Itens de diário/Parceiro, Itens de diário/Rótulo, Itens de diário/Data de vencimento, Itens de diário/Débito e Itens de diário/Crédito.
- Conta Adiantamentos a Empregados (1.1.2.9.02) reconciliável, conta de salários a pagar (2.1.5.1.01 Salários) do tipo Contas a pagar e a conta de pagamentos em trânsito do Itaú (1.1.1.2.92 Pagamentos pendentes).
- Funcionários cadastrados como contatos e a distribuição analítica configurada por funcionário, como em Lançar a folha do escritório com o líquido de cada funcionário.
- Vale no Brasil com configuração: a conta de adiantamentos reconciliável, a de salários a pagar do tipo Contas a pagar e o cadastro dos funcionários estão feitos; o desconto do adiantamento vem calculado pelo escritório.
Exemplo usado neste cenário
Maria Fernanda Santos, da Guatambu Móveis, recebeu em 20/10/2026 o adiantamento de R$ 2.400,00 (40 % do salário de R$ 6.000,00), pago pelo Itaú e lançado em Pagamentos pendentes até a conciliação do extrato. A folha de outubro, enviada pelo escritório Tiriba Contabilidade na mesma planilha, desconta o adiantamento e deixa o líquido dela em R$ 2.573,39. Camila Rocha Duarte e Bruno Teixeira Lima entram na folha sem adiantamento.
Como os valores são calculados:
- Adiantamento de 40 % do salário: 6.000,00 x 40 % = 2.400,00, pago em 20/10/2026 pelo Itaú. Débito em 1.1.2.9.02 Adiantamentos a Empregados (ativo: a funcionária deve à empresa até o desconto) e crédito em 1.1.1.2.92 Pagamentos pendentes, a conta de pagamentos em trânsito do Itaú; quando o extrato chega, o débito de 2.400,00 do banco se concilia com ela, como os salários pagos.
- INSS pela tabela progressiva de 2026 (Portaria Interministerial MPS/MF 13/2026): 6.000,00 x 14% - 198,49 = 641,51. IRRF pela tabela mensal da Lei 15.191/2025 com a redução da Lei 15.270/2025: base 6.000,00 - 641,51 = 5.358,49; 5.358,49 x 27,5% - 908,73 = 564,85; redução de 978,62 - 0,133145 x 6.000,00 = 179,75; IRRF = 385,10, como o escritório apurou na folha. O adiantamento não muda o INSS, calculado sobre o salário da competência.
- Líquido de Maria: 6.000,00 - 641,51 - 385,10 - 2.400,00 de adiantamento = 2.573,39. Camila (3.200,00 - 272,60 = 2.927,40) e Bruno (4.200,00 - 392,60 = 3.807,40) não tiveram adiantamento; a redução da Lei 15.270/2025 zera o IRRF dos dois, de quem recebe até 5.000,00.
- Folha: débitos de salários 6.000,00 + 3.200,00 + 4.200,00 = 13.400,00. Créditos: INSS 641,51 + 272,60 + 392,60 = 1.306,71, IRRF 385,10, desconto do adiantamento 2.400,00 e salários a pagar 2.573,39 + 2.927,40 + 3.807,40 = 9.308,19; 1.306,71 + 385,10 + 2.400,00 + 9.308,19 = 13.400,00.
- Natureza das contas: Adiantamentos a Empregados é ativo (débito quando paga, crédito quando descontada); salários é despesa; INSS, IRRF e salários a pagar são passivo. O débito de 2.400,00 do dia 20 e o crédito de 2.400,00 da folha, do mesmo funcionário na mesma conta, se reconciliam e o saldo fica em 0,00.
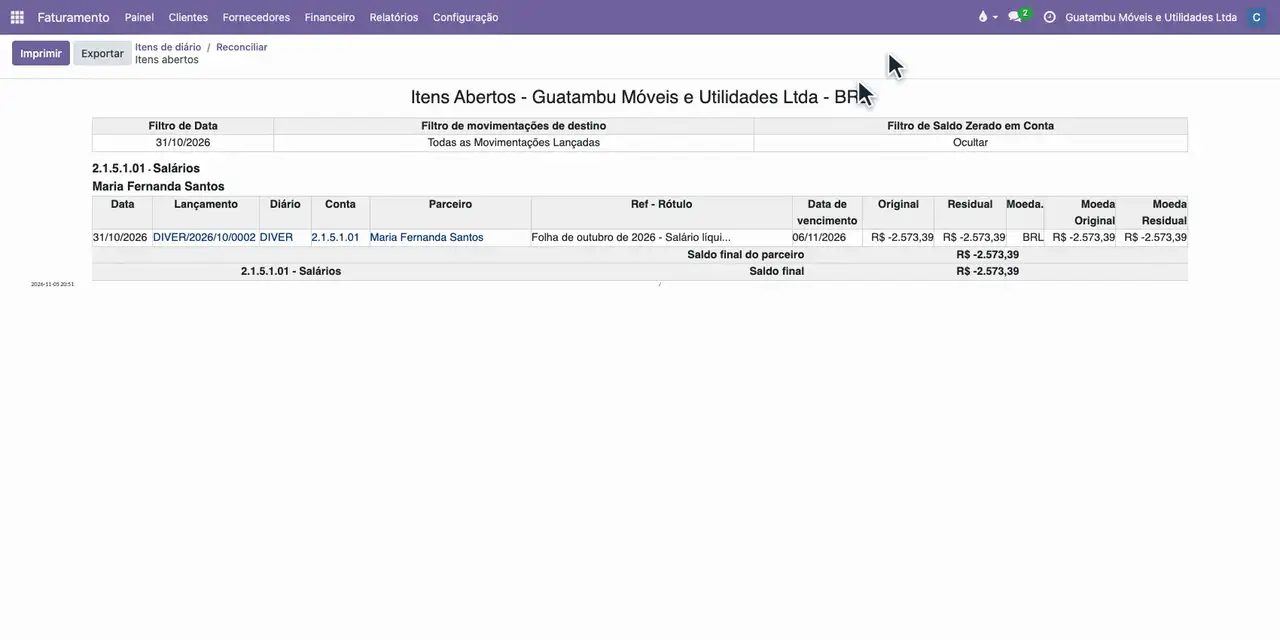
- Vencimento: o salário líquido de cada funcionário vence em 06/11/2026, a sexta-feira antes do quinto dia útil de novembro (sábado, 07/11, com o feriado de 02/11; CLT, art. 459, § 1º), como em Programar o pagamento dos salários e das guias da folha. A data vai na coluna Itens de diário/Data de vencimento da planilha, e é por ela que a ordem de pagamento encontra os salários a pagar.
Passo a passo
- Confira a planilha do escritório: o adiantamento do dia 20 e a folha de outubro com o desconto do adiantamento.
- Abra Financeiro, Lançamentos de diário, clique na engrenagem ao lado do título e escolha Importar registros.
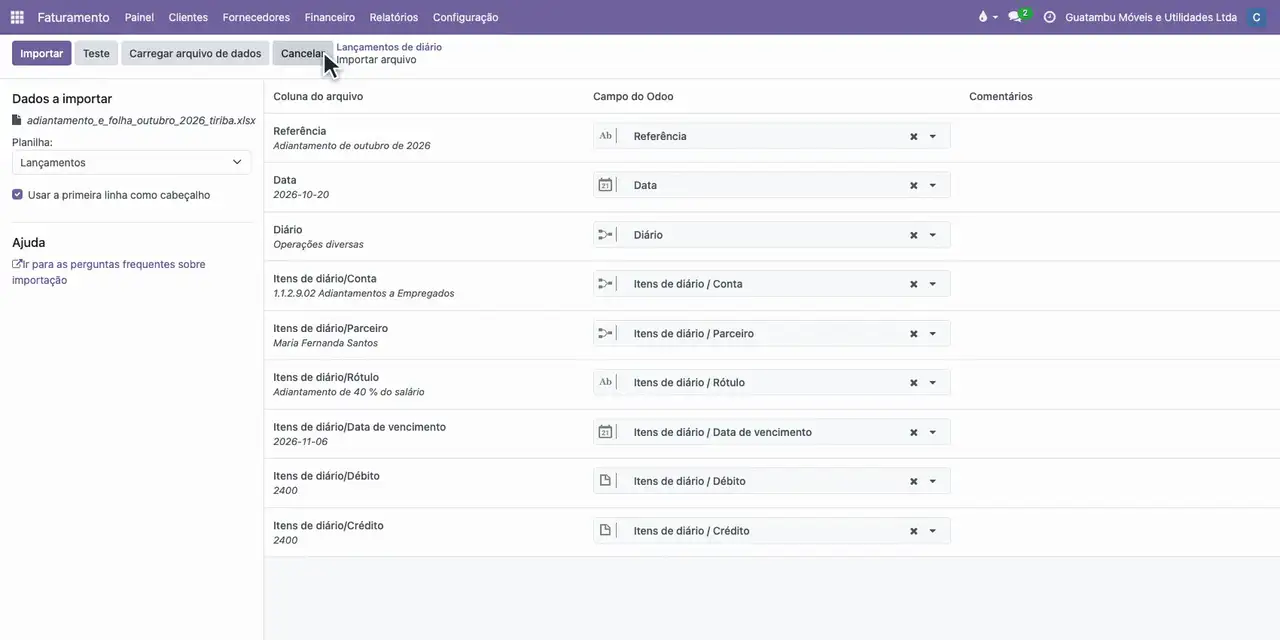
- Clique em Carregar arquivo de dados e escolha a planilha: o Odoo liga cada coluna ao seu campo.
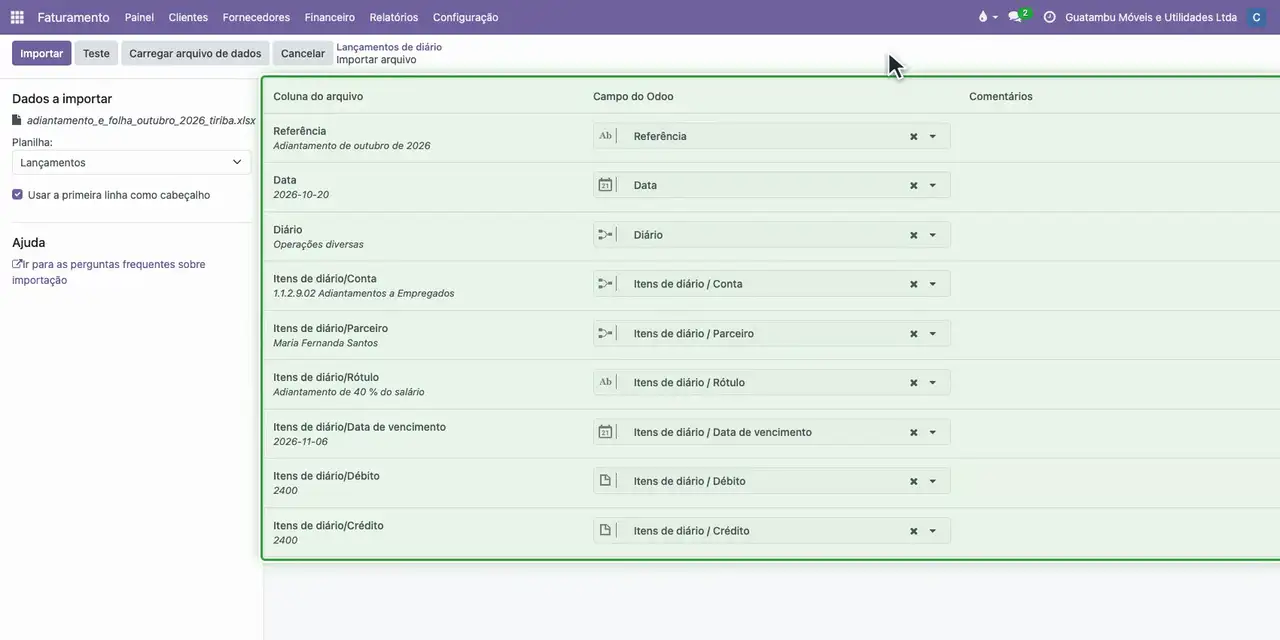
- Clique em Teste: Tudo parece válido.
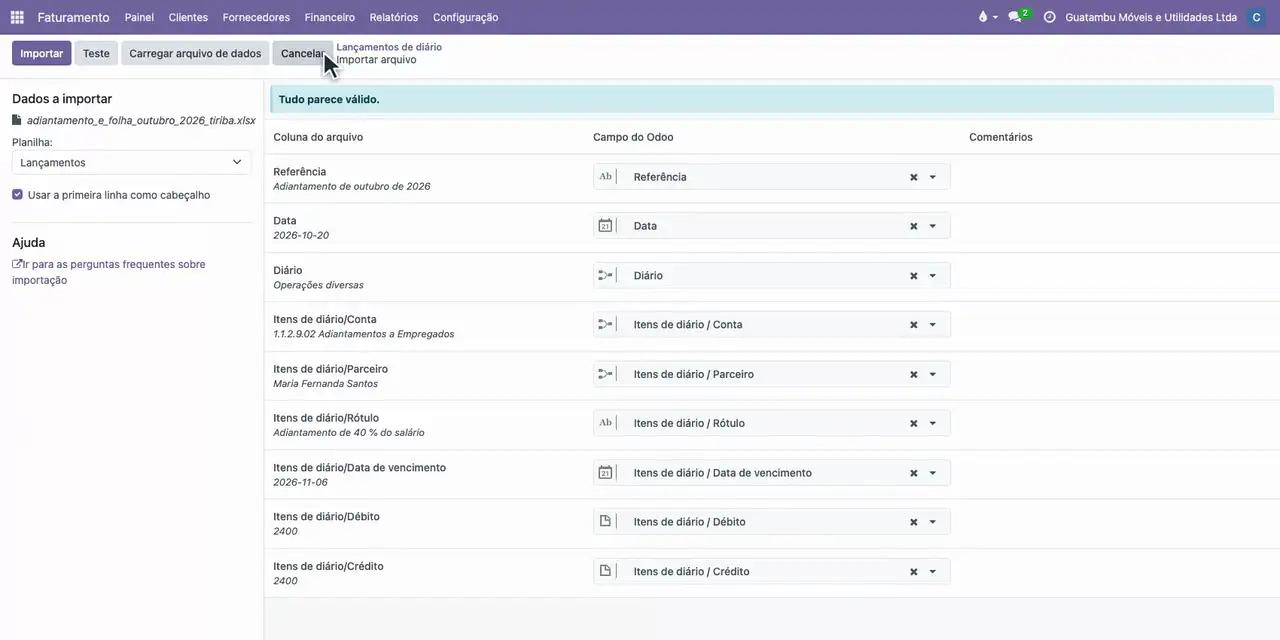
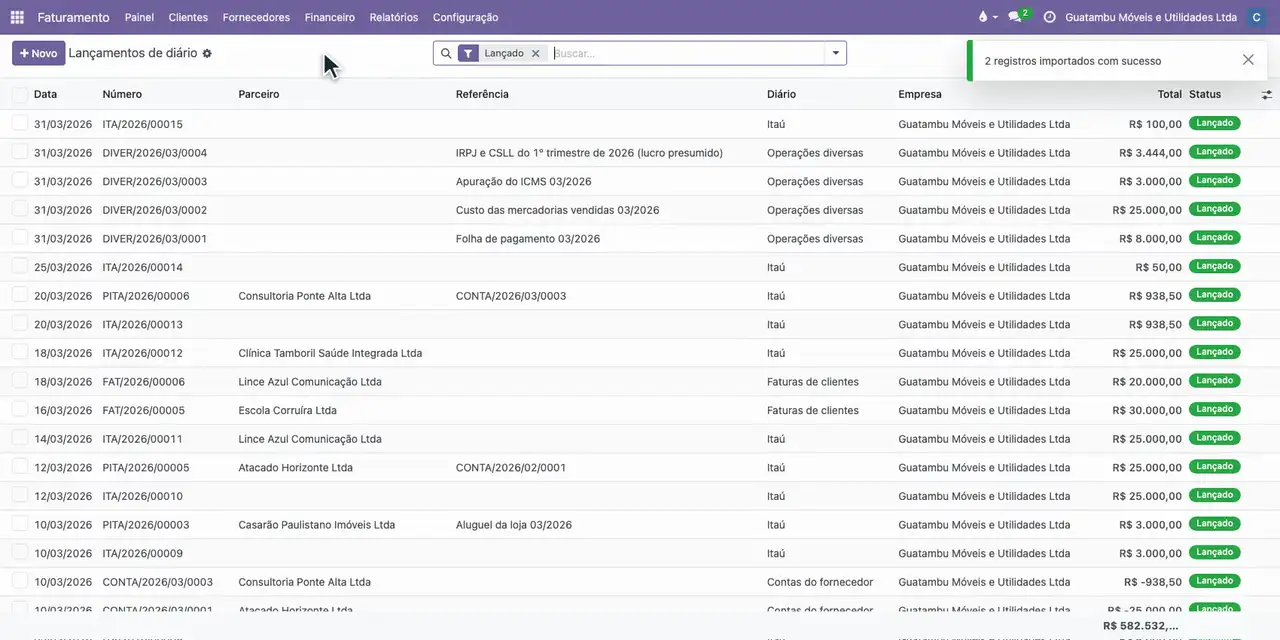
- Clique em Importar: o adiantamento e a folha entram em rascunho.
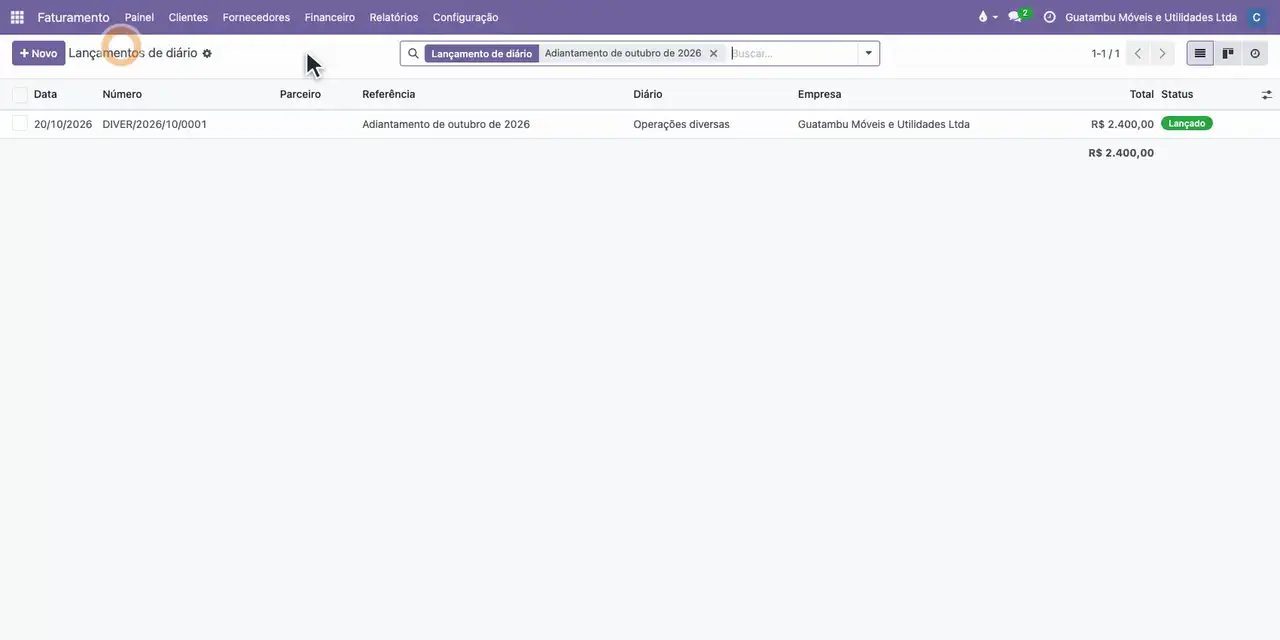
- Abra o adiantamento, confira o débito em Adiantamentos a Empregados com a Maria e clique em Lançar.
- Volte à lista, abra a folha, confira o desconto do adiantamento e o líquido de 2.573,39 e clique em Lançar.
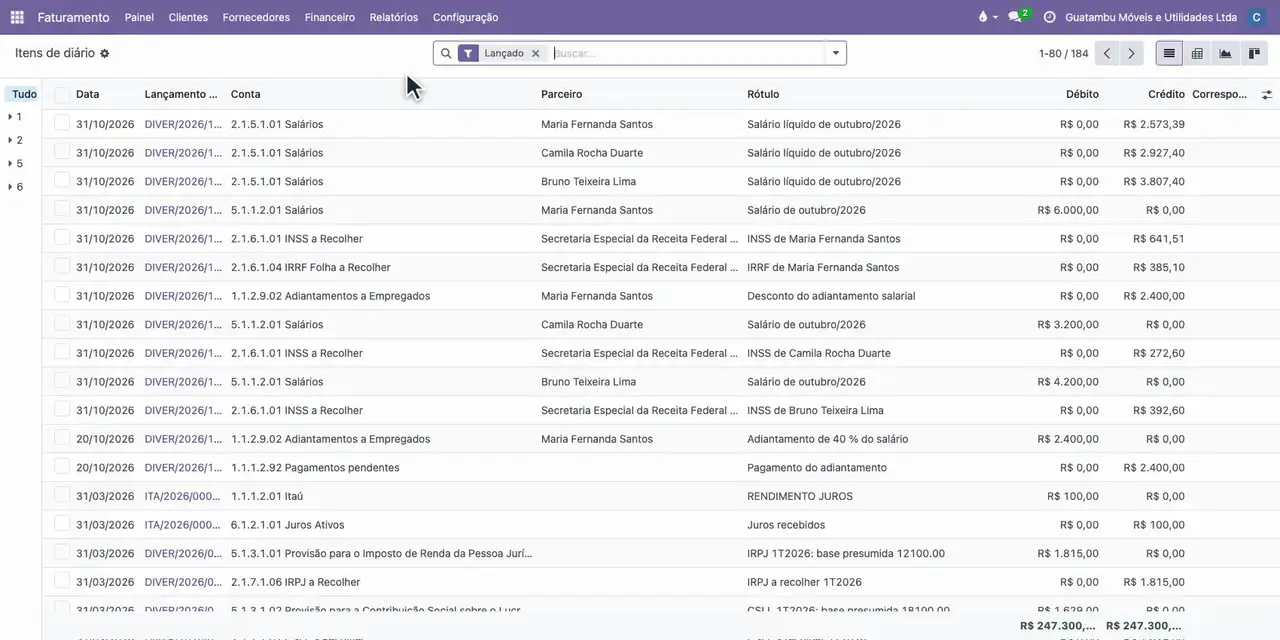
- Em Itens de diário, pesquise a conta Adiantamentos a Empregados, marque os dois itens e escolha Ações, Reconciliar.
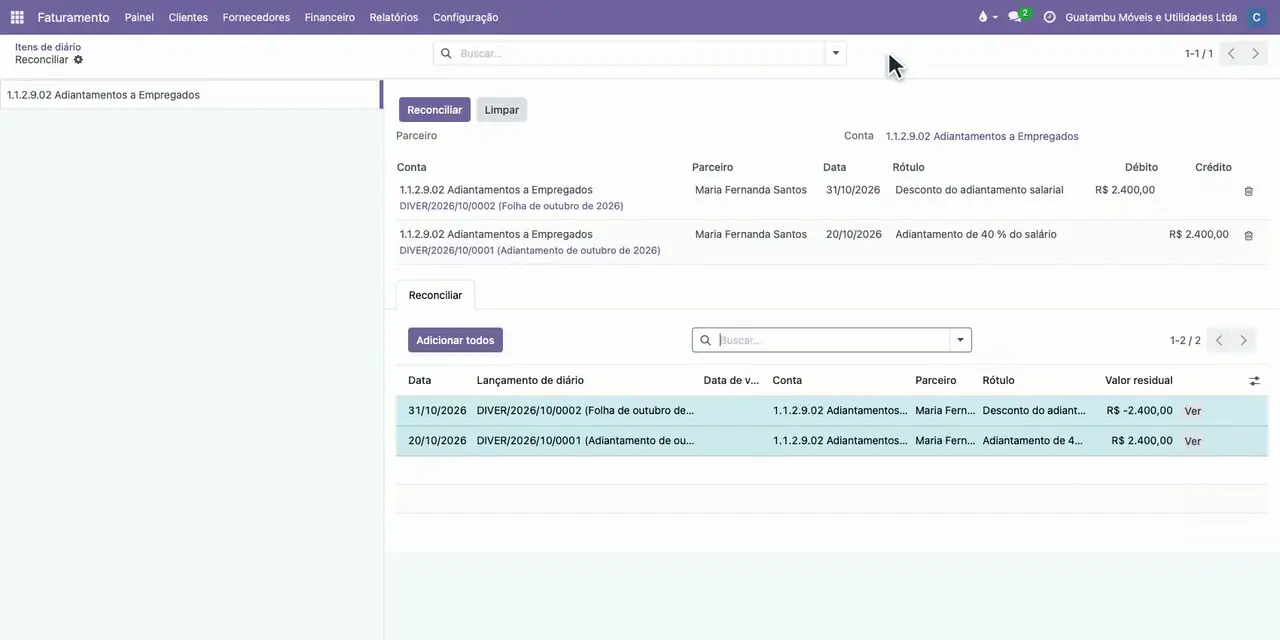
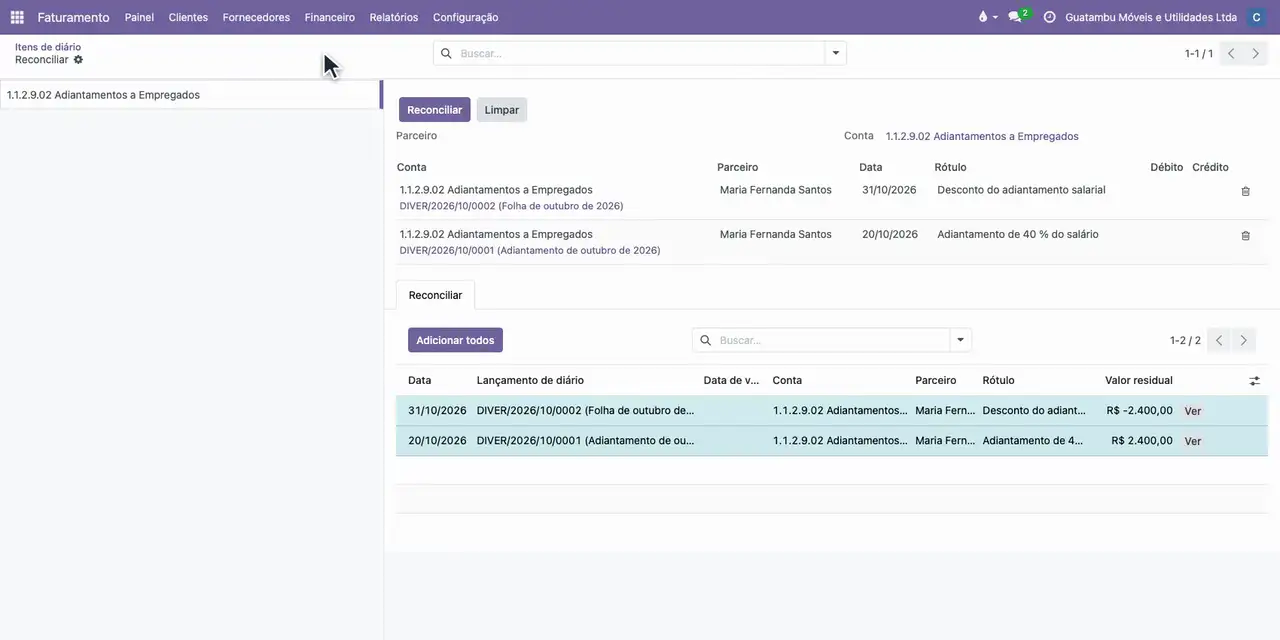
- Clique em Reconciliar: o adiantamento e o desconto se anulam e o saldo da conta fica em zero.
- Abra Itens abertos, informe 31/10/2026, a Maria e as duas contas e clique em Visualizar: só o salário fica em aberto.
Resultado esperado
Adiantamento de R$ 2.400,00 lançado em 20/10/2026 e compensado na folha de outubro: a conta Adiantamentos a Empregados fica reconciliada e zerada, e o líquido de Maria Fernanda Santos, de R$ 2.573,39, é o único item dela em aberto.
Se houver erro
- O Reconciliar não aceita os itens. Os itens marcados são de contas ou de funcionários diferentes. Pesquise pela conta Adiantamentos a Empregados e marque só o débito do adiantamento e o crédito do desconto do mesmo funcionário.
- O adiantamento continua em aberto depois da folha. A planilha da folha não trouxe o desconto do adiantamento, ou ele veio com outro funcionário. Confira na folha a linha de Adiantamentos a Empregados, com o funcionário e o valor do adiantamento, e corrija a planilha.
- O Teste aponta conta ou parceiro não encontrado. O código da conta ou o nome do funcionário na planilha é diferente do cadastrado no Odoo. Corrija na planilha a conta com o código e o nome do plano de contas e o funcionário com o nome do contato, e teste de novo.
Módulos usados
- Faturamento e contabilidade
- Relatórios contábeis (razão, balancete e vencidos)