
Emitir a NFS-e quando o tomador retém o IRRF
Quando o tomador retém tributos na fonte, a retenção é escolhida na linha da fatura, na aba do imposto, e o valor retido reduz o líquido a receber. O agenciamento de carga é comissão ou mediação paga a pessoa jurídica: o tomador retém o IRRF de 1,5%, que o Odoo chama de IRPJ RET. Nos serviços da lista do art. 30 da Lei 10.833/2003, como limpeza, manutenção e assessoria, o tomador retém também PIS, COFINS e CSLL, 4,65% no total, escolhidos nas abas de cada imposto. A nota sai pelo integrador com os valores retidos no XML e na impressão.
- Perfil: Faturista
- Área: NFS-e
- Odoo 18.0
Antes de começar
- Empresa e serviço configurados para o integrador (Configurar a empresa para emitir NFS-e de Guarulhos pelo integrador) e emissão do pedido à NFS-e (Emitir a NFS-e de um pedido de venda de serviço com ISS).
- Tomador pessoa jurídica que informou a retenção na fonte do IRRF.
- Imposto retido IRPJ RET 1,5% cadastrado na lista de impostos da localização.
- Vale no Brasil com configuração: o IRRF de 1,5% sobre comissões e corretagens pagas a pessoa jurídica (Lei 7.450/1985, art. 53; RIR/2018, art. 718, I) e a retenção de 4,65% de CSLL, COFINS e PIS nos serviços do art. 30 da Lei 10.833/2003.
Exemplo usado neste cenário
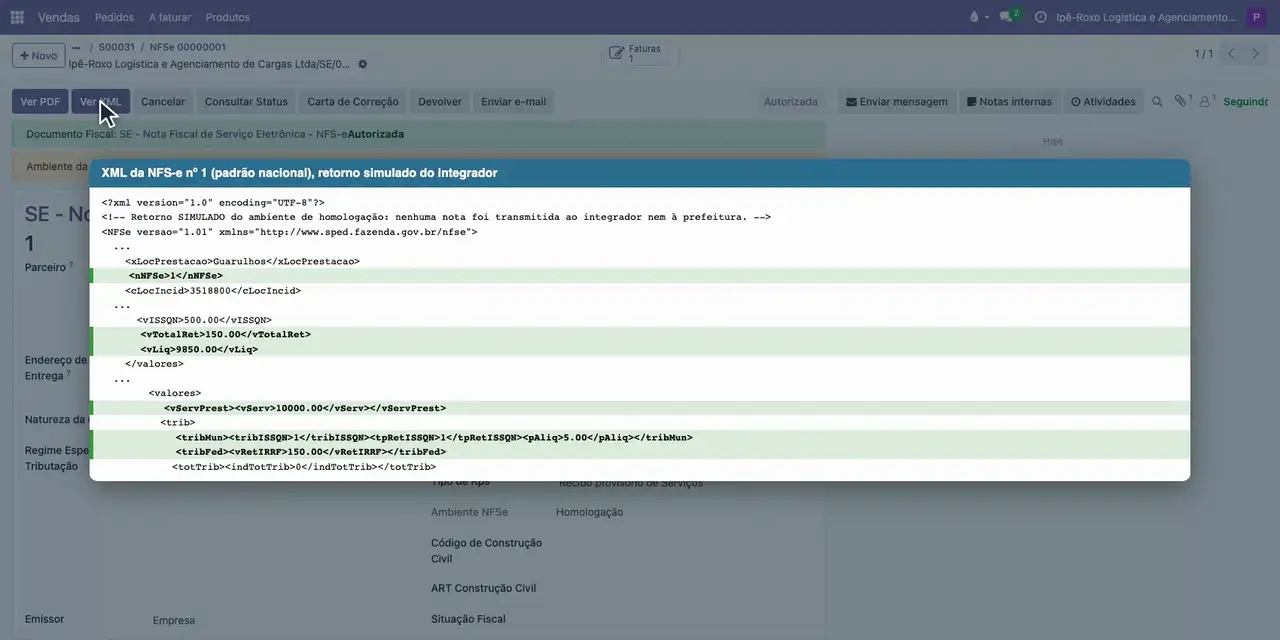
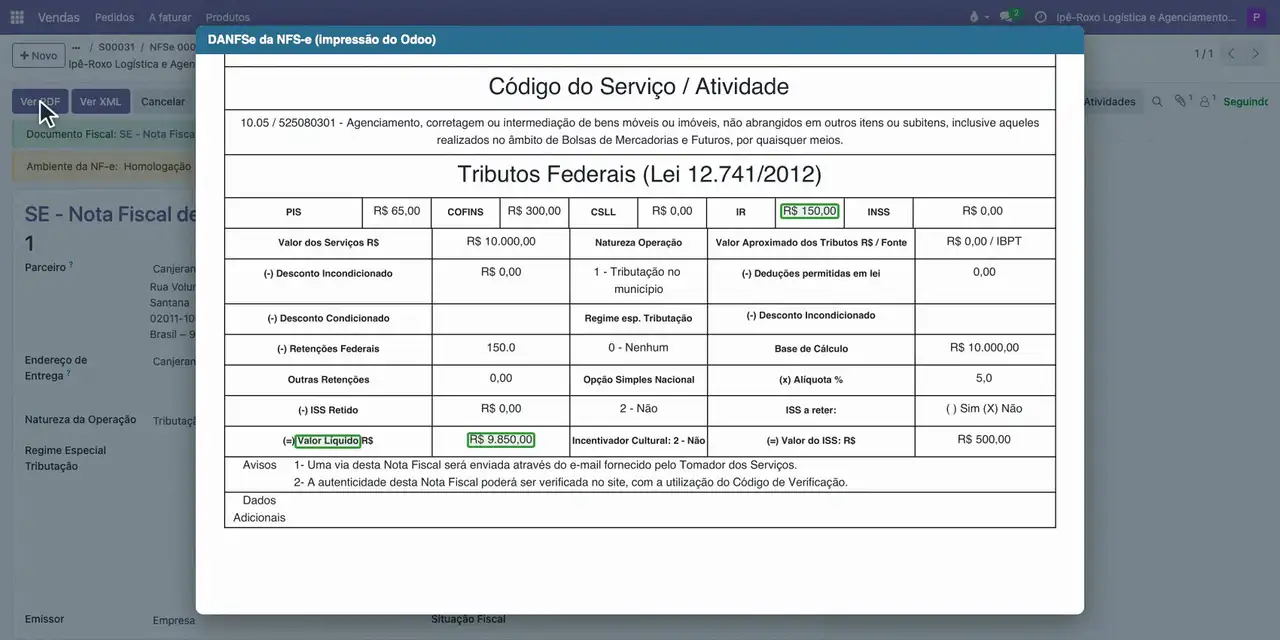
A Ipê-Roxo presta serviço de agenciamento de carga de 10.000,00 à Canjerana Móveis, de São Paulo. A Canjerana retém o IRRF de 1,5%, 150,00. O ISS de 500,00 não é retido e fica a recolher pela Ipê-Roxo ao município de Guarulhos: o valor líquido a receber é 9.850,00.
Como os valores são calculados:
- Valor do serviço: 1 x 10.000,00 = 10.000,00.
- ISS: 5% de 10.000,00 = 500,00, não retido, a recolher pelo prestador ao município de Guarulhos (LC 116/2003, art. 3º; Lei municipal 5.986/2003, item 10.05).
- No Odoo, o IRRF retido pelo tomador pessoa jurídica fica na aba IRPJ da linha, como IRPJ RET.
- IRRF retido: 1,5% de 10.000,00 = 150,00 (comissões e corretagens pagas a pessoa jurídica: Lei 7.450/1985, art. 53; RIR/2018, art. 718, I).
- Valor líquido a receber: 10.000,00 - 150,00 = 9.850,00.
- Num serviço da lista do art. 30 da Lei 10.833/2003, o tomador retém também 4,65%: PIS 0,65% = 65,00, COFINS 3% = 300,00 e CSLL 1% = 100,00; o líquido passa a 9.385,00. O agenciamento de carga entra só no IRRF.
Passo a passo
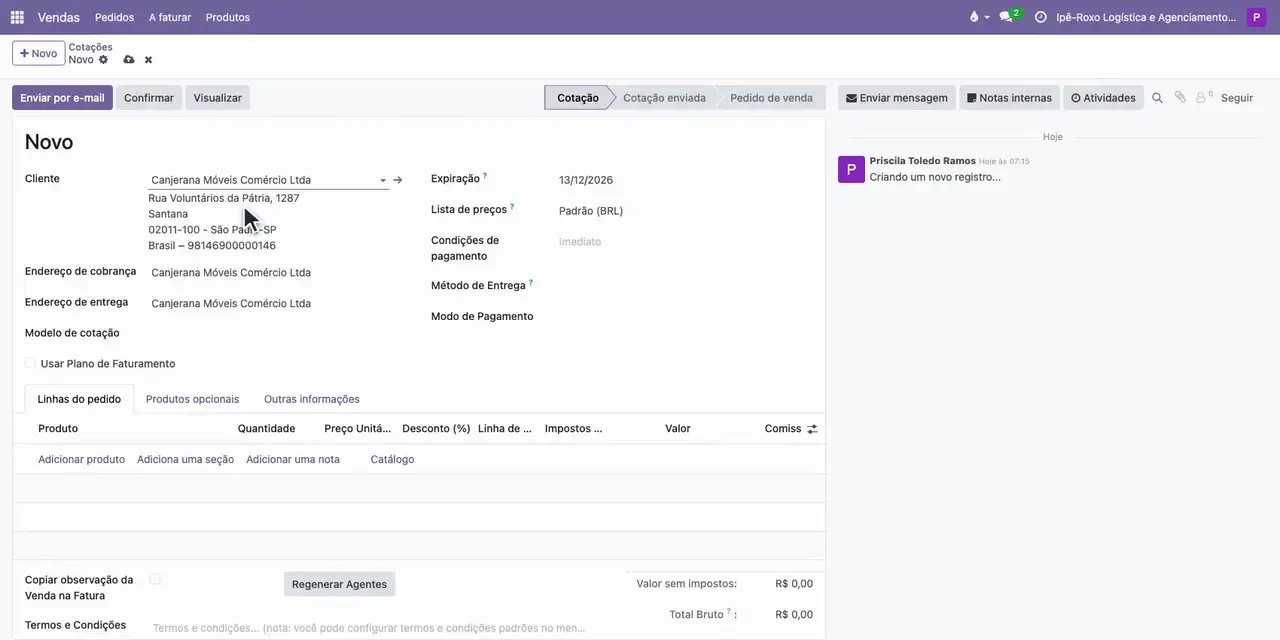
- Em Vendas, abra Pedidos, Cotações, clique em Novo e escolha o cliente Canjerana Móveis.
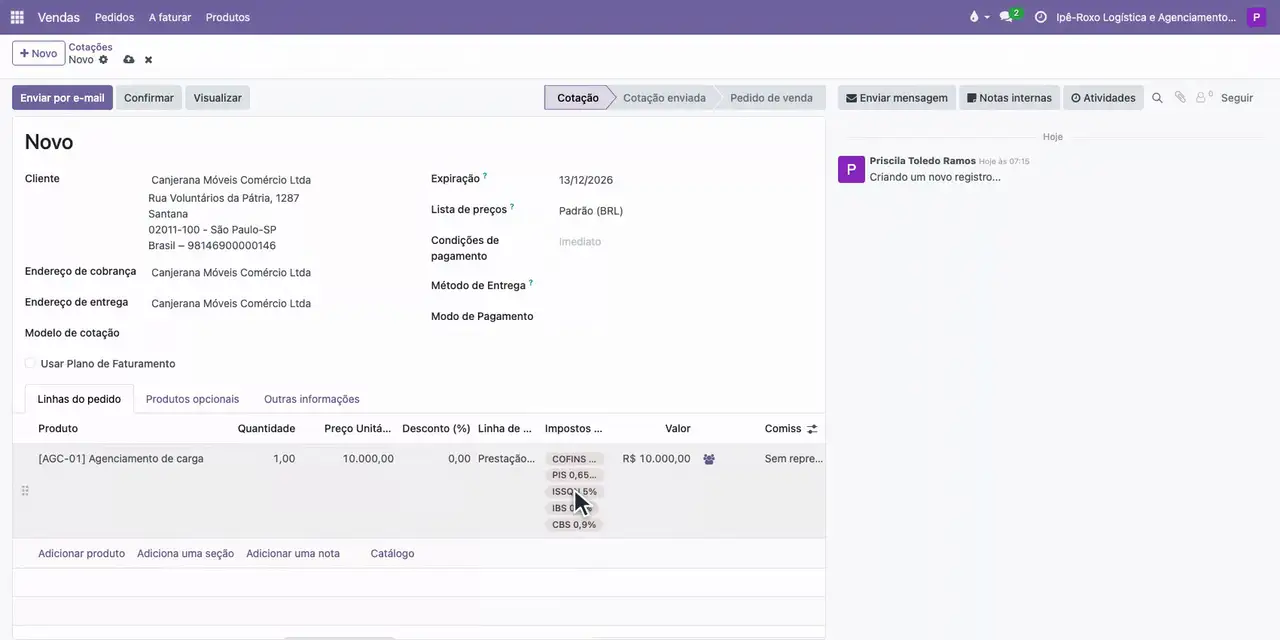
- Adicione o Agenciamento de carga, 1 serviço de 10.000,00, e confira o ISSQN de 5% nos impostos.
- Clique em Confirmar, em Criar fatura e em Criar Rascunho.
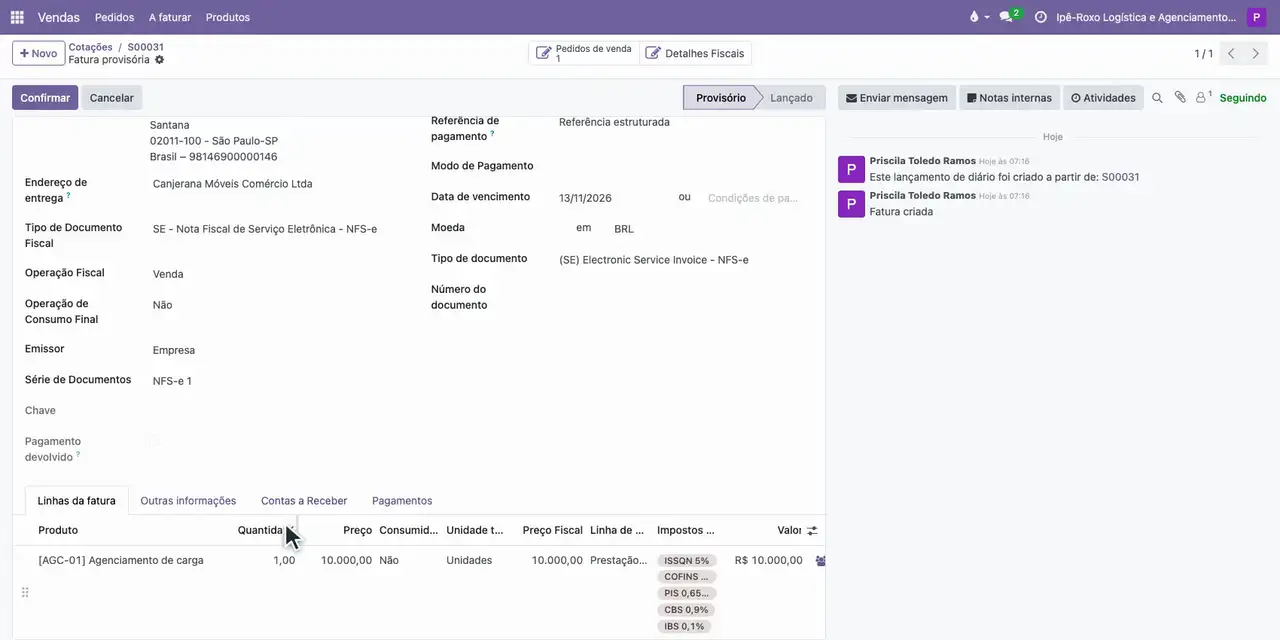
- Abra a linha da fatura e, na aba IRPJ, escolha o imposto retido IRPJ RET 1,5%.
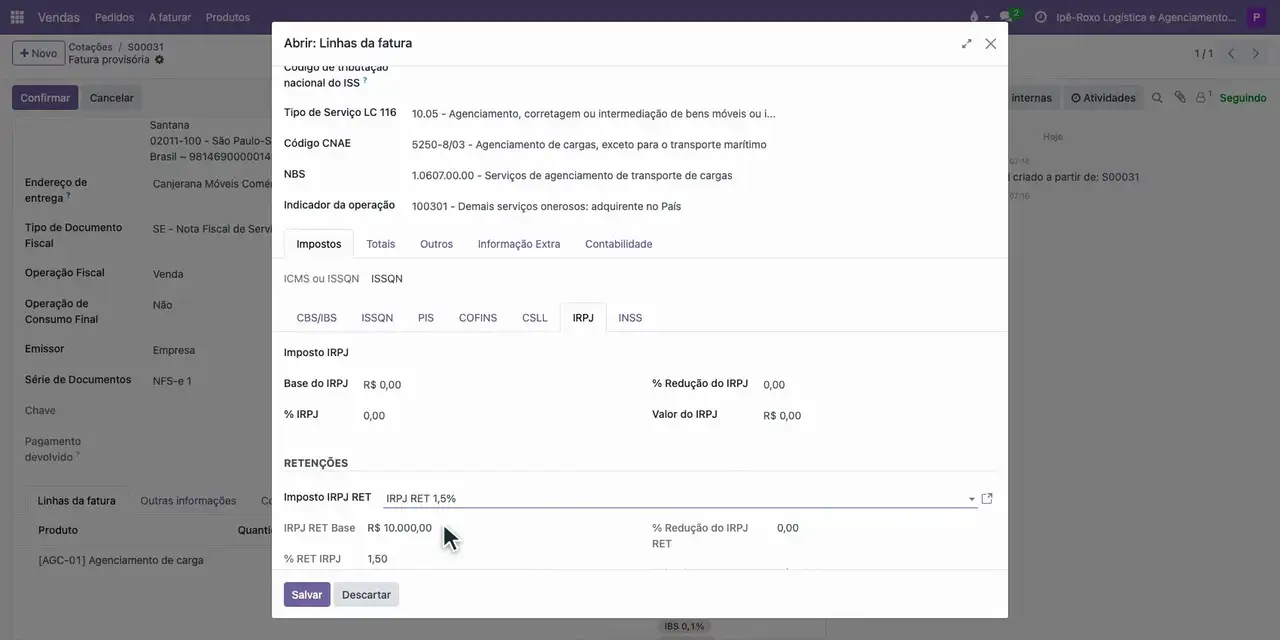
- Clique em Salvar na janela da linha, salve a fatura e confira o total retido de 150,00.
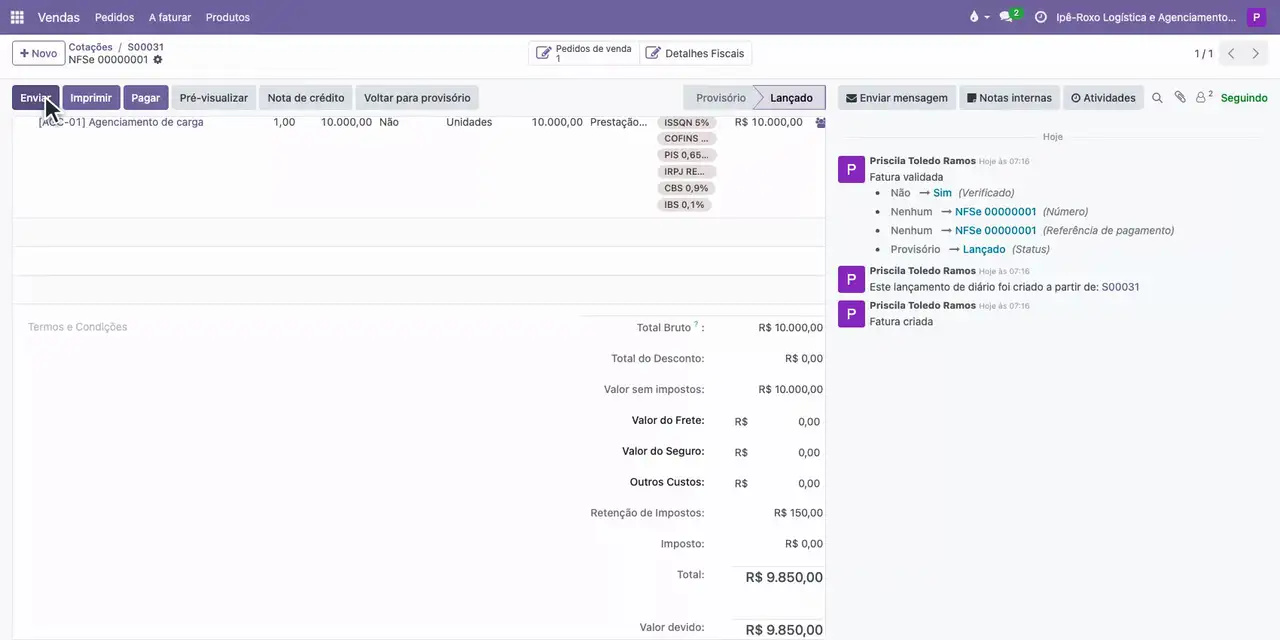
- Clique em Confirmar e em Detalhes Fiscais.
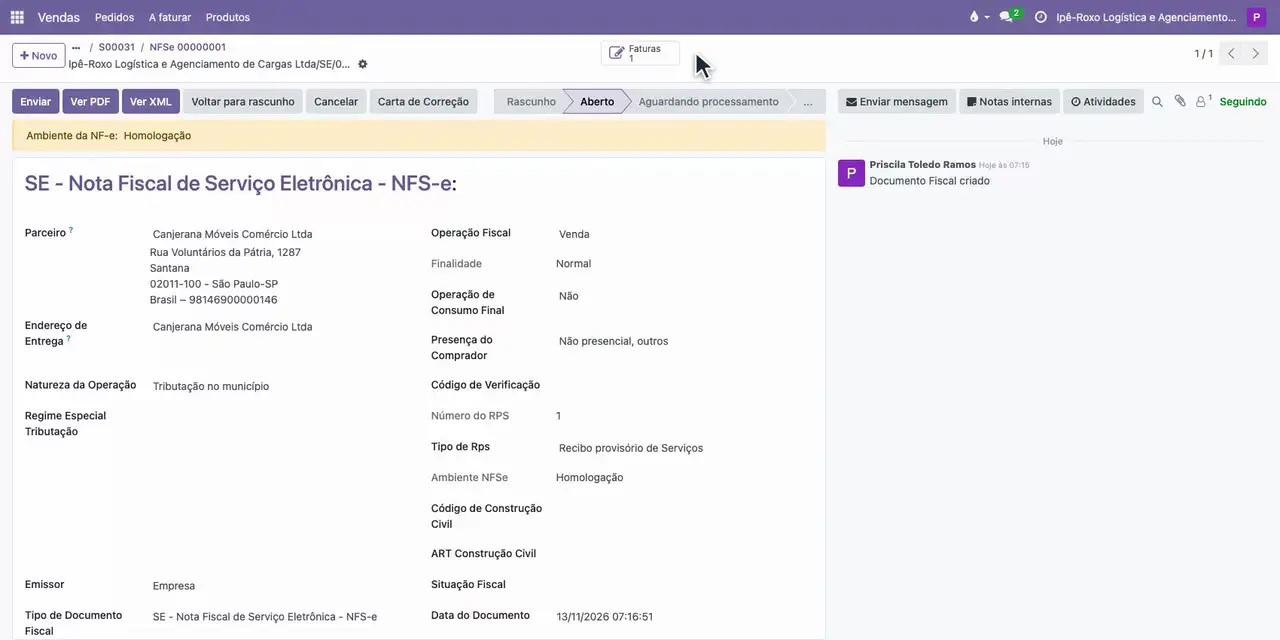
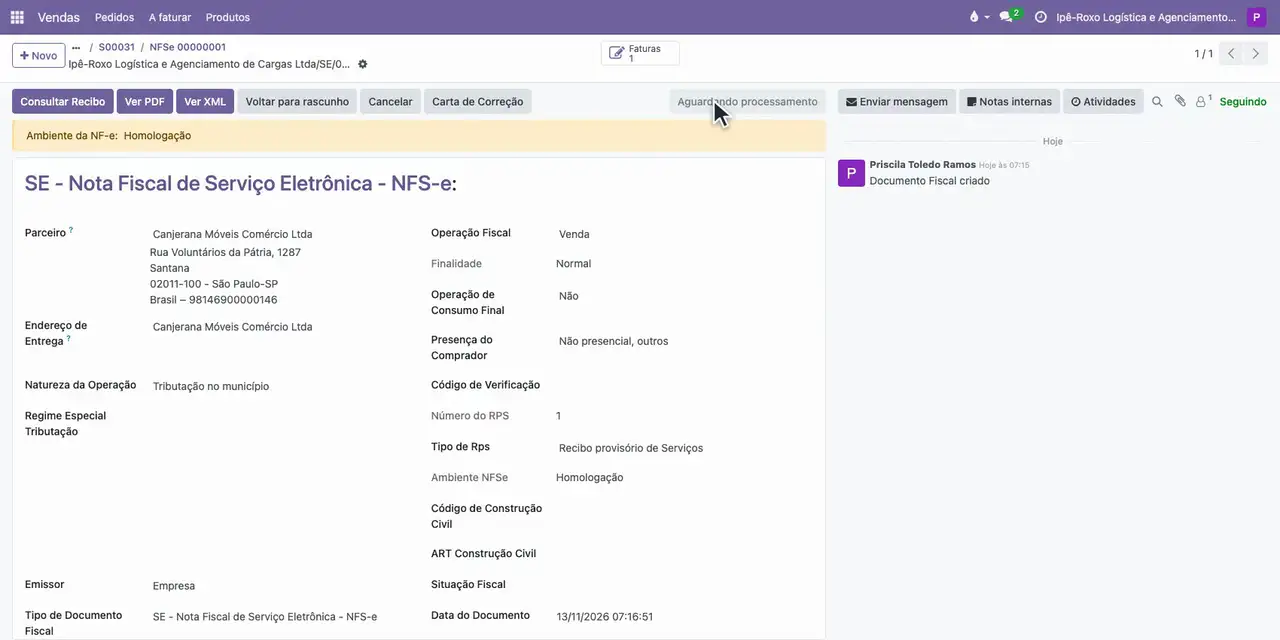
- Clique em Enviar e veja a situação Aguardando processamento.
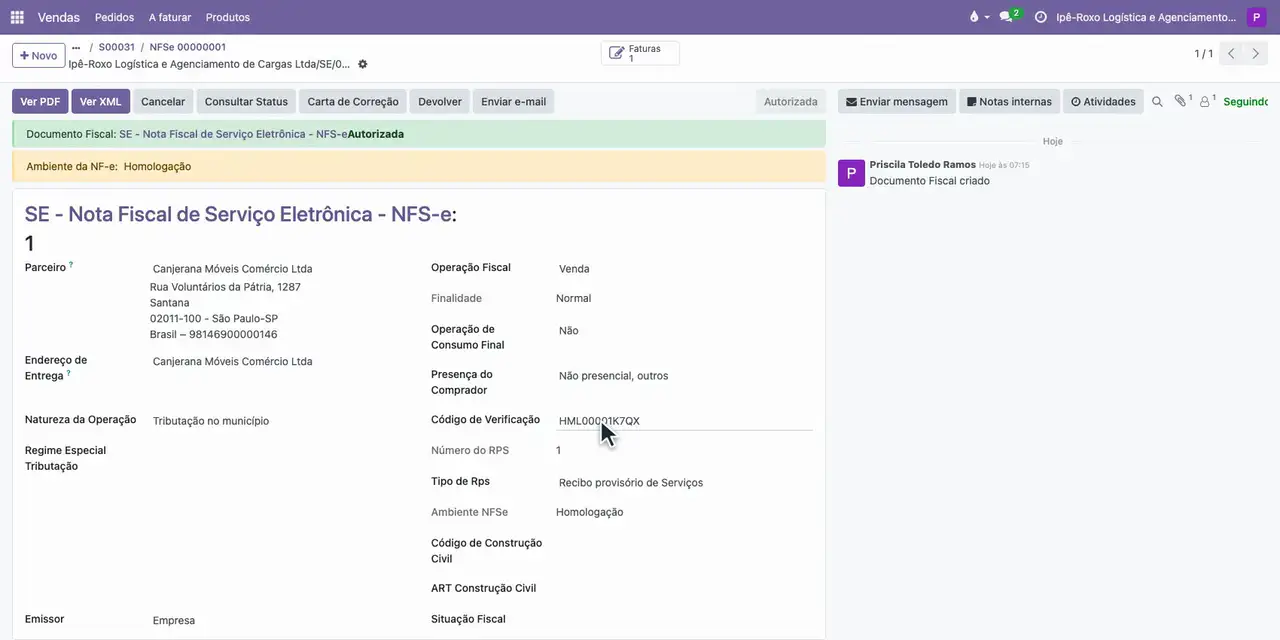
- Em Ações, abra Situação do documento e clique em Consultar situação: a nota fica Autorizada.
- Clique em Ver XML e confira o valor do serviço, o IR retido de 150,00 e o líquido de 9.850,00.
- Clique em Ver PDF e confira o IR retido e o valor líquido na impressão da nota.
Resultado esperado
NFS-e nº 1 autorizada para 10.000,00, com IRRF retido de 150,00, ISS de 500,00 a recolher e líquido a receber de 9.850,00, com XML e impressão do Odoo.
Se houver erro
- O total retido aparece zerado depois de salvar a fatura. A linha foi salva sem o imposto retido. Abra a linha de novo, escolha o imposto retido na aba do imposto e salve a fatura.
- A nota volta Rejeitada. Dado do prestador, tomador ou retenção divergente do cadastro do município. Leia o motivo no aviso vermelho da nota, corrija o dado e envie de novo.