Emitir NFS-e com retenções
Emite a NFS-e de um serviço de manutenção de móveis em que o tomador pessoa jurídica retém na fonte as contribuições federais: PIS, COFINS e CSLL. Cada retenção é escolhida na linha, na aba do imposto, e o valor retido reduz o líquido a receber. A DPS leva os valores retidos.
- Perfil: Faturista
- Área: NFS-e
- Odoo 18.0
Antes de começar
- Empresa configurada com inscrição municipal e provedor, como em Configurar prestador e provedor.
- Emissão básica de NFS-e conhecida, como em Emitir NFS-e Nacional.
- Tomador pessoa jurídica de direito privado, que paga serviço sujeito à retenção das contribuições (Lei 10.833/2003, art. 30).
- Serviço com o item da lista LC 116 e o código de tributação nacional, como em Cadastrar serviço.
- Vale no Brasil com configuração: as retenções são escolhidas na linha, conforme o serviço e o tomador.
Exemplo usado neste cenário
A Guatambu Montagem e Serviços faz a manutenção dos móveis da Escola Corruíra, 10 visitas a 800,00. A escola retém PIS, COFINS e CSLL na fonte. O serviço é do item 14.01 da LC 116/2003 (manutenção e conservação de objetos).
Como os valores são calculados:
- Valor dos serviços: 10 x 800,00 = 8.000,00.
- PIS retido: 0,65% x 8.000,00 = 52,00; COFINS retida: 3% x 8.000,00 = 240,00; CSLL retida: 1% x 8.000,00 = 80,00. Total de 4,65% (Lei 10.833/2003, arts. 30 e 31; IN SRF 459/2004, art. 1º, § 2º, II, que inclui a manutenção de bens móveis).
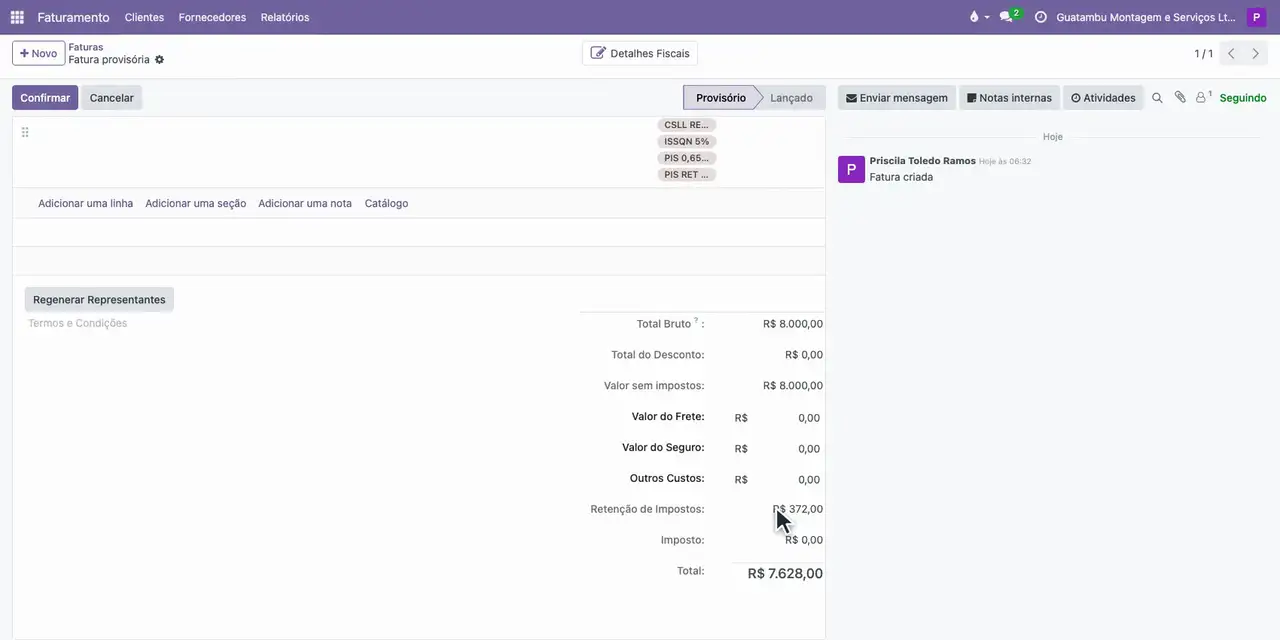
- Total retido: 52,00 + 240,00 + 80,00 = 372,00.
- Líquido a receber: 8.000,00 - 372,00 = 7.628,00.
- Sem ISS retido: o subitem 14.01 não está entre os serviços em que a LC 116/2003, art. 6º, § 2º, II, nem a Lei municipal 13.701/2003, art. 9º, II, atribuem a retenção ao tomador; o ISS é recolhido pelo prestador. Sem IRRF, porque a manutenção não está no art. 714 do RIR/2018, e sem INSS, porque não há cessão de mão de obra (Lei 8.212/1991, art. 31).
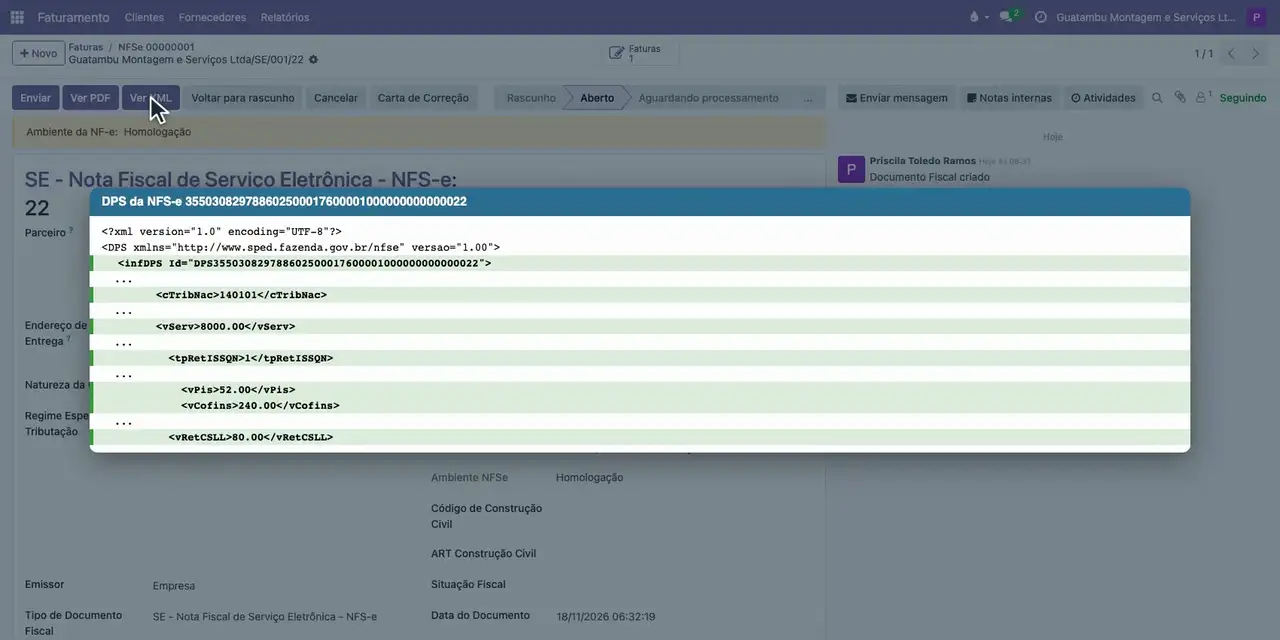
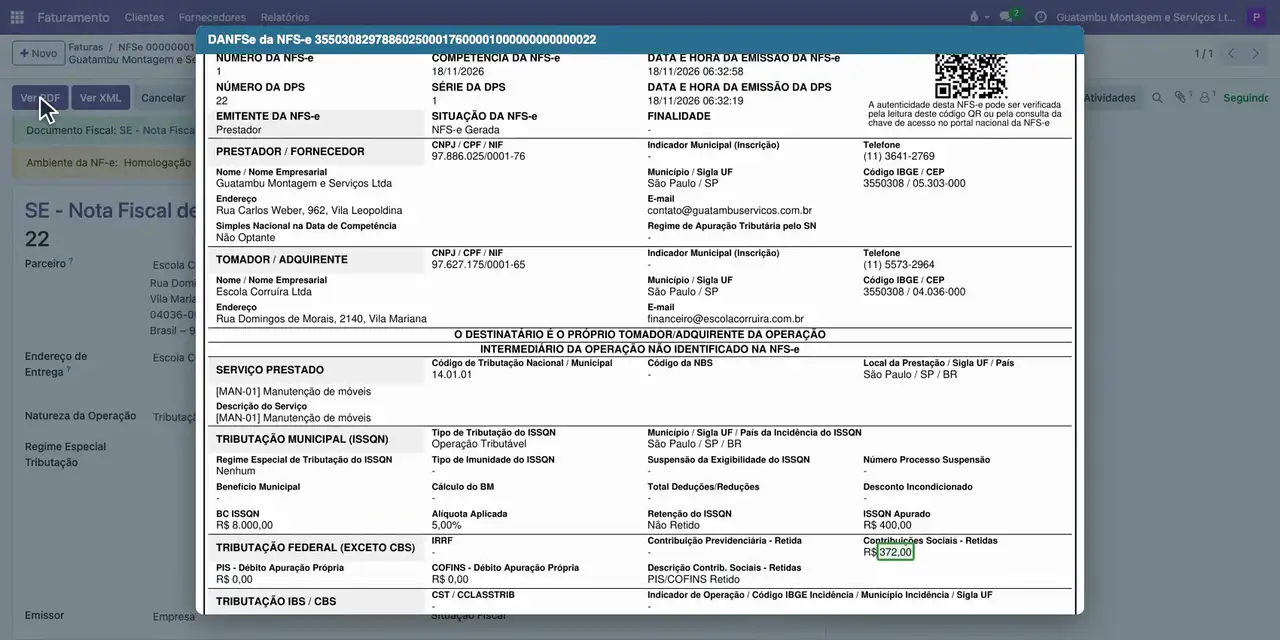
- Na DPS, vServ leva o valor dos serviços de 8.000,00 e cTribNac leva o código 140101; o DANFSe traz as contribuições sociais retidas de 372,00 e o ISS de 400,00, não retido.
Passo a passo
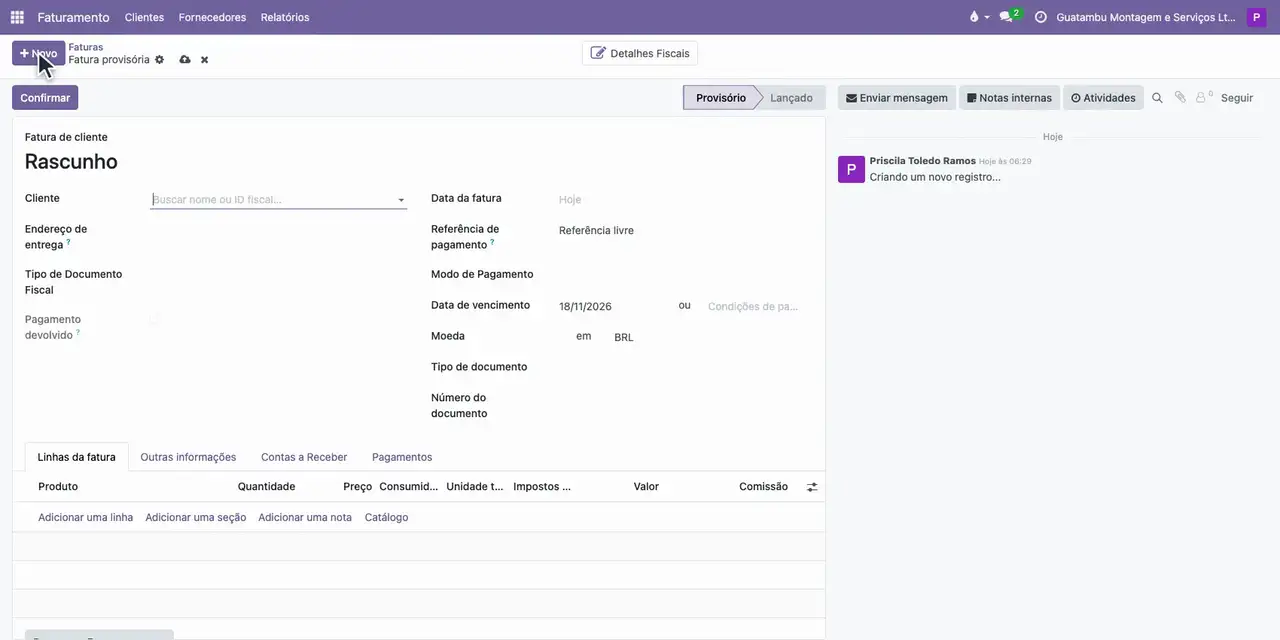
- No Faturamento, abra Clientes, Faturas, e clique em Novo.
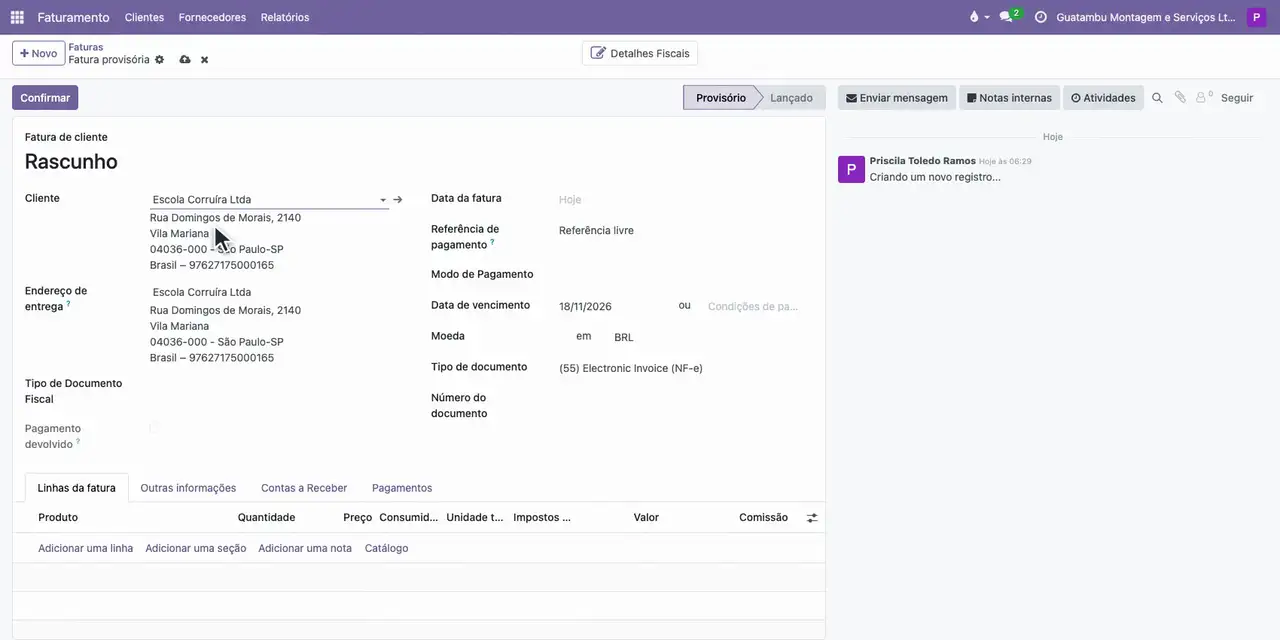
- No campo Cliente, escolha a Escola Corruíra.
- Em Tipo de Documento Fiscal, escolha SE - Nota Fiscal de Serviço Eletrônica - NFS-e e, em Operação Fiscal, Venda.
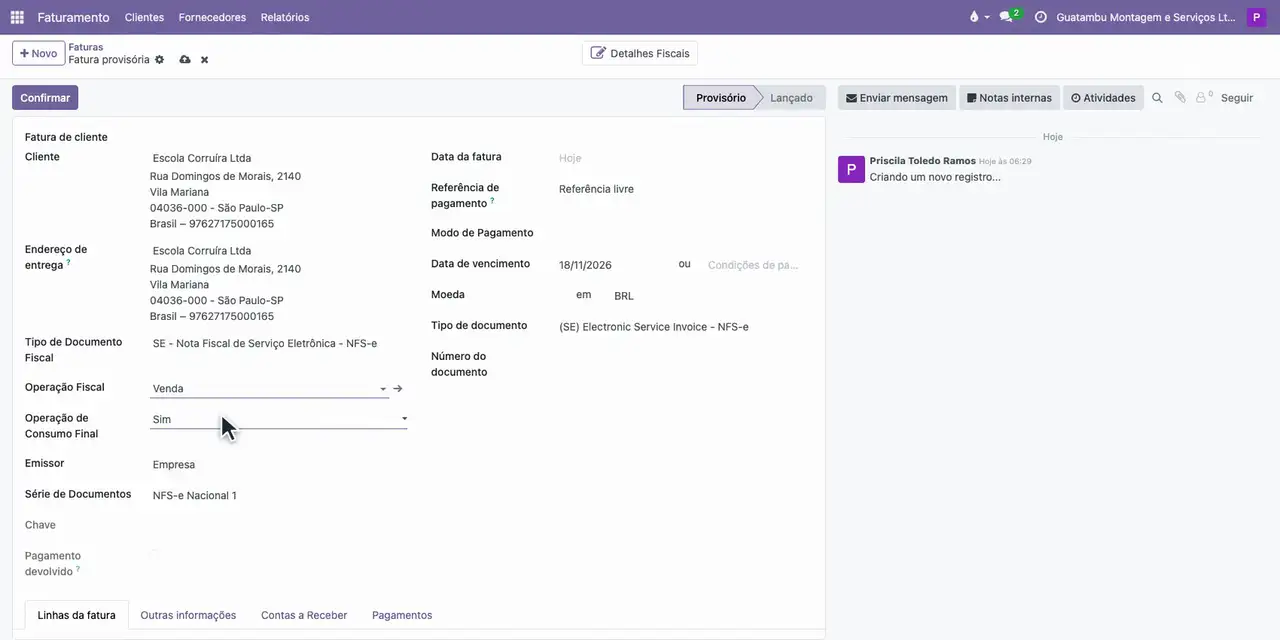
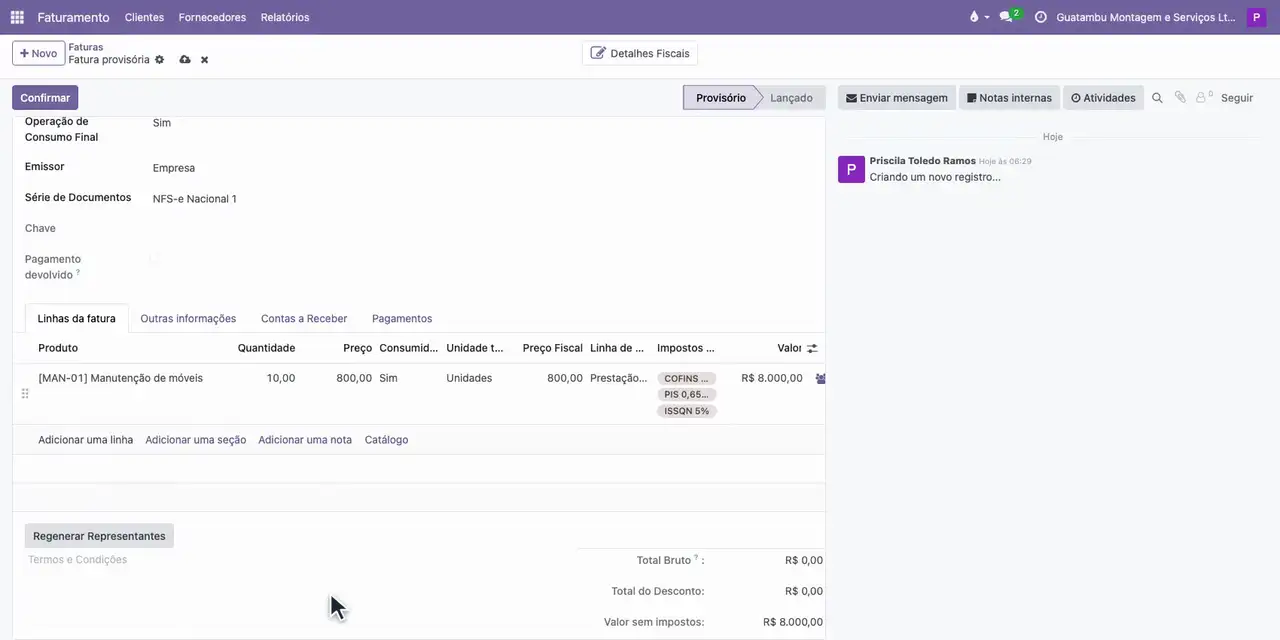
- Adicione a linha com a Manutenção de móveis: 10 serviços a 800,00.
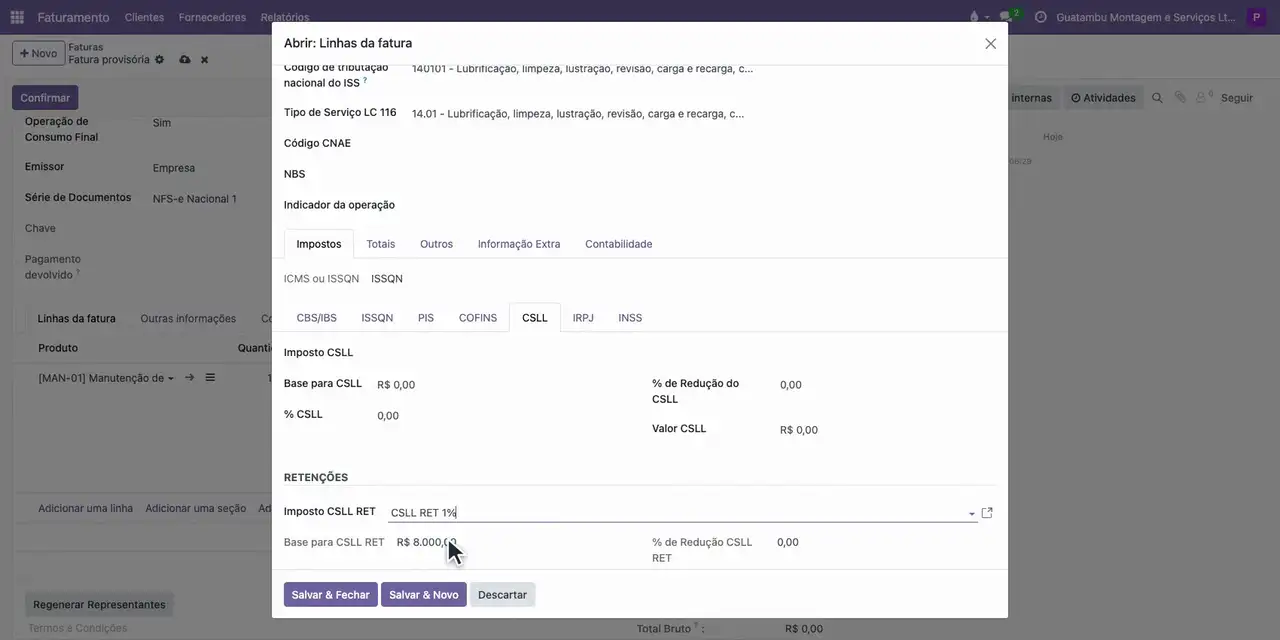
- Abra a linha e, nas abas PIS, COFINS e CSLL, escolha PIS RET 0,65%, COFINS RET 3% e CSLL RET 1%.
- Clique em Salvar & Fechar, salve a fatura e confira o total retido de 372,00.
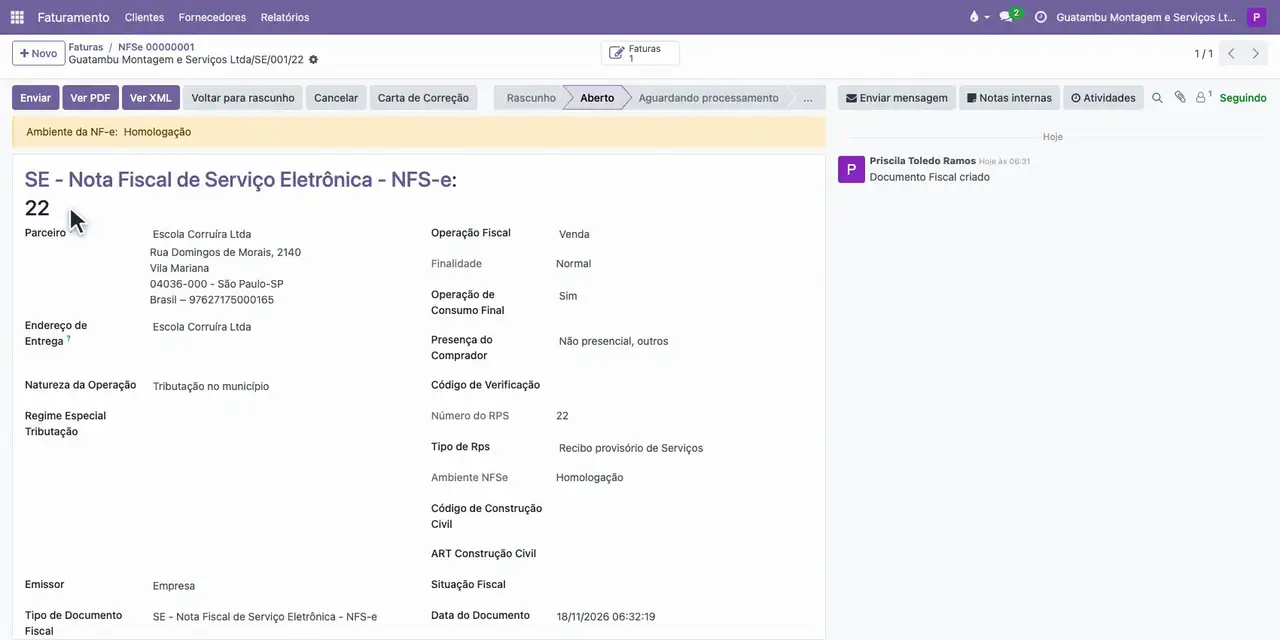
- Clique em Confirmar e, em seguida, em Detalhes Fiscais: a NFS-e nº 22 está pronta para enviar.
- Clique em Ver XML: a DPS traz o código 140101, o valor de 8.000,00, o ISS não retido e as retenções de PIS, COFINS e CSLL.
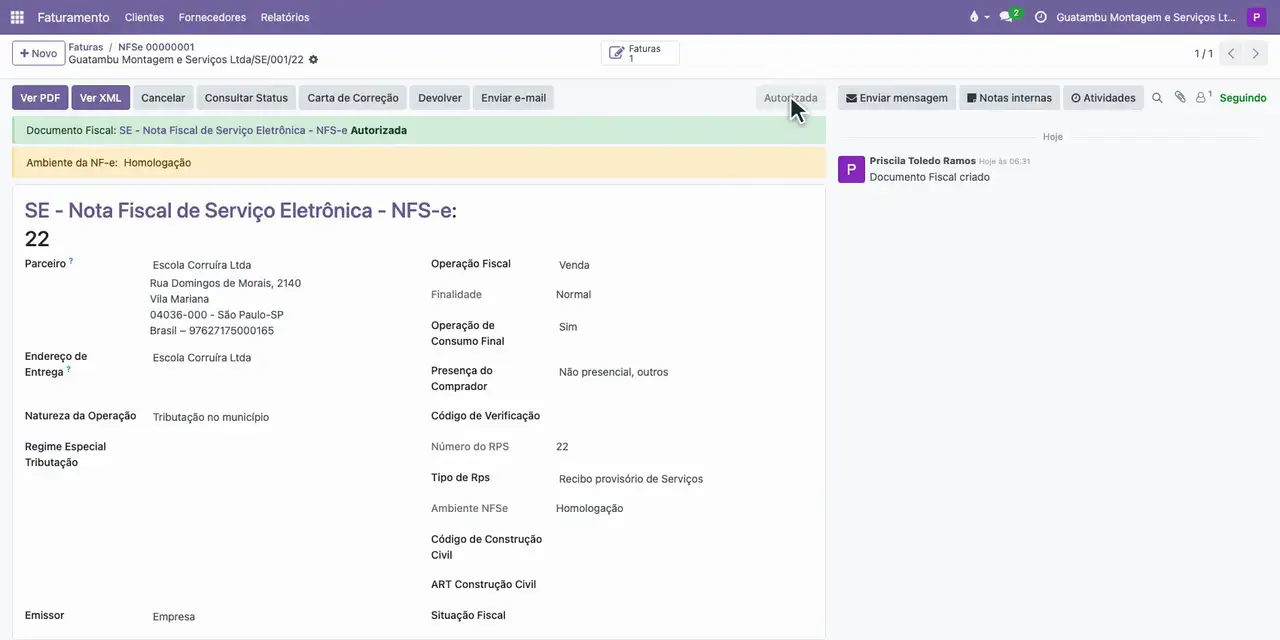
- Clique em Enviar: a NFS-e passa a Autorizada.
- Clique em Ver PDF: o DANFSe traz as contribuições sociais retidas de 372,00 e o ISS de 400,00, não retido.
Resultado esperado
Fatura com as três retenções federais na linha, somando 372,00, e líquido a receber de 7.628,00. A NFS-e nº 22 está Autorizada, com a DPS e o DANFSe conferidos.
Se houver erro
- A opção de retenção desejada não aparece na aba do imposto. O imposto retido com o percentual pedido não está cadastrado. Peça ao fiscal para cadastrar o imposto em Fiscal, Impostos.
- O total retido aparece zerado depois de salvar a linha. A linha foi salva sem o imposto retido ou a base ficou em branco. Abra a linha de novo, escolha o imposto retido e confira a base na própria aba.