Emitir NFS-e com ISS devido no local da obra
Emite a NFS-e de um serviço de instalação em obra (item 7.02), cujo ISS é devido no município em que a obra é executada (LC 116/2003, art. 3º, III). O faturista informa a cidade do ISSQN, a alíquota daquele município e a retenção do ISS pelo tomador pessoa jurídica, e marca a natureza da operação.
- Perfil: Faturista
- Área: NFS-e
- Odoo 16.0
Etapa 4 de 5 do processo NFS-e
Antes de começar
- Empresa configurada com inscrição municipal e provedor, como em Configurar prestador e provedor.
- Emissão básica de NFS-e conhecida, como em Emitir NFS-e Nacional.
- Alíquota de ISS do município da obra, conforme a legislação municipal (Itajubá: 2% para o item 7, Lei Complementar 16/2003, Anexo I).
- Serviço de obra com o item 7.02 e o código de tributação nacional, como em Cadastrar serviço.
Exemplo usado neste cenário
A Guatambu Montagem e Serviços instala os móveis planejados da obra da Candeia Arquitetura e Interiores em Itajubá (MG), faturada em 10 medições de 800,00. É o item 7.02 da LC 116/2003, cujo ISS é devido no município da obra. A Candeia é pessoa jurídica e, pela lei de Itajubá, é a responsável pela retenção do ISS (Lei Complementar 16/2003, art. 32, VI).
Como os valores são calculados:
- Valor dos serviços: 10 x 800,00 = 8.000,00.
- Local de incidência: em regra o ISS é devido no município do estabelecimento do prestador (LC 116/2003, art. 3º, caput); a execução de obra do subitem 7.02 é exceção, e o ISS é devido no local da execução (art. 3º, III).
- ISS no local da obra: 2% x 8.000,00 = 160,00 (Lei Complementar 16/2003 de Itajubá, Anexo I, observação a: alíquota de 2% para os itens 1, 2, 7, 8 e outros).
- ISS retido pelo tomador: a pessoa jurídica que contrata o subitem 7.02 é responsável pelo ISS (LC 116/2003, art. 6º, § 2º, II; Lei Complementar 16/2003 de Itajubá, art. 32, VI). Retenção de 160,00; líquido a receber de 8.000,00 - 160,00 = 7.840,00.
- Sem INSS retido: a instalação é feita pela equipe da Guatambu com o móvel que ela fornece, sem colocar mão de obra à disposição do contratante nem empreitar obra de construção civil (Lei 8.212/1991, art. 31, caput e § 3º).
- PIS cumulativo: 0,65% x 8.000,00 = 52,00; COFINS cumulativa: 3% x 8.000,00 = 240,00 (Lei 9.718/1998).
- O valor da nota é 8.000,00; PIS e COFINS cumulativos são devidos pelo prestador e não somam ao total.
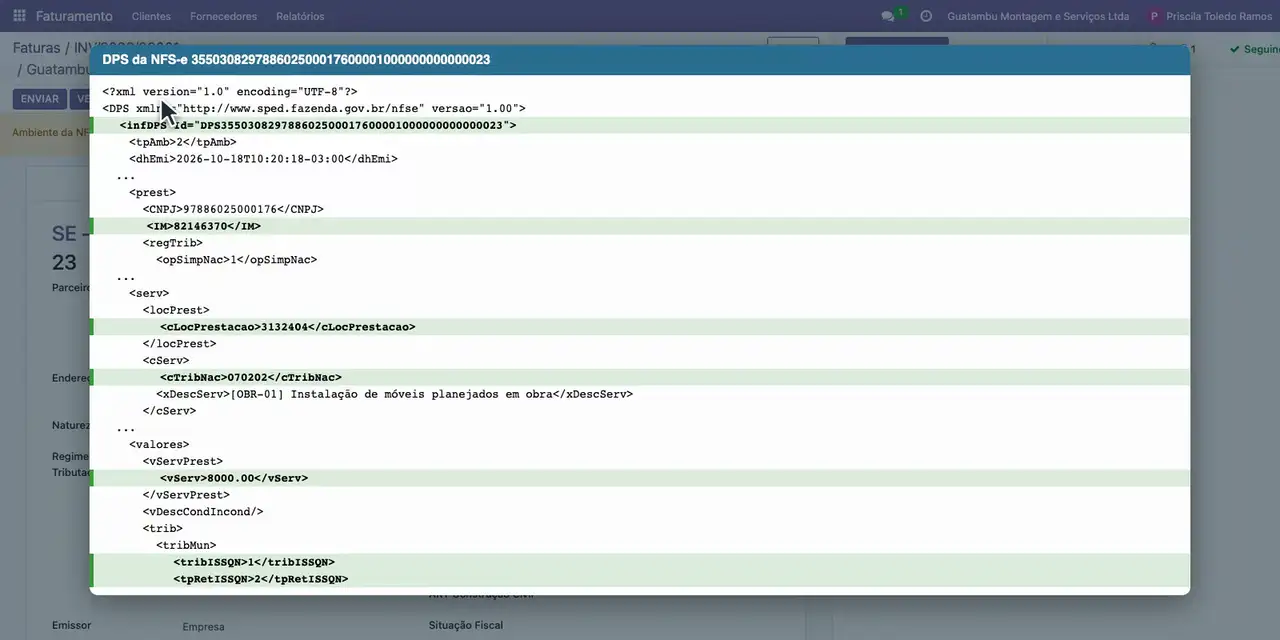
- Na DPS, o atributo Id leva a chave de acesso, vServ leva o valor dos serviços de 8.000,00 e cTribNac leva o código 070202.
Passo a passo
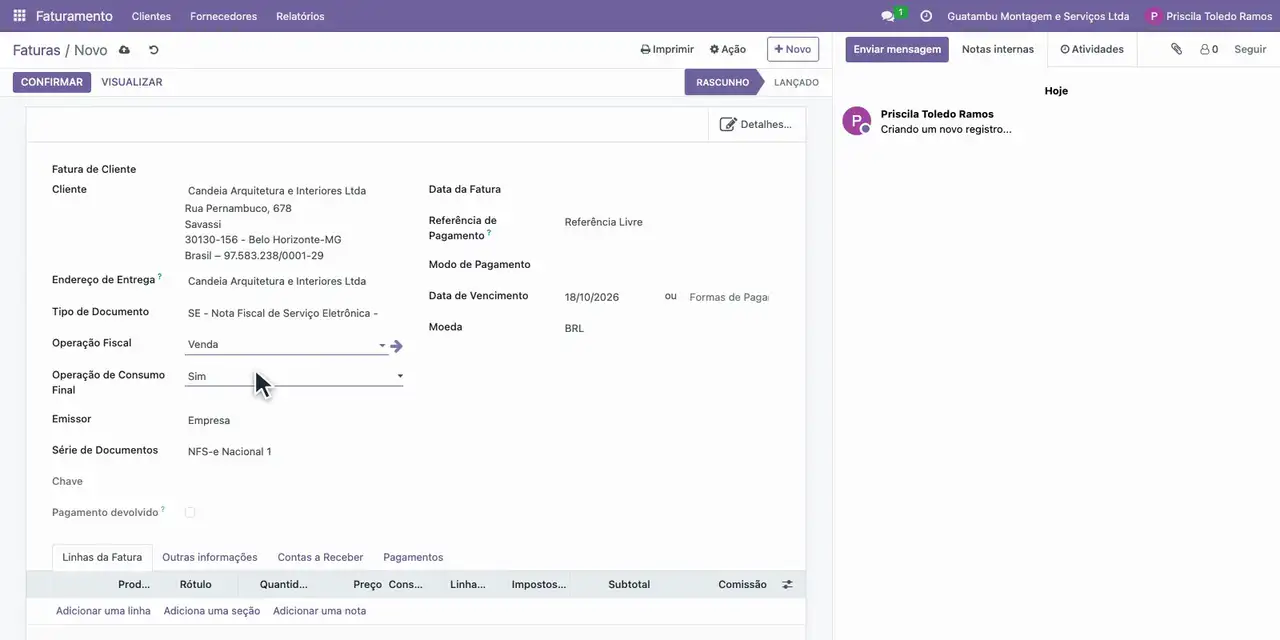
- No Faturamento, abra Clientes, Faturas, e clique em Novo.
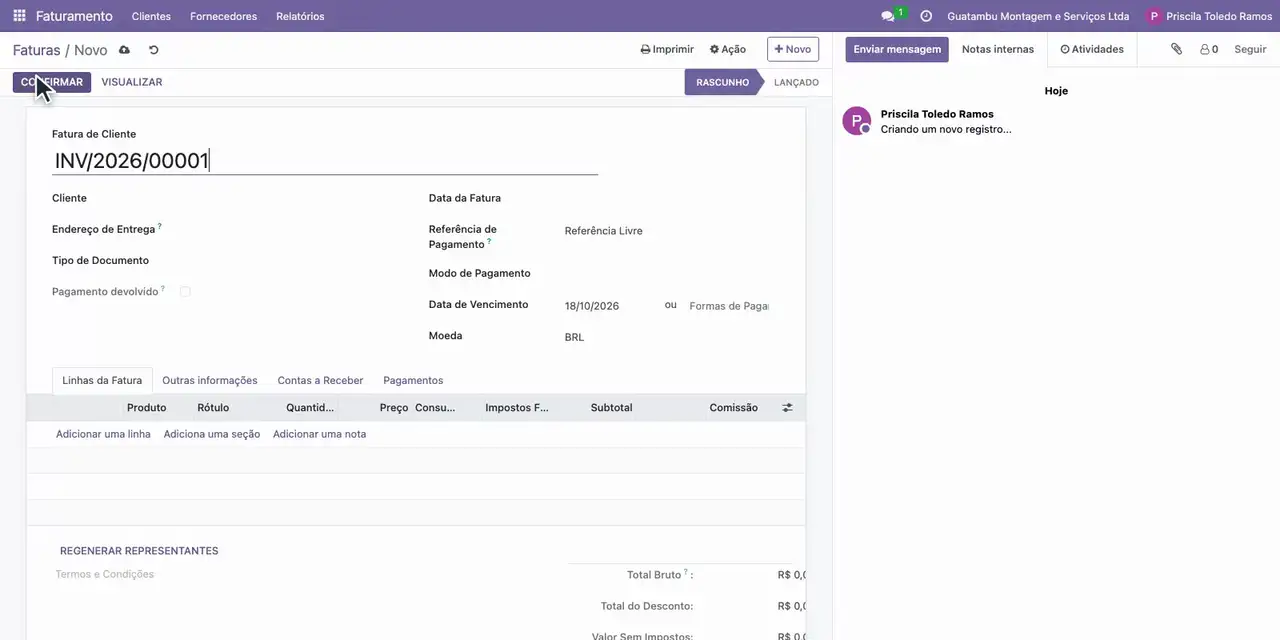
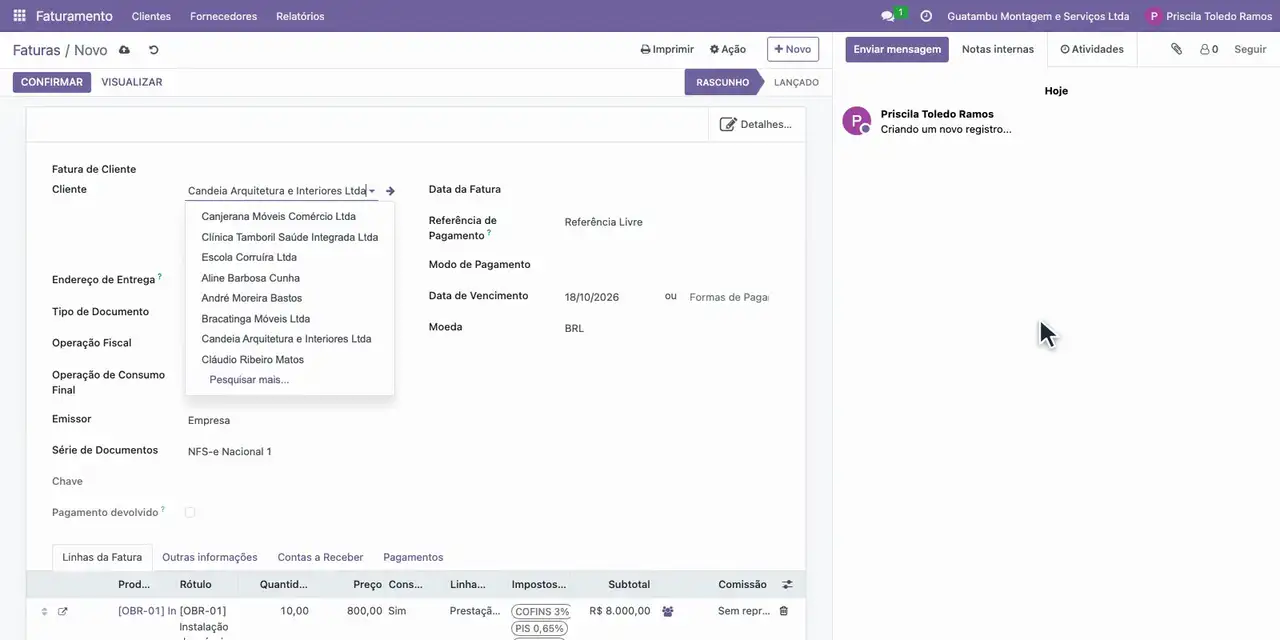
- No campo Cliente, escolha a Candeia Arquitetura.
- Em Tipo de Documento, escolha NFS-e e, em Operação Fiscal, Venda.
- Adicione a linha com a Instalação de móveis planejados em obra: 10 medições a 800,00.
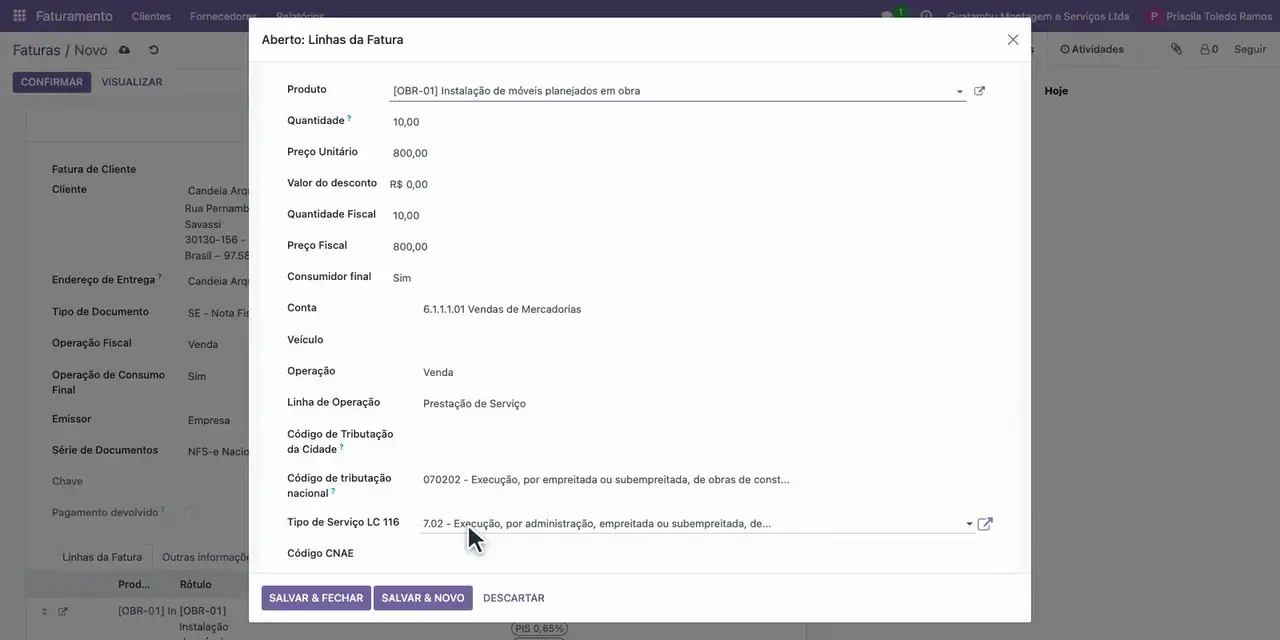
- Abra a linha e confira o Tipo de Serviço LC 116: item 7.02.
- Na aba ISSQN, em Cidade do ISSQN, escolha Itajubá.
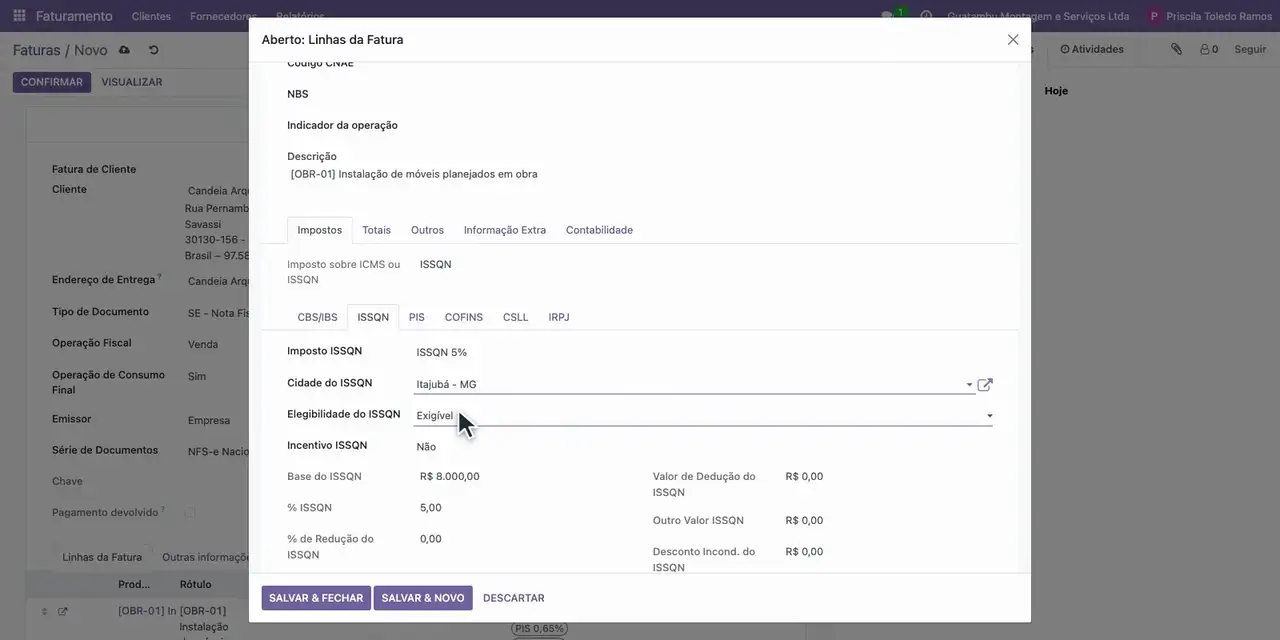
- Em Imposto ISSQN, escolha ISSQN 2%, defina Exigível e, em Imposto ISSQN RET, escolha ISSQN RET 2%.
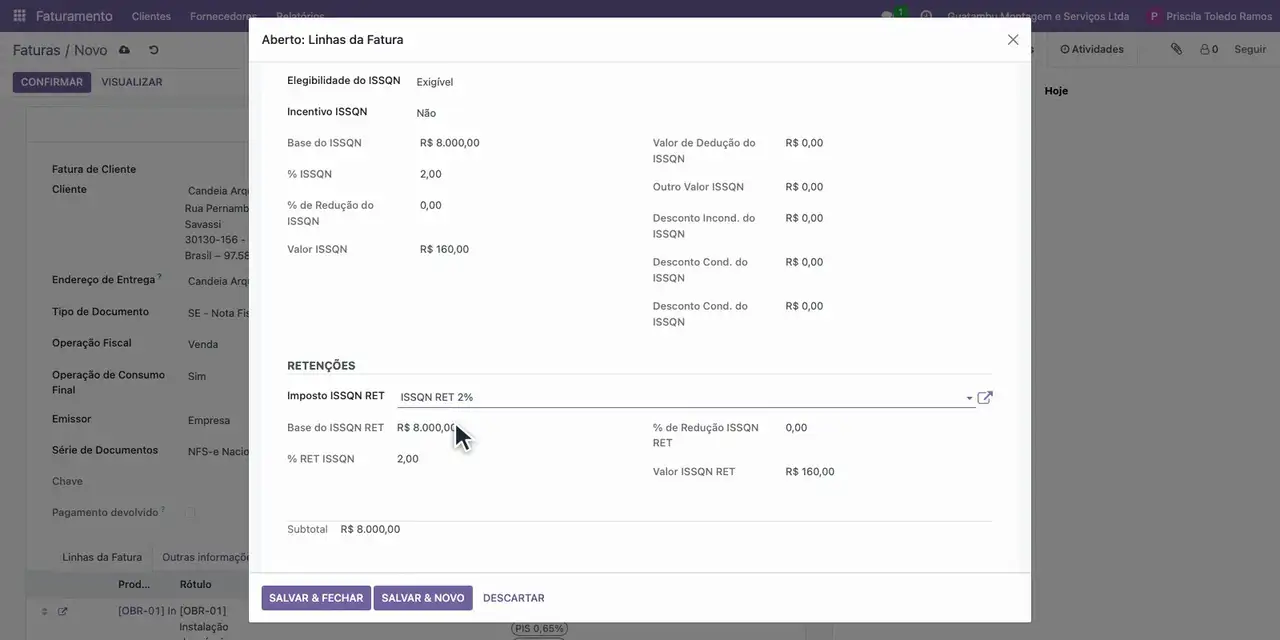
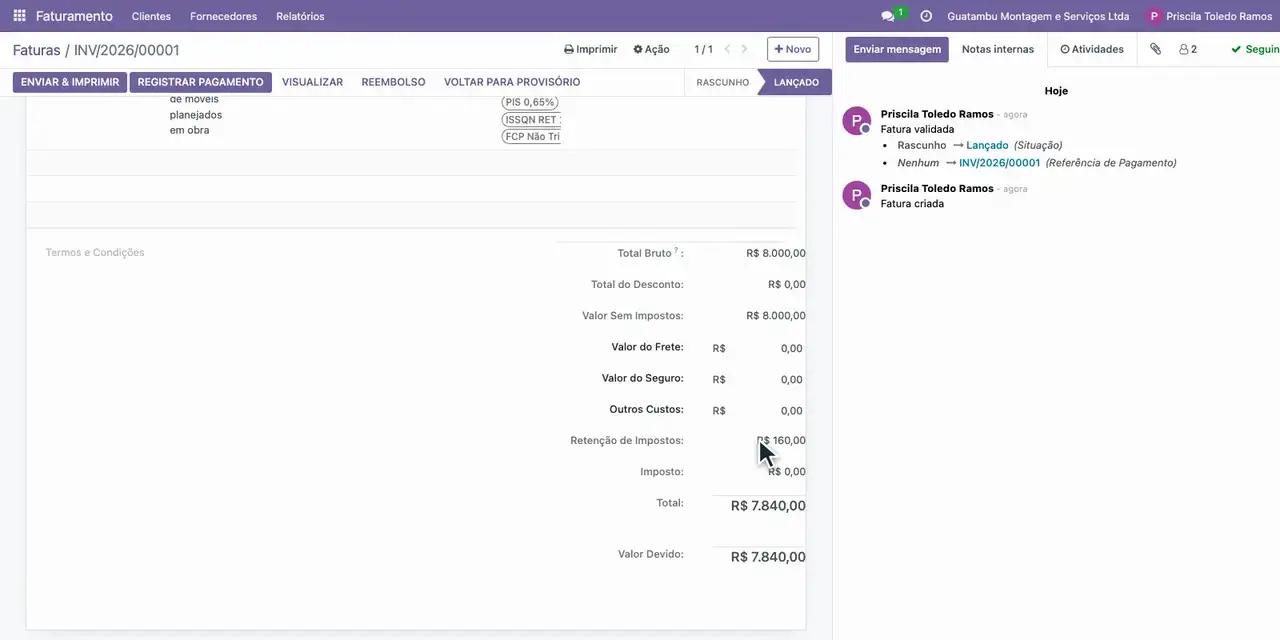
- Clique em Salvar & Fechar, salve a fatura e clique em Confirmar: o ISS retido é de 160,00.
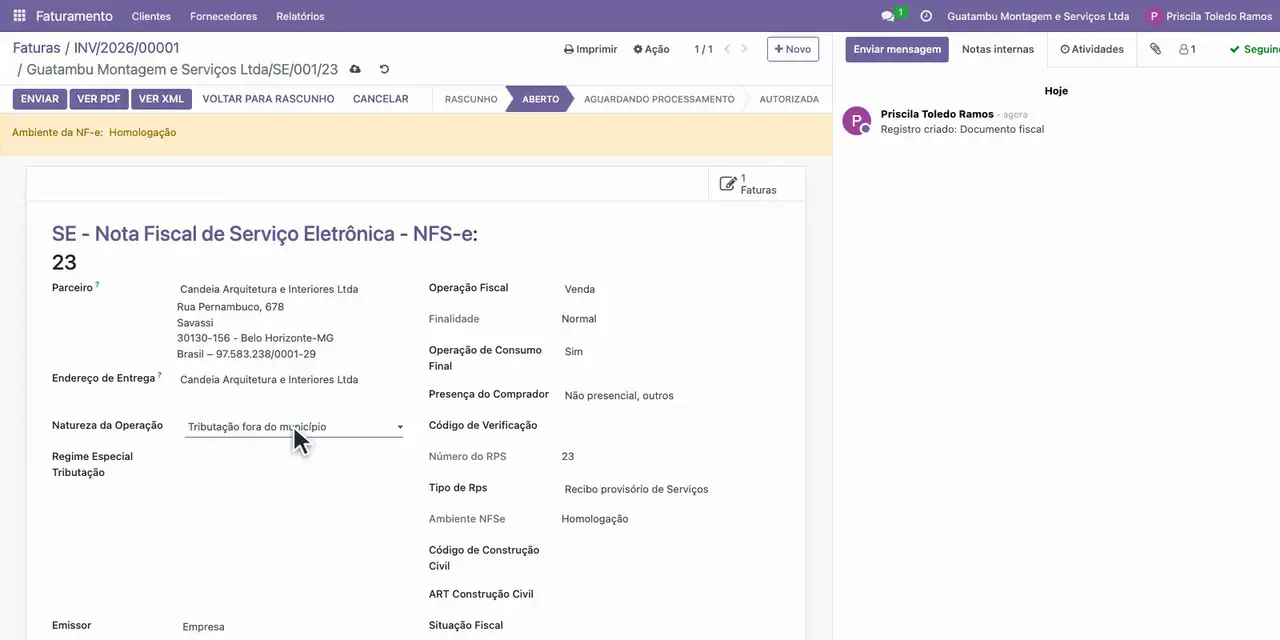
- Clique em Detalhes Fiscais e, em Natureza da Operação, escolha Tributação fora do município.
- Antes de transmitir, confira na DPS o local da prestação, o código 070202, o ISS retido e o valor de 8.000,00.
Resultado esperado
NFS-e pronta para transmitir, com a cidade do ISSQN em Itajubá (MG), ISS de 160,00 à alíquota de 2%, retido pelo tomador, e natureza da operação Tributação fora do município. O total da nota é 8.000,00 e o líquido a receber, 7.840,00.
Se houver erro
- O ISS continua em 5% depois de trocar a cidade do ISSQN. O Imposto ISSQN da linha não foi trocado para a alíquota do município da obra. Escolha em Imposto ISSQN a alíquota do município da obra, como no passo 7.
- A prefeitura recusa a nota por local de incidência inconsistente. A cidade do ISSQN e a natureza da operação não combinam. Use Tributação fora do município quando a cidade do ISSQN for a do local da obra.
Módulos usados
Mais tarefas do perfil: Faturista.