Classificar o produto: NCM, origem e unidade tributável
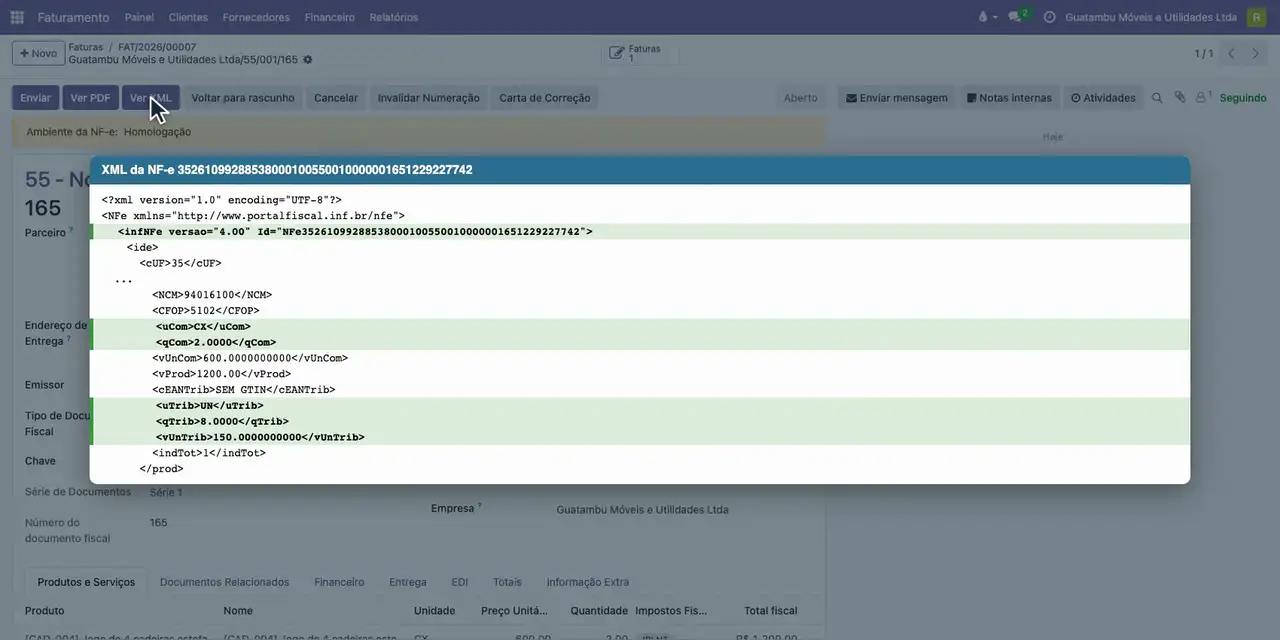
O jogo de 4 cadeiras é vendido em caixa e tributado em unidade. Com a unidade tributável UN e o fator 4 no produto, a nota sai com 2 caixas na unidade comercial e 8 unidades na unidade tributável, a 150,00 cada. O ICMS de 12% dos assentos em São Paulo, o PIS de 0,65%, a COFINS de 3%, a CBS de 0,9% e o IBS de 0,1% incidem sobre o valor da venda, 1.200,00.
- Perfil: Analista fiscal
- Área: Cadastros de clientes, fornecedores e produtos
- Odoo 18.0
Antes de começar
- Produto com o tipo fiscal Mercadoria para Revenda, NCM e origem na aba Fiscal.
- Produto vendido em caixa, com a unidade de medida CX no cadastro.
- Vale no Brasil com configuração: o NCM, a origem e a unidade tributável com o fator de conversão são cadastrados no produto.
Exemplo usado neste cenário
A Guatambu Móveis vende 2 caixas do Jogo de 4 cadeiras estofadas, NCM 9401.61.00, a 600,00 cada, para a Escola Corruíra Ltda, de São Paulo (SP).
Como os valores são calculados:
- Unidade comercial: 2 CX x 600,00 = 1.200,00. Unidade tributável: 2 x 4 = 8 UN, a 1.200,00 / 8 = 150,00 cada (Manual de Orientação do Contribuinte da NF-e, campos uTrib, qTrib e vUnTrib).
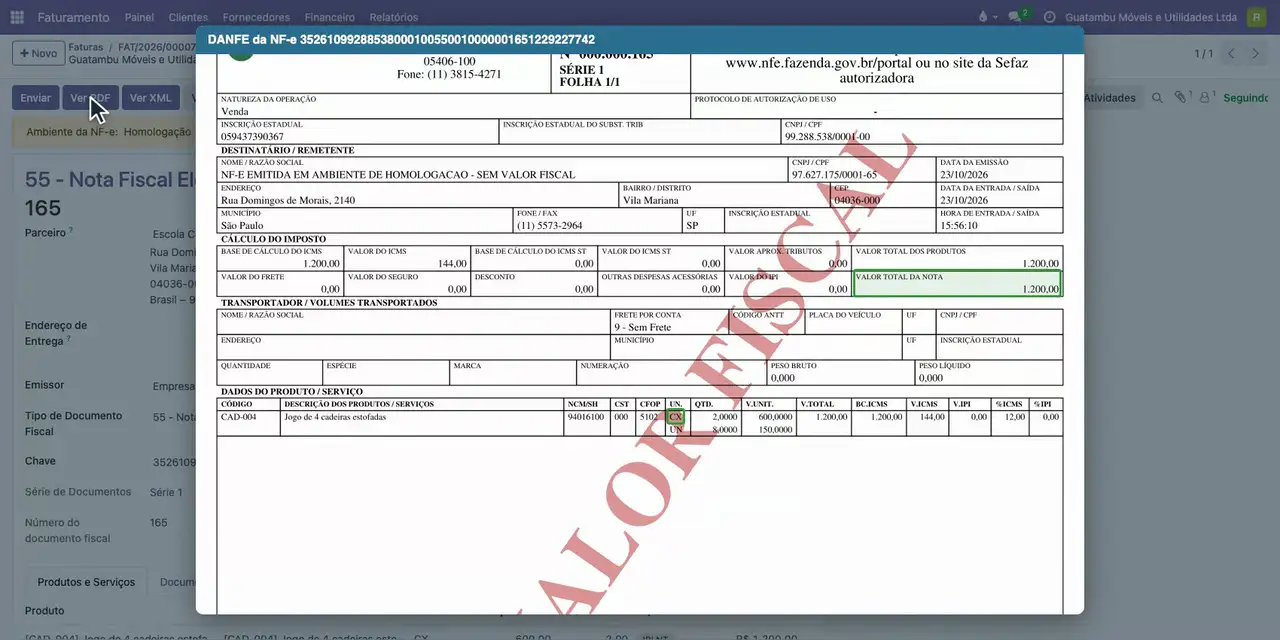
- No XML: uCom (unidade comercial) CX e qCom (quantidade comercial) 2; uTrib (unidade tributável) UN, qTrib (quantidade tributável) 8 e vUnTrib (valor unitário tributável) 150,00. O DANFE traz o item nas duas unidades.
- ICMS: 1.200,00 x 12% = 144,00, a alíquota das saídas internas de assentos da posição 9401 em São Paulo (RICMS/SP, Decreto 45.490/2000, art. 54, XIII, a).
- PIS de 0,65% e COFINS de 3% no regime cumulativo do Lucro Presumido (Lei 9.715/1998, art. 8º, I, e Lei 9.718/1998, art. 8º), sobre a base de 1.056,00, que é 1.200,00 menos o ICMS de 144,00 (STF, RE 574.706, Tema 69): PIS = 6,86 e COFINS = 31,68.
- Base do IBS e da CBS = valor da operação menos ICMS, PIS e COFINS = 1.200,00 - 144,00 - 6,86 - 31,68 = 1.017,46 (LC 214/2025, art. 12, § 2º, V, que vale de 2026 a 2032; NT 2025.002-RTC, regra de validação UB16-10).
- CBS de 0,9% sobre 1.017,46 = 9,16 (LC 214/2025, art. 346). IBS de 0,1% sobre 1.017,46 = 1,02 (LC 214/2025, art. 343). Em 2026 os dois são destaque informativo: o total da nota continua 1.200,00 (LC 214/2025, art. 348, § 1º).
Passo a passo
- Em Fiscal, Produto e Serviço, Produtos, abra o Jogo de 4 cadeiras: aba Fiscal, NCM 9401.61.00, origem 0, revenda.
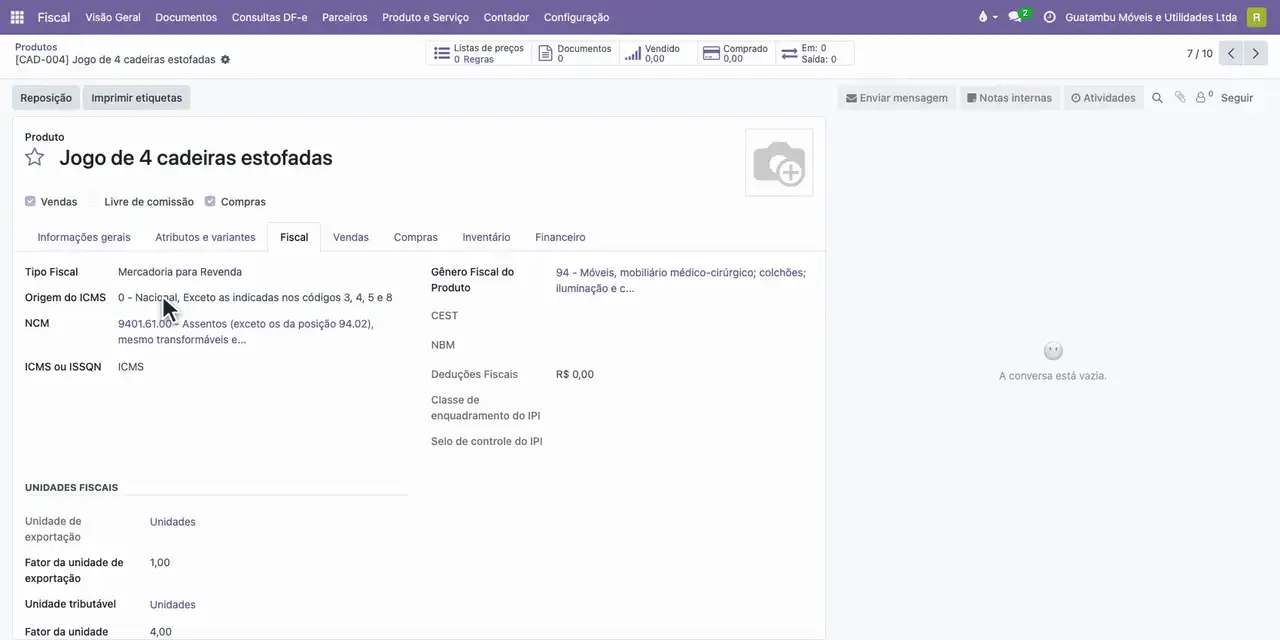
- Na mesma aba, a unidade tributável é Unidades (UN), com fator 4: cada caixa vendida (CX) tem 4 cadeiras.
- No Faturamento, abra Clientes, Faturas, e a fatura da Escola Corruíra: 2 caixas a 600,00.
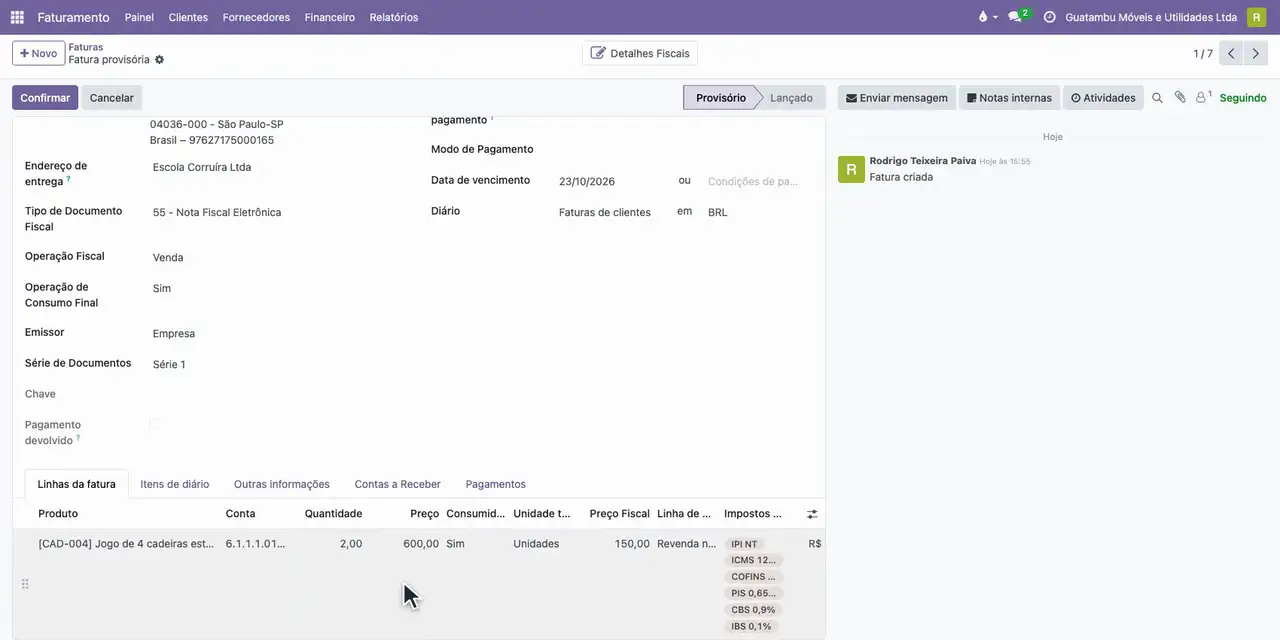
- Clique em Confirmar: o Odoo gera e assina o XML.
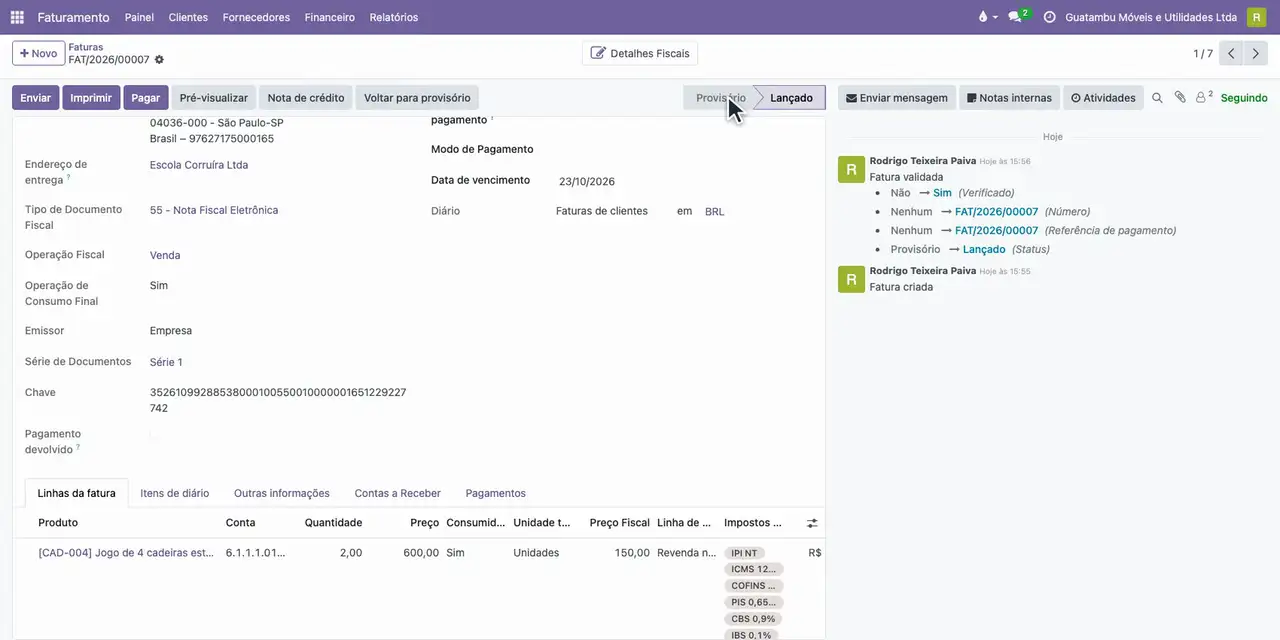
- Clique em Detalhes Fiscais e em Ver XML: 2 CX na unidade comercial e 8 UN a 150,00 na unidade tributável.
- Clique em Ver PDF: o DANFE traz o item em CX com o total de 1.200,00.
Resultado esperado
Item vendido em caixas e tributado em unidades: uCom CX e qCom 2, uTrib UN, qTrib 8 e vUnTrib 150,00 no XML, e o DANFE com o item em CX (2 a 600,00) e em UN (8 a 150,00), no total de 1.200,00.
Se houver erro
- A nota sai com a quantidade tributável igual à comercial. O produto está sem a unidade tributável ou com o fator 1. No produto, aba Fiscal, escolha a unidade tributável e o fator de conversão e refaça a fatura.
- O formulário do produto pede o fator. A unidade tributável está preenchida e o fator em branco. Informe o fator de conversão e salve o produto.
Módulos usados
- Motor fiscal brasileiro
- Faturas com documento fiscal brasileiro