Vender a consumidor final de outra UF com DIFAL
Na venda de São Paulo para consumidor final não contribuinte de Minas Gerais, a nota sai com o ICMS de 12% da origem e o DIFAL, que é a diferença até a alíquota interna de MG, recolhido pelo remetente. O XML leva o grupo ICMSUFDest.
- Perfil: Analista fiscal
- Área: Tributação e operações fiscais
- Odoo 18.0
Antes de começar
- Cliente pessoa jurídica não contribuinte do ICMS em Minas Gerais, com consumo final.
- Produto de origem nacional.
- Vale no Brasil com configuração: o perfil do cliente e as alíquotas de cada UF são cadastrados conforme a norma vigente, e o cálculo da base do DIFAL segue o método de cada estado.
Exemplo usado neste cenário
A Guatambu Móveis vende uma lixeira com pedal em aço inox de 1.000,00 para a Candeia Arquitetura e Interiores Ltda, pessoa jurídica não contribuinte de Belo Horizonte (MG).
Como os valores são calculados:
- Regra: nas operações que destinem bens a consumidor final, contribuinte ou não do imposto, localizado em outra UF, adota-se a alíquota interestadual, e o destino fica com a diferença entre a alíquota interna dele e a interestadual (CF, art. 155, § 2º, VII e VIII, com a EC 87/2015; LC 190/2022). Para o consumidor final não contribuinte, o remetente recolhe o DIFAL.
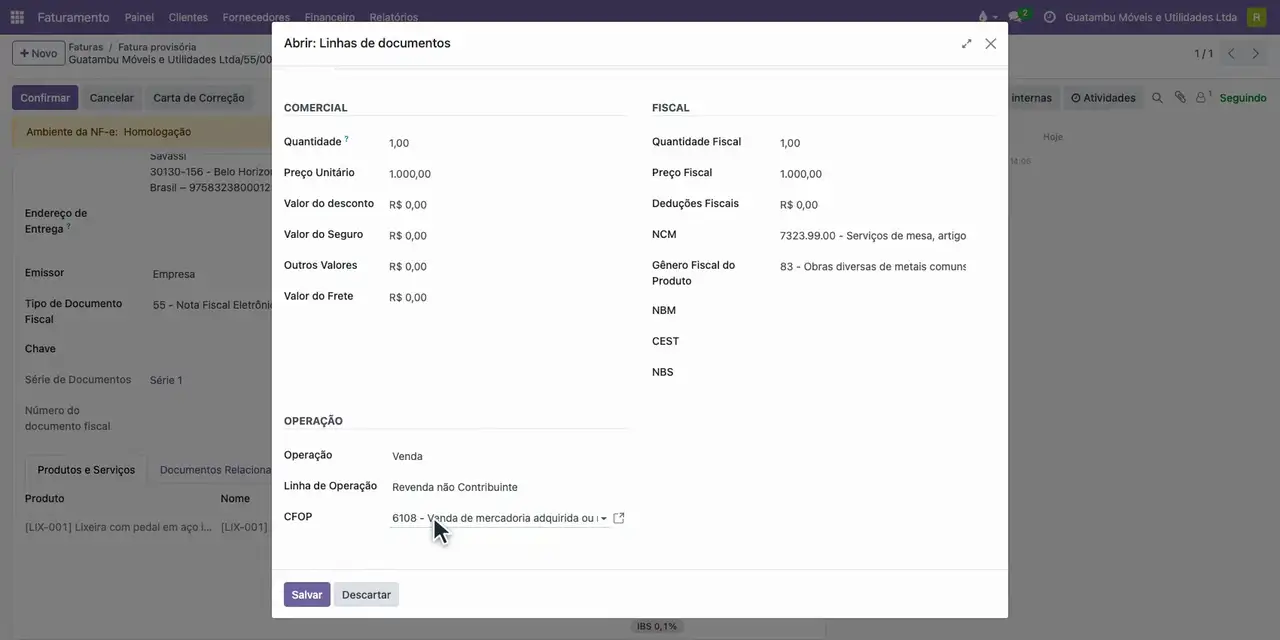
- CFOP 6108: venda de mercadoria a não contribuinte de outra UF (tabela de CFOP do Convênio SINIEF s/nº de 1970).
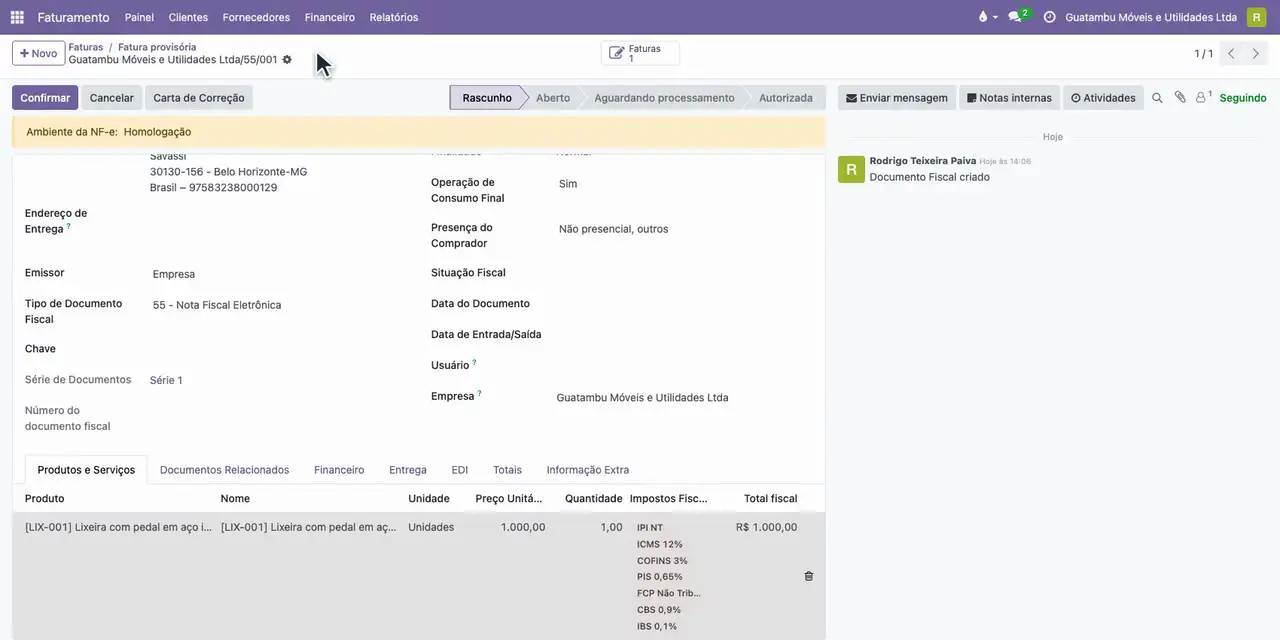
- ICMS da origem: 1.000,00 x 12% = 120,00 (SP para MG, Resolução do Senado 22/1989).
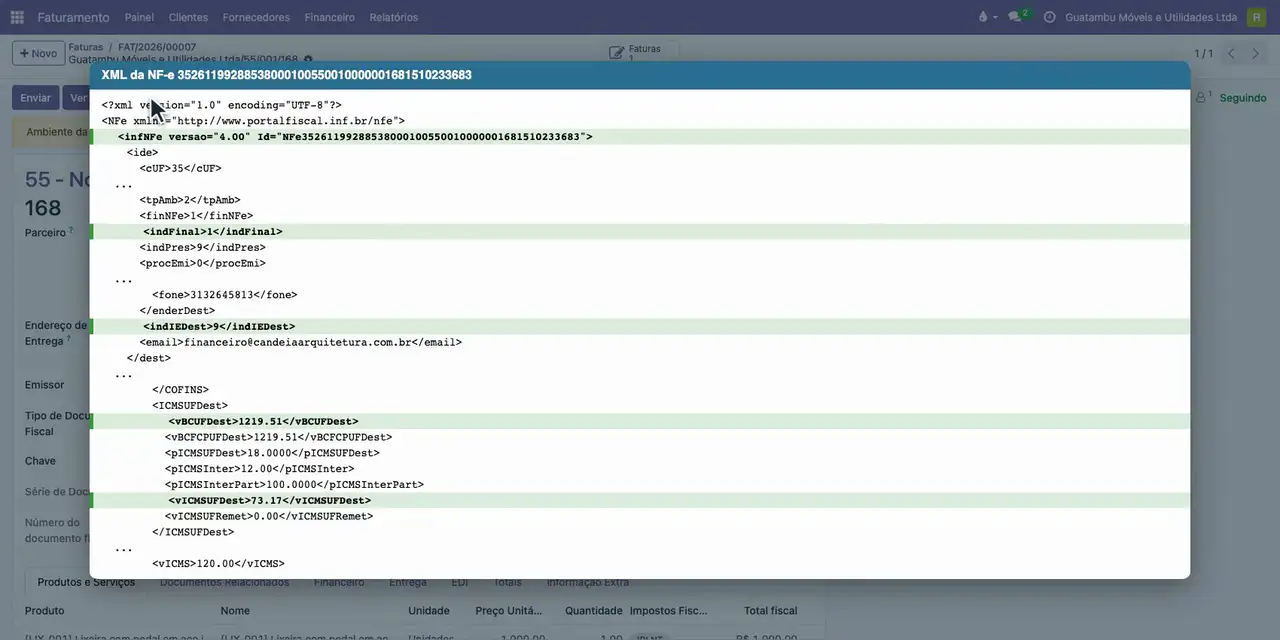
- Base do DIFAL em MG, base única por dentro, com a alíquota interna: 1.000,00 / (1 - 18%) = 1.219,51 (Lei 6.763/1975, art. 13, § 1º-C; RICMS/MG, Decreto 48.589/2023, art. 12, VIII). DIFAL = 1.219,51 x (18% - 12%) = 73,17, o grupo ICMSUFDest do XML.
Passo a passo
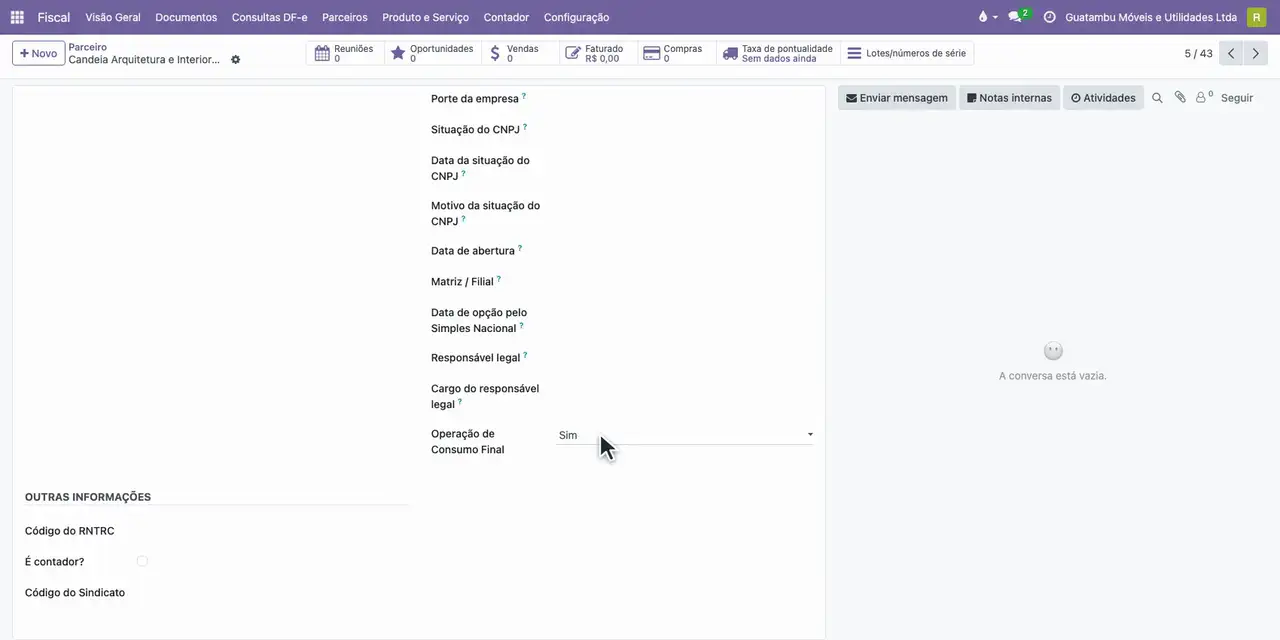
- Em Fiscal, Parceiros, Parceiro, abra a Candeia Arquitetura, de Belo Horizonte (MG): na aba Fiscal, perfil Não Contribuinte e consumo final Sim.
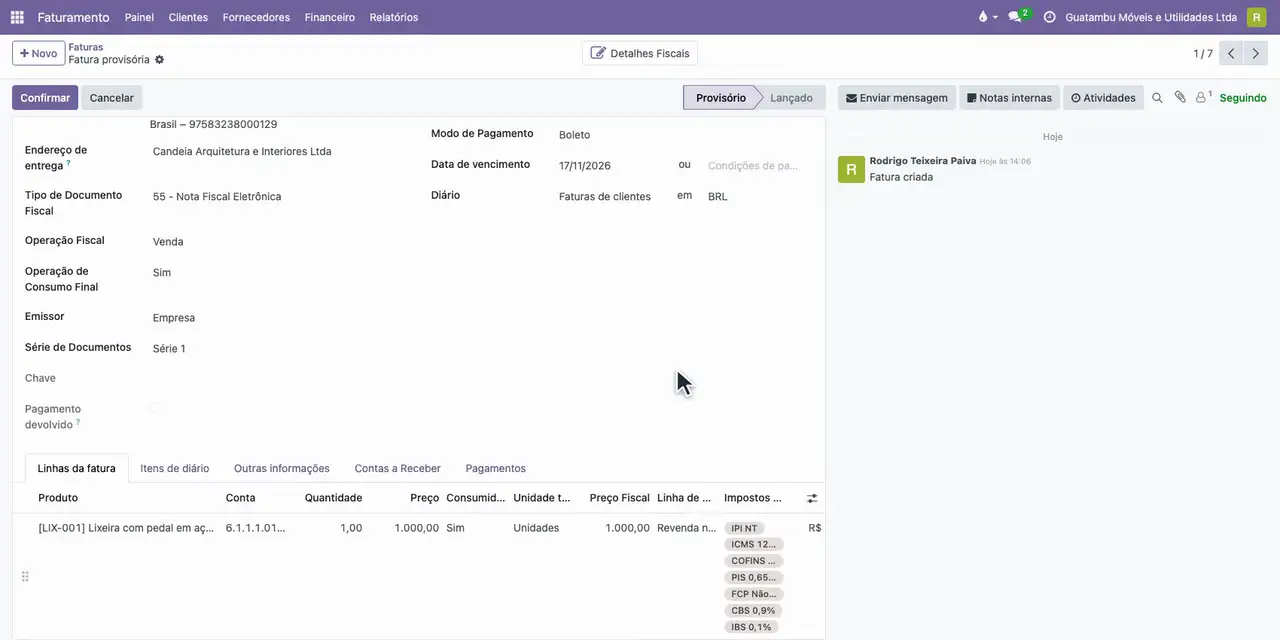
- No Faturamento, abra Clientes, Faturas, e a fatura da Candeia: uma lixeira de 1.000,00, com a linha Revenda não Contribuinte.
- Clique em Detalhes Fiscais e abra o item em Produtos e Serviços: o CFOP é 6108.
- Na aba Impostos, em ICMS: o ICMS de 12% e o DIFAL, a diferença até a alíquota interna de MG.
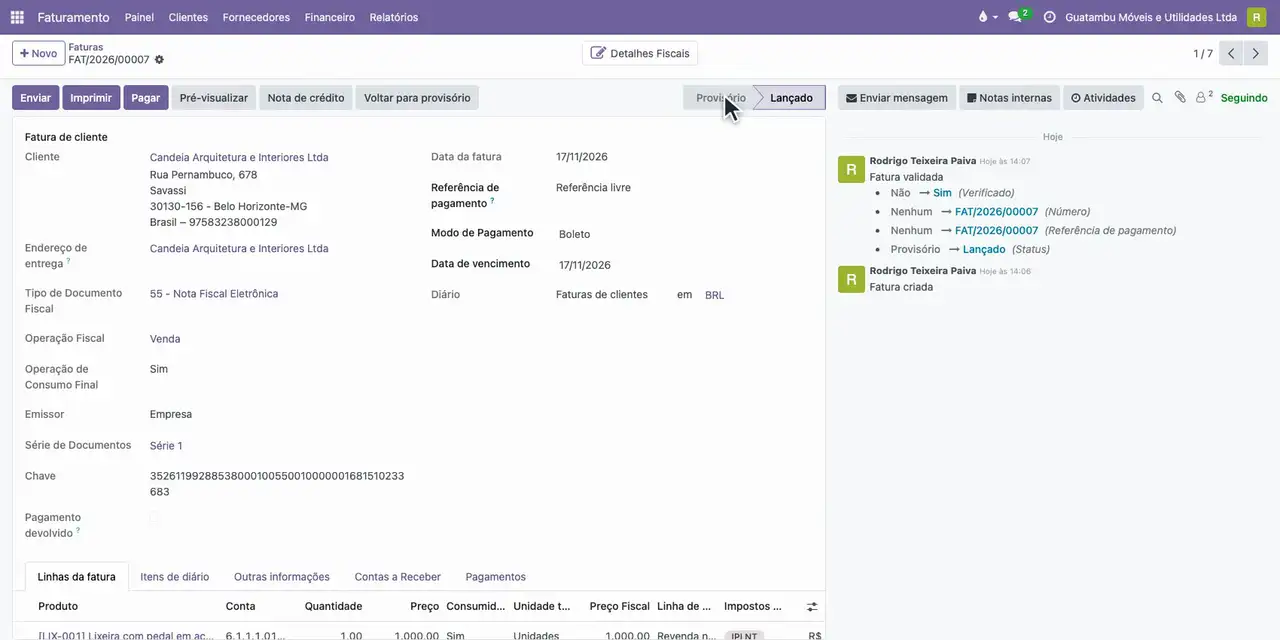
- Volte à fatura, em Faturamento, Clientes, Faturas, e clique em Confirmar: o Odoo gera e assina o XML.
- Clique em Detalhes Fiscais e em Ver XML: consumidor final 1, não contribuinte 9 e o grupo ICMSUFDest, com a base de 1.219,51 e o DIFAL de 73,17.
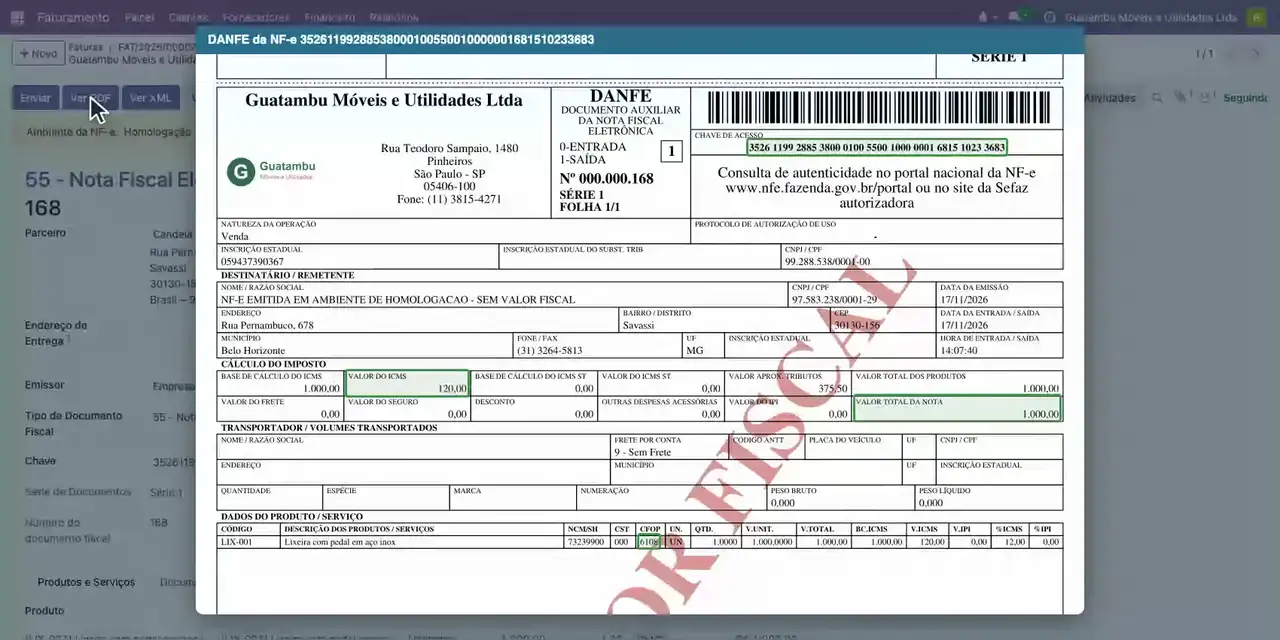
- Clique em Ver PDF: o DANFE traz o CFOP 6108 e o ICMS de 120,00; o DIFAL vai no grupo ICMSUFDest do XML.
Resultado esperado
Venda de SP para consumidor final não contribuinte de MG: CFOP 6108, ICMS de 12% (120,00) e DIFAL de 73,17, sobre a base única de 1.219,51 com a alíquota interna de 18% de MG.
Se houver erro
- A nota sai sem o DIFAL. O cliente está com Contribuinte do ICMS igual a 1, a operação de consumo final está em Não, ou o estado dele é o da empresa. Corrija o perfil e o consumo final na aba Fiscal do cadastro do cliente e refaça a fatura.