Vender produto importado para outra UF com ICMS de 4%
O produto de origem estrangeira, de importação direta, vendido para outra UF sai com ICMS de 4%. O Regulamento do ICMS traz o imposto dos importados, e o Odoo o usa pela origem do produto e pela UF do cliente. A linha leva também o PIS de 0,65%, a COFINS de 3% e, em 2026, a CBS de 0,9% e o IBS de 0,1%.
- Perfil: Analista fiscal
- Área: Tributação e operações fiscais
- Odoo 18.0
Antes de começar
- Produto com a Origem do ICMS 1 na aba Fiscal, com a empresa da fatura ativa.
- Cliente contribuinte do ICMS de outra UF.
- Vale no Brasil com configuração: a origem é cadastrada no produto e o ICMS de 4% dos importados no Regulamento do ICMS (Resolução do Senado Federal nº 13/2012).
Exemplo usado neste cenário
A Guatambu Móveis importa luminárias de mesa LED e as revende sem industrializar. Ela vende uma luminária de 1.000,00 para a Bracatinga Móveis Ltda, de Curitiba (PR), contribuinte do ICMS.
Como os valores são calculados:
- Origem 1, estrangeira com importação direta (tabela de origem do Ajuste SINIEF 20/2012): a mercadoria foi importada pela própria Guatambu e é revendida sem industrialização. O código da origem abre o CST do ICMS, por isso o DANFE mostra o CST 100 (origem 1 e CST 00).
- ICMS: 1.000,00 x 4% = 40,00, a alíquota das operações interestaduais com bens e mercadorias importados do exterior que não passaram por industrialização depois do desembaraço (Resolução do Senado Federal nº 13/2012, art. 1º).
- CFOP 6102: venda de mercadoria adquirida de terceiros para outra UF (tabela de CFOP do Convênio SINIEF s/nº de 1970).
- PIS de 0,65% e COFINS de 3% no regime cumulativo do Lucro Presumido (Lei 9.715/1998, art. 8º, I, e Lei 9.718/1998, art. 8º), sobre a base de 960,00, que é 1.000,00 menos o ICMS de 40,00 (STF, RE 574.706, Tema 69): PIS = 6,24 e COFINS = 28,80.
- Base do IBS e da CBS = valor da operação menos ICMS, PIS e COFINS = 1.000,00 - 40,00 - 6,24 - 28,80 = 924,96 (LC 214/2025, art. 12, § 2º, V, que vale de 2026 a 2032; NT 2025.002-RTC, regra de validação UB16-10).
- CBS de 0,9% sobre 924,96 = 8,32 (LC 214/2025, art. 346). IBS de 0,1% sobre 924,96 = 0,92 (LC 214/2025, art. 343). Em 2026 os dois são destaque informativo: o total da nota continua 1.000,00 (LC 214/2025, art. 348, § 1º).
Passo a passo
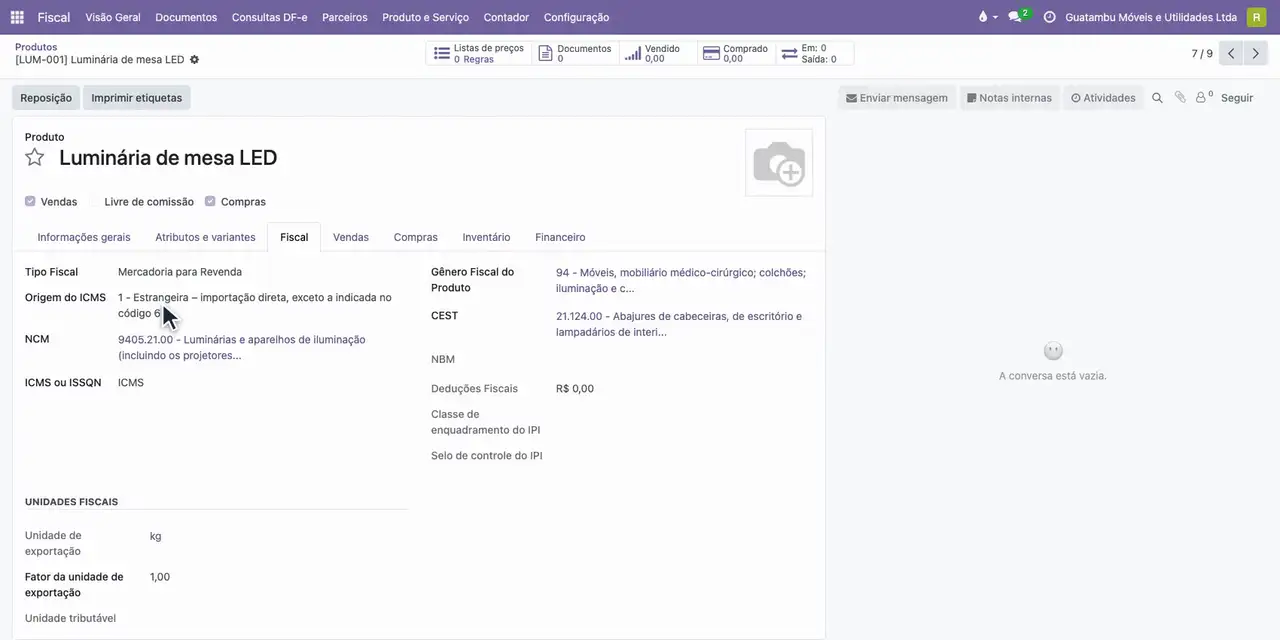
- Em Fiscal, Produto e Serviço, Produtos, abra a Luminária de mesa LED: na aba Fiscal, a origem é 1, importação direta.
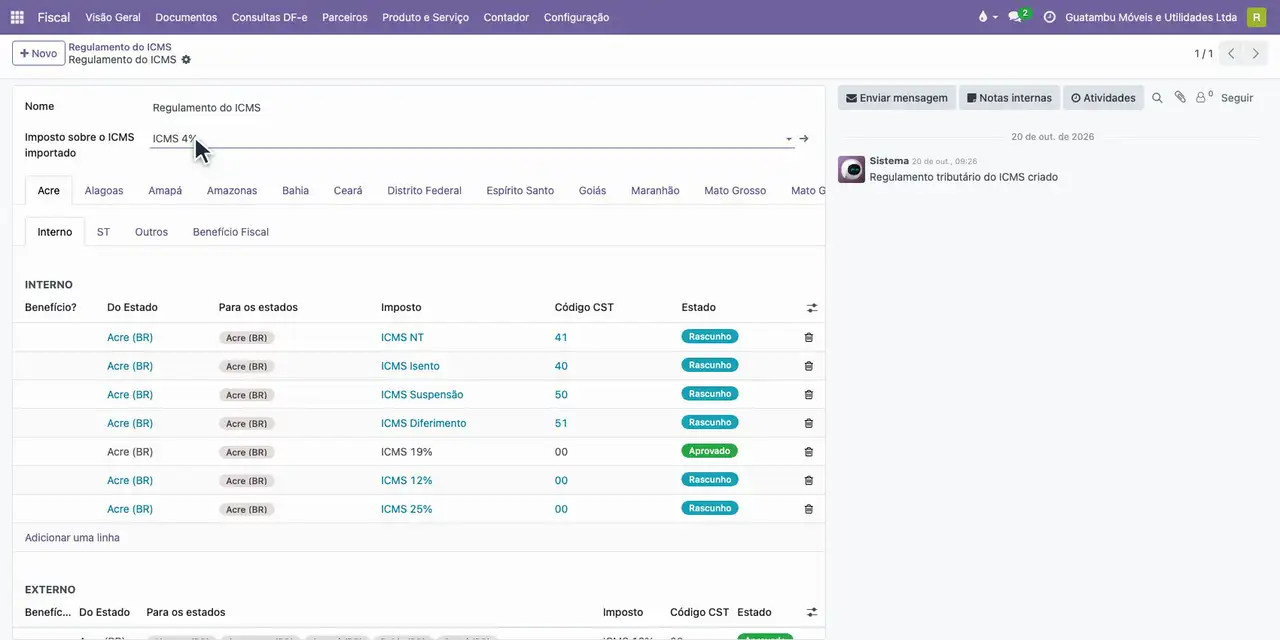
- Em Configuração, Regulamento do ICMS, abra o regulamento: o imposto sobre o ICMS importado é o ICMS 4%.
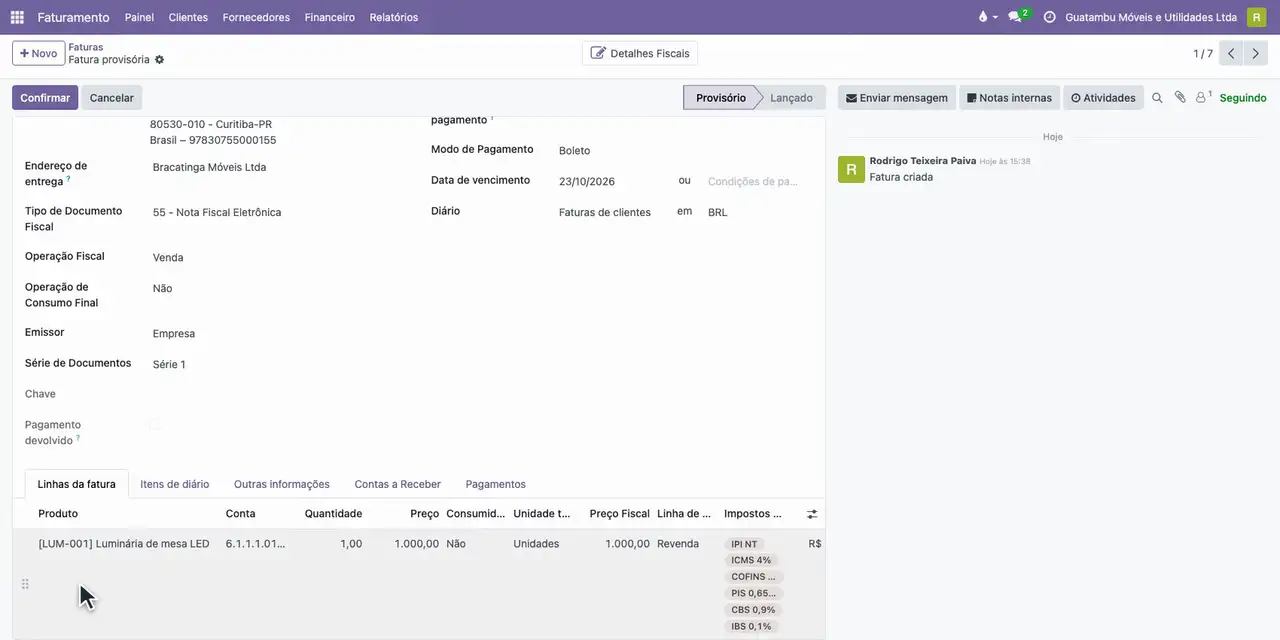
- No Faturamento, abra Clientes, Faturas, e a fatura da Bracatinga Móveis, de Curitiba (PR): uma luminária de 1.000,00.
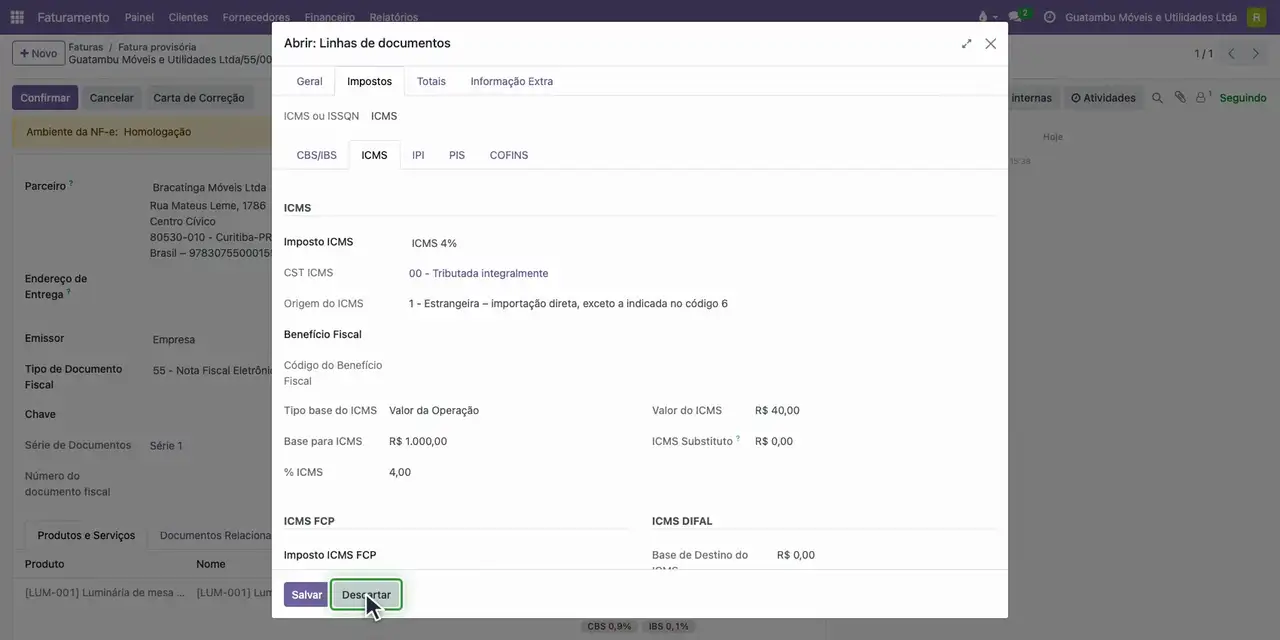
- Clique em Detalhes Fiscais e abra o item em Produtos e Serviços: CFOP 6102 e, em Impostos, ICMS de 4%, 40,00.
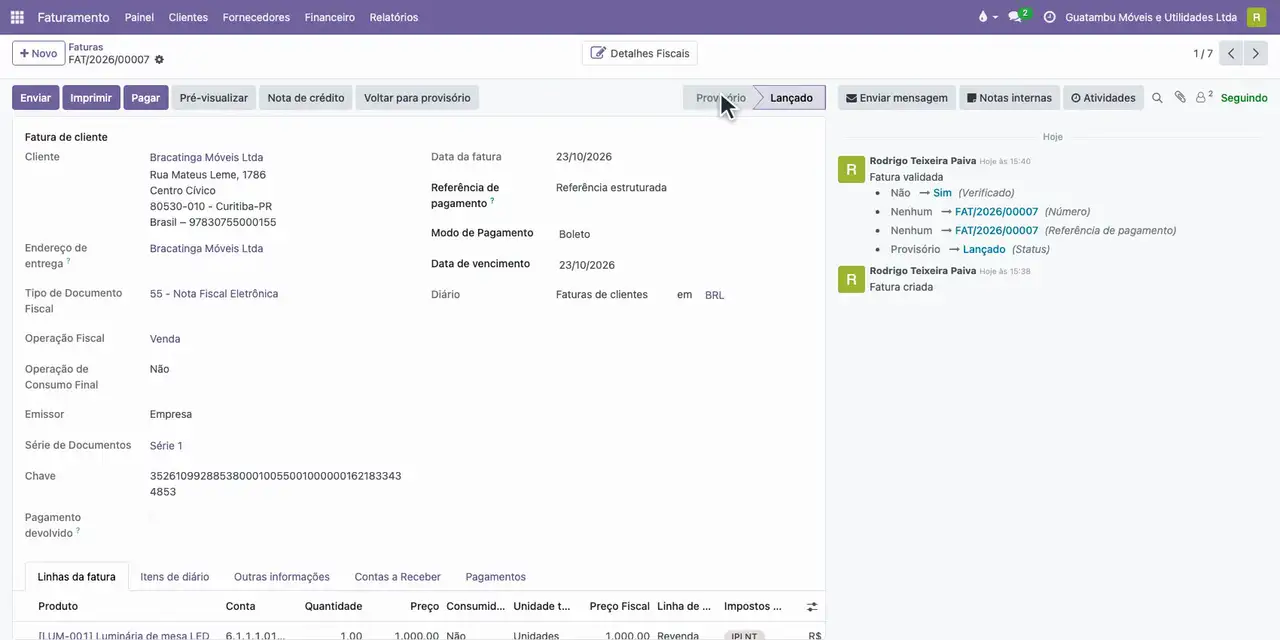
- Volte à fatura, em Faturamento, Clientes, Faturas, e clique em Confirmar: o Odoo gera e assina o XML.
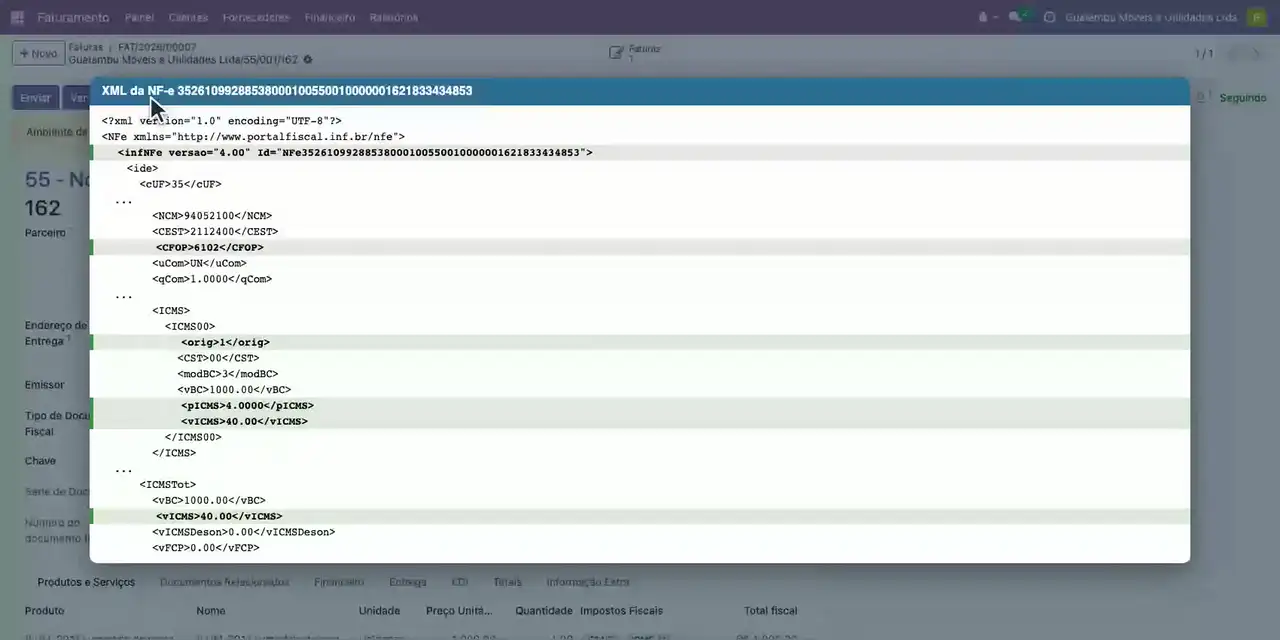
- Clique em Detalhes Fiscais e em Ver XML: origem 1 e ICMS de 4%, 40,00.
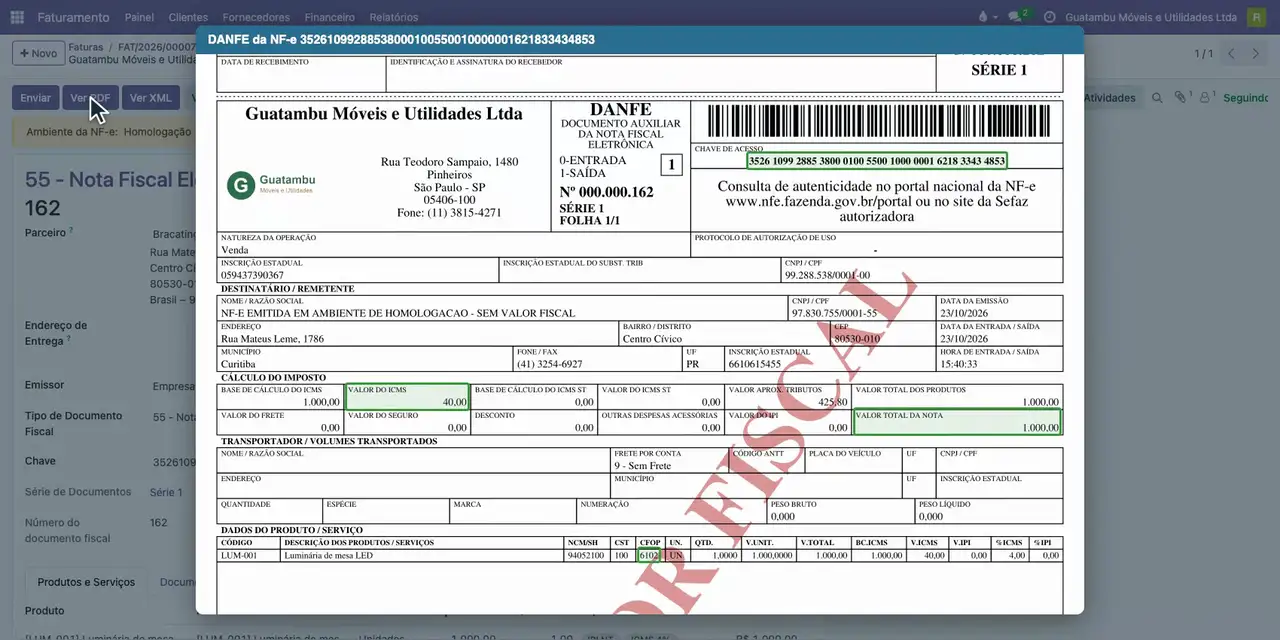
- Clique em Ver PDF: o DANFE traz o CFOP 6102 e o ICMS de 40,00.
Resultado esperado
Mercadoria importada vendida de SP para o PR com ICMS de 4% (Resolução do Senado Federal nº 13/2012): 40,00 sobre 1.000,00, origem 1 no XML e CST 100 no DANFE. O item traz também a CBS de 8,32 e o IBS de 0,92 sobre a base de 924,96, e o total da nota é 1.000,00.
Se houver erro
- O item saiu com ICMS de 12%. A Origem do ICMS do produto não é 1 na empresa da fatura (a origem é cadastrada por empresa). Com a empresa da fatura ativa, abra o produto, escolha a origem 1 na aba Fiscal e refaça a fatura.
Módulos usados
- Motor fiscal brasileiro
- Faturas com documento fiscal brasileiro