Conferir a regra de tributação da linha da operação
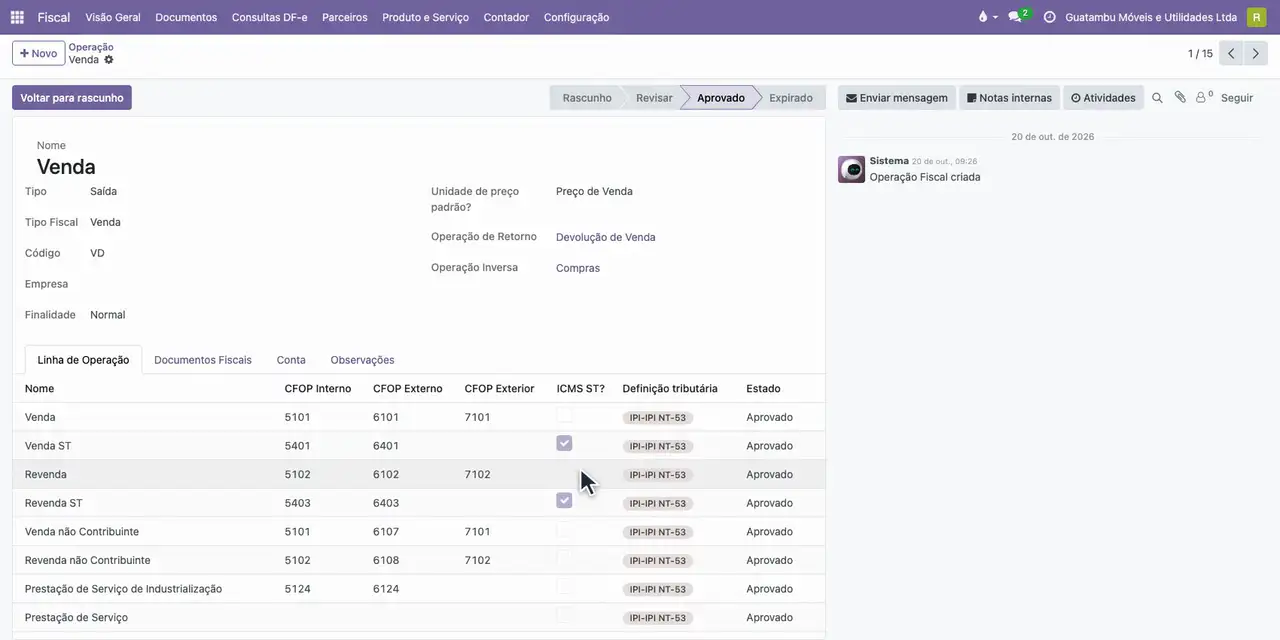
Na operação Venda, a linha Revenda tem a regra que aplica o imposto IPI NT, que a lista de linhas mostra na coluna Definição tributária. A revenda sai com o IPI não tributado, CST 53, sem valor de IPI, e o XML traz o grupo do IPI não tributado, ao lado do ICMS de 12%, do PIS de 0,65%, da COFINS de 3%, da CBS de 0,9% e do IBS de 0,1%.
- Perfil: Analista fiscal
- Área: Tributação e operações fiscais
- Odoo 18.0
Antes de começar
- Operação Venda aprovada, com a linha Revenda.
- Cliente contribuinte do ICMS e produto de revenda.
- Vale no Brasil com configuração: a regra de IPI de cada linha da operação é cadastrada na aba Definições fiscais da linha, conforme o enquadramento do contribuinte.
Exemplo usado neste cenário
A Guatambu Móveis, comércio de móveis que revende sem industrializar, vende uma mesa de escritório em aço de 1.000,00 para a Canjerana Móveis Comércio Ltda, de São Paulo.
Como os valores são calculados:
- A Guatambu revende a mercadoria sem industrializar e não é contribuinte do IPI (RIPI, Decreto 7.212/2010, art. 24). A saída fica fora do IPI: CST 53, saída não tributada (tabela de CST do IPI, IN RFB 932/2009), com o grupo IPINT no XML e IPI de 0,00.
- Enquadramento legal 999, Tributação normal IPI; Outros: o código geral da tabela de enquadramento do IPI (NT 2015.002 da NF-e), usado quando não há imunidade, suspensão, isenção nem redução.
- A regra da linha Revenda leva o IPI NT ao item no lugar do IPI cadastrado para o NCM da mesa, 9403.10.00.
- ICMS: 1.000,00 x 12% = 120,00, a alíquota das saídas internas de móveis da posição 9403 em São Paulo (RICMS/SP, Decreto 45.490/2000, art. 54, XIII, b).
- PIS de 0,65% e COFINS de 3% no regime cumulativo do Lucro Presumido (Lei 9.715/1998, art. 8º, I, e Lei 9.718/1998, art. 8º), sobre a base de 880,00, que é 1.000,00 menos o ICMS de 120,00 (STF, RE 574.706, Tema 69): PIS = 5,72 e COFINS = 26,40.
- Base do IBS e da CBS = valor da operação menos ICMS, PIS e COFINS = 1.000,00 - 120,00 - 5,72 - 26,40 = 847,88 (LC 214/2025, art. 12, § 2º, V, que vale de 2026 a 2032; NT 2025.002-RTC, regra de validação UB16-10). CBS de 0,9% = 7,63 (art. 346) e IBS de 0,1% = 0,85 (art. 343), destaque informativo de 2026: o total da nota continua 1.000,00 (art. 348, § 1º).
Passo a passo
- Em Fiscal, Configuração, Imposto, pesquise e abra o IPI NT: o imposto de IPI não tributado.
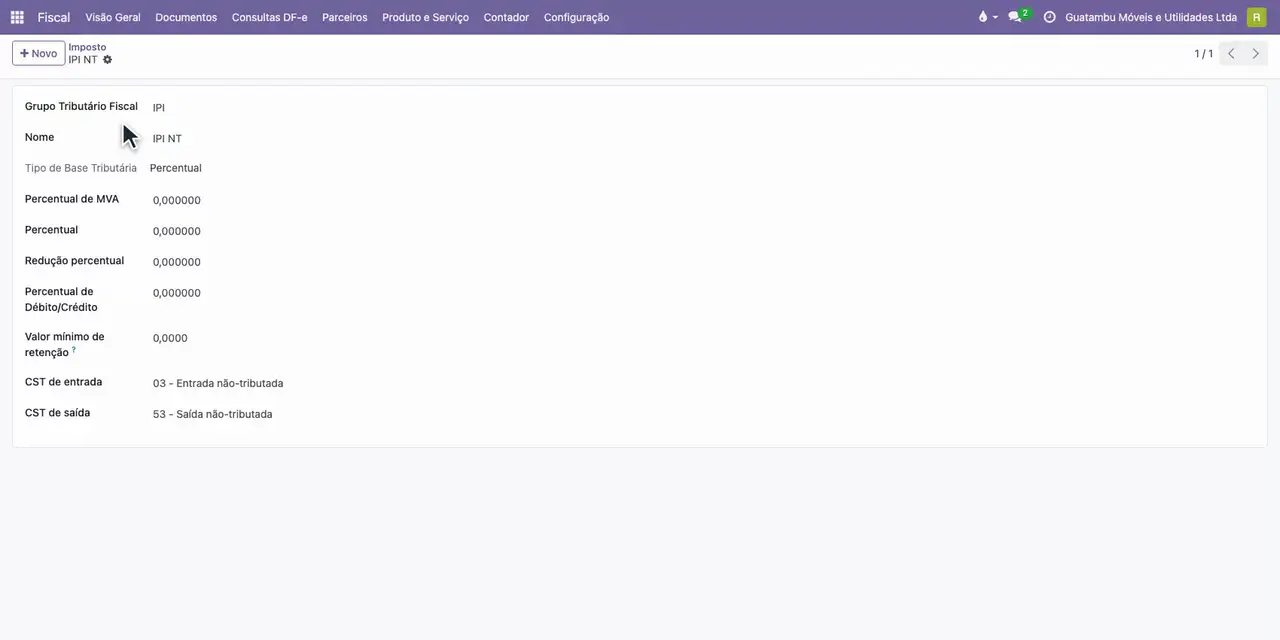
- O grupo é IPI e o CST de saída é 53, saída não tributada.
- Em Configuração, Operação, abra a Venda: a linha Revenda tem a regra IPI-IPI NT-53, na coluna Definição tributária.
- Na fatura da Canjerana, em Detalhes Fiscais, abra o item: em Impostos, IPI, o imposto é IPI NT e o CST é 53.
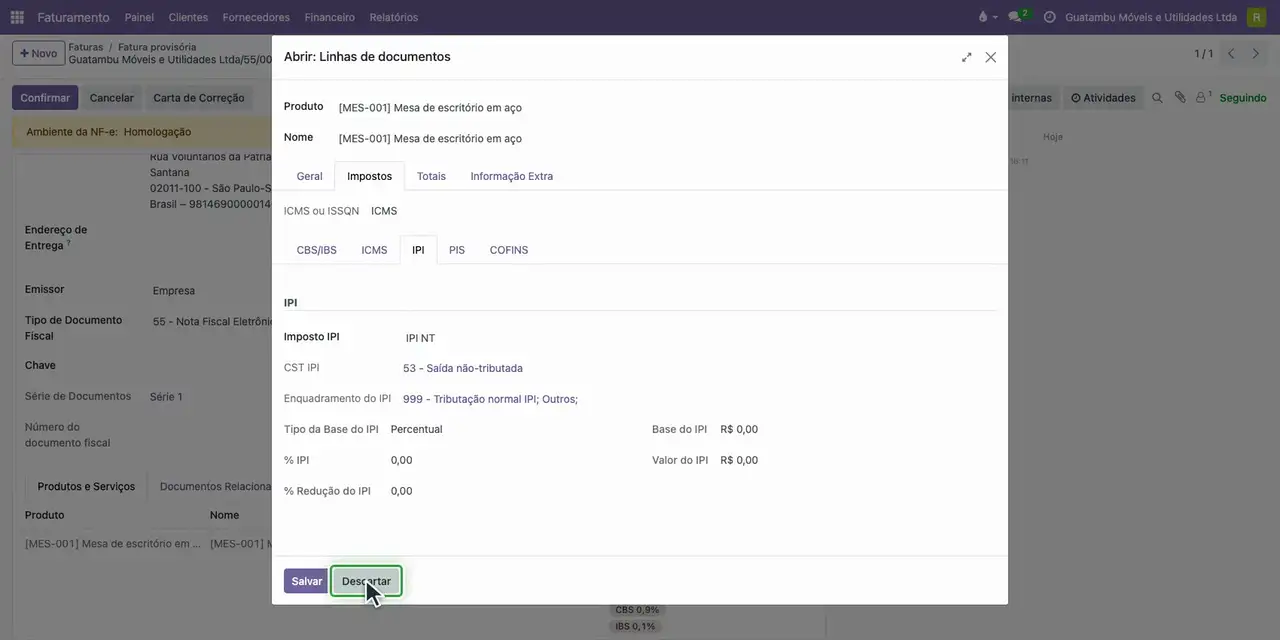
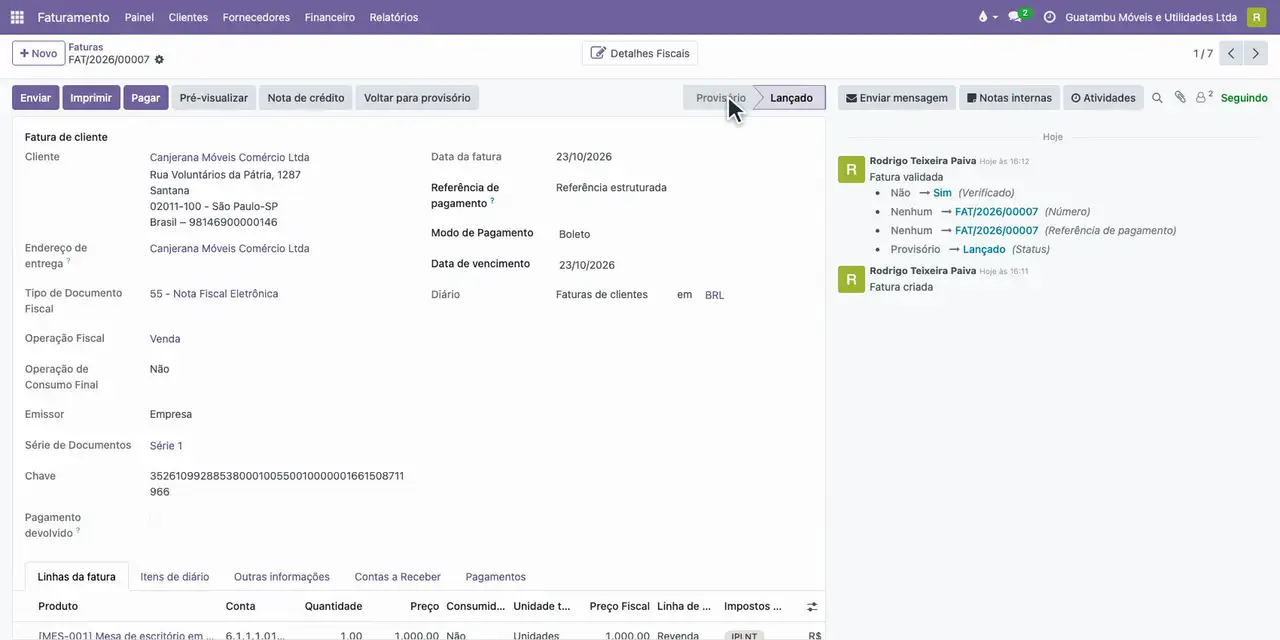
- Clique em Confirmar: o Odoo gera e assina o XML.
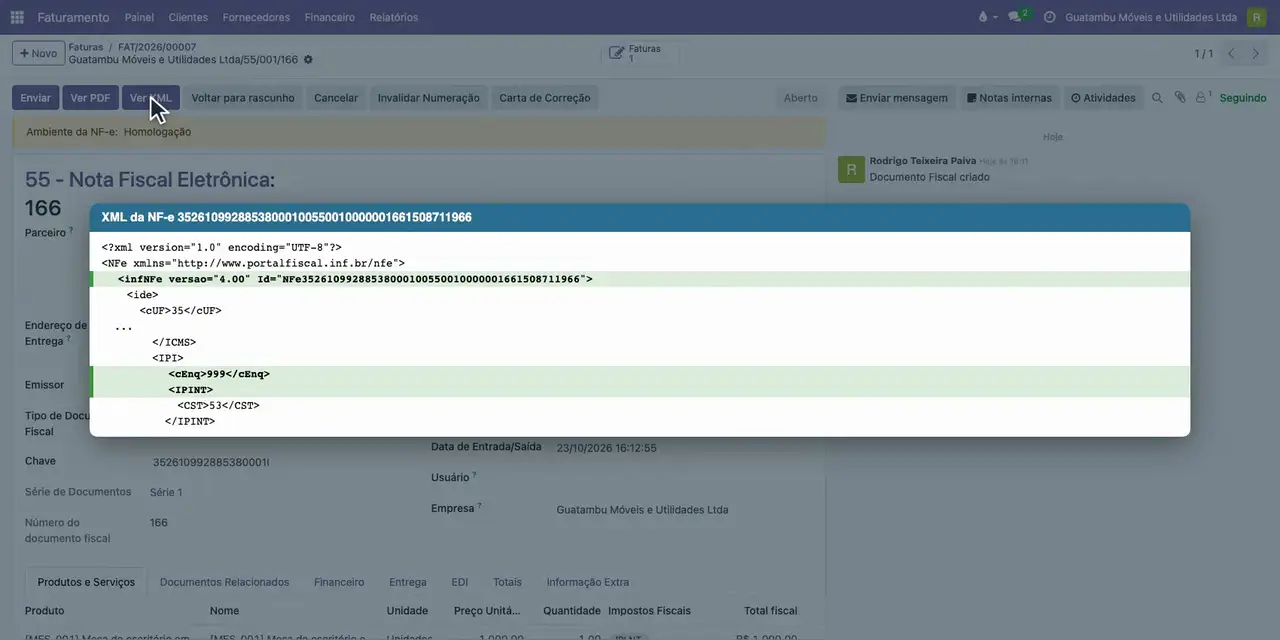
- Clique em Detalhes Fiscais e em Ver XML: grupo IPINT com CST 53 e enquadramento 999.
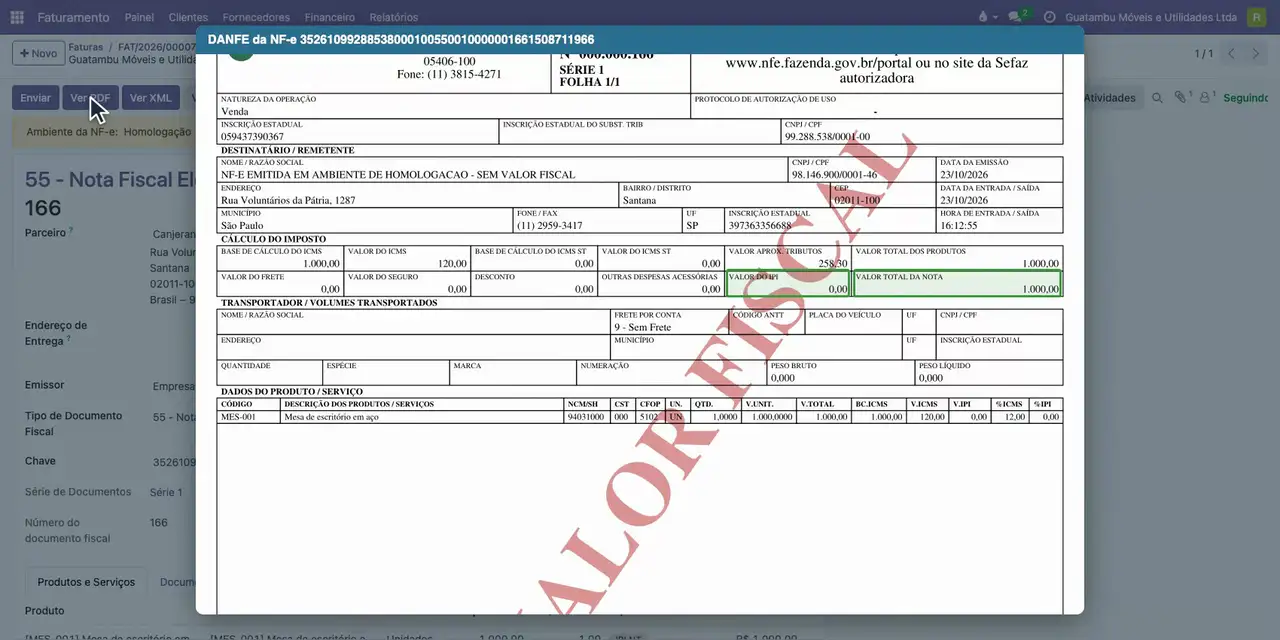
- Clique em Ver PDF: o DANFE mostra o valor do IPI zerado.
Resultado esperado
A regra IPI NT da linha Revenda leva o CST 53 ao item: o XML traz o grupo do IPI não tributado (IPINT), com enquadramento 999, e o DANFE mostra o valor do IPI 0,00 e o total de 1.000,00.
Se houver erro
- A revenda sai com valor de IPI. A linha Revenda da operação Venda está sem a definição tributária do IPI NT. Na operação Venda, clique em Voltar para rascunho, abra a linha Revenda e, na aba Definições fiscais, inclua a regra do IPI NT. Depois aprove a operação de novo e refaça a fatura.
- O item saiu com outro IPI. Uma camada posterior, como o CFOP ou o perfil fiscal do cliente, tem regra de IPI. Confira as regras de IPI do CFOP e do perfil fiscal do cliente.
Módulos usados
- Motor fiscal brasileiro
- Faturas com documento fiscal brasileiro